高盛中国房地产周报:4月成交同比有望转正,C-REITs审批加速
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要:
高盛本期中国房地产周报聚焦第17周(2026年4月28日)市场数据,核心结论为:一二手房成交量均延续环比增长,4月整体同比有望实现约5%的正增长,巩固同比复苏趋势;但领先指标(新房搜索活动、认购带看量)有所走弱。C-REITs方面,首批四只商业地产C-REITs获证监会批准,审批节奏加快,管线规模已达600亿元。库存继续小幅去化,去化月数降至29.2个月。竣工方面,GSPC追踪器显示4月竣工同比下降约10%,新开工同比下降中双位数。估值方面,覆盖开发商的P/B处于历史低谷水平。
主要观点:
1. C-REITs审批加速:首批四只商业地产C-REITs(三只零售、一只办公)获证监会批准,从申请到获批仅约2-3个月。底层资产位于一二线城市核心区域,出租率接近满租,2026年预计平均AFFO收益率为5.3%。含此四只在内,目前在审REITs管线已达17只,合计发行规模约600亿元(vs. 2025年C-REITs合计融资约400亿元)。审批加速与近期政策支持方向一致,国务院支持符合条件的服务业企业进入REITs市场,证监会重申支持企业利用公募REITs工具推动发展。
1. 一手房市场:第17周约75城新房成交面积环比+5%、同比-5%,但4月中位数同比+5%,年初至今均值同比-18%(较2024/2023水平分别为-16%/-50%)。新房搜索活动环比下降0.9%,显示领先指标走弱。
1. 二手房市场:约20城二手房成交面积环比+3%、同比-1%。4月中位数环比+14%、同比+5%。年初至今均值同比-6%(较2024/2023分别为+22%/+2%)。中介和业主对价格上涨的预期基本持平。
1. 价格趋势稳定:监测城市成交价格小幅改善,中介/业主挂牌预期持平;新增挂牌量环比基本持平,4月同比-23%。
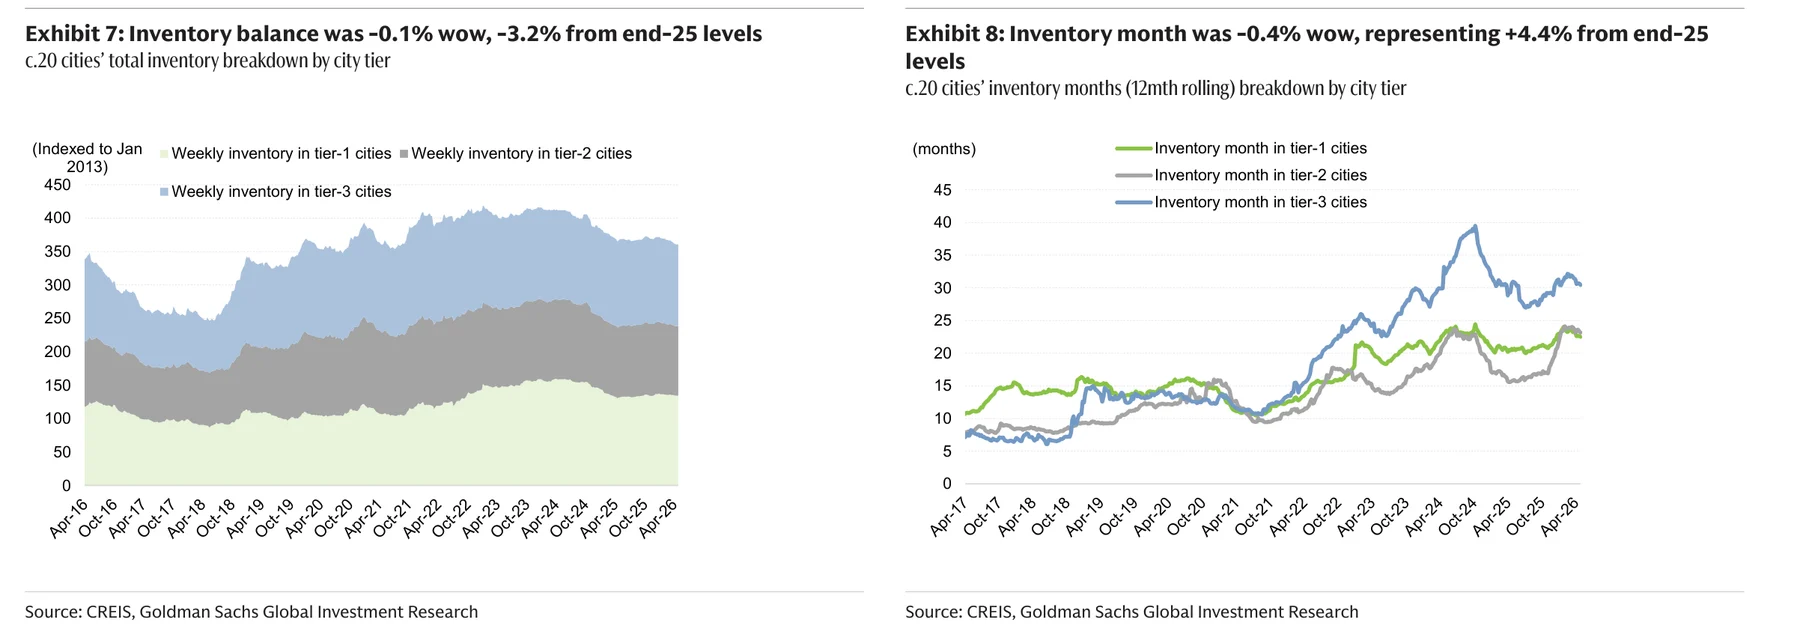
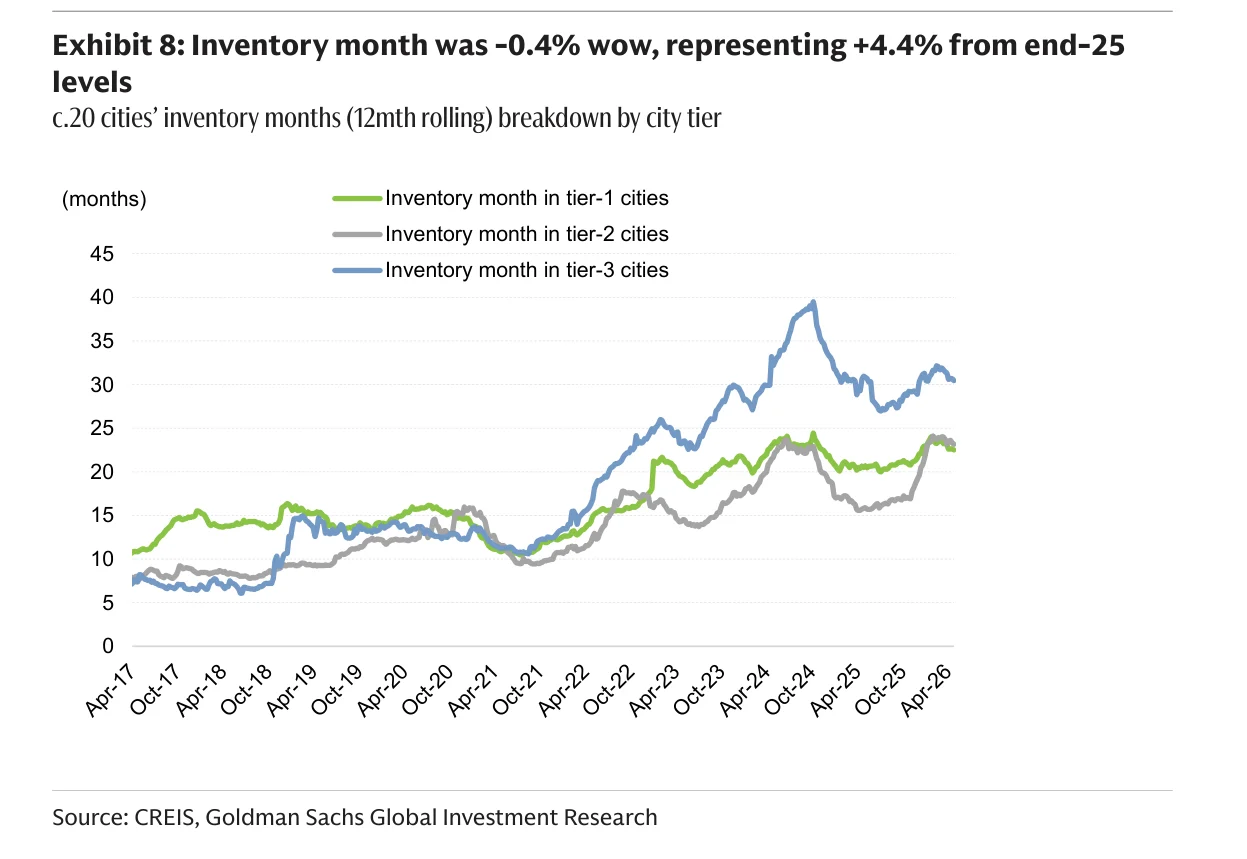
1. 库存持续去化:约20城库存余额环比-0.1%,较2025年末下降3.2%;去化月数为29.2个月(vs. 3月均值29.9个月)。
1. 竣工下滑收窄:GSPC追踪器显示4月竣工同比下降约10%(vs. 3月NBS/GSe的-19%/高十几个百分点),全年预计同比-1%。
1. 新开工仍在下降:基于300城土地成交趋势及全国水泥出货率,4月新开工预计同比下降中双位数(vs. 3月NBS/GSe的-17%/约-20%)。
1. 合同销售降幅收窄:约75城数据显示,百强开发商4月合同销售预计同比下降14%(vs. 3月的-19%)。
1. 家电销售有望好转:基于约20城二手房成交趋势,4月家电整体销售有望录得同比改善。
1. 贝壳GTV下滑:贝壳(新房+二手)1Q26 GTV预计同比下降15%(新房-28%/二手-10%)。
1. 开发商股价表现分化:第17周覆盖的强势国企开发商股价平均下跌2%,华润置地(1109.HK,买入)表现最佳持平;POE开发商和其他国企开发商股价均下跌4%。
1. 估值处于历史低位:离岸覆盖标的平均较2026年末预期NAV折让30%,0.5倍2026E P/B;在岸覆盖标的折让21%,0.5倍2026E P/B,均接近或低于历史下行周期低谷水平。
论述逻辑:
C-REITs审批加速+政策支持 → 商业地产融资渠道拓宽 → 行业信心边际改善
一二手成交环比正增长+4月同比有望转正 → 验证同比复苏路径 → 但领先指标(搜索/带看)走弱 → 复苏可持续性仍需观察
库存持续去化+去化月数下降 → 供需关系边际改善
竣工/新开工降幅收窄 → 行业底部特征延续但尚未反转
估值处于历史下行周期低谷 → 估值安全边际较高但基本面仍承压
关键展望:
- 4月成交同比转正预期:高盛预计4月全国一手房销售和约15城二手房销售将实现中单位数同比增长(MSD yoy gains),确认复苏趋势。
- 竣工降幅收窄:GSPC追踪器指向4月竣工同比下降约10%,全年(FY26E)预计仅-1%,降幅显著收窄。
- 新开工仍处下行通道:4月新开工预计中双位数同比下降,虽较3月有所改善但仍处于较深跌幅。
- C-REITs市场扩容:在审管线17只、规模600亿元,审批节奏加快,预示2026年C-REITs市场将迎来快速扩容。
- 百强开发商销售降幅收窄:4月合同销售同比-14%(vs. 3月-19%),边际改善。
- 估值修复空间:当前离岸/在岸开发商P/B估值处于历史下行周期低谷附近(0.5X),若基本面持续改善,存在估值修复空间。
- 领先指标走弱构成风险:新房搜索活动下降0.9%,认购带看量下降6%,提示后续成交增长动能可能减弱。
推荐标的:
- 华润置地(CR Land, 1109.HK):买入评级,目标价31.4港元(当前价31.4),第17周表现最优(持平),MTD涨幅+10%,YTD +15%。
- 华润建材(CMSK, 001979.SZ):中性评级,目标价8.47元。
- 中海物业(COLI, 0688.HK):买入评级,目标价12.4港元。
- 绿城中国(Greentown, 3900.HK):买入评级,目标价9.1港元。
- 金茂(Jinmao, 0817.HK):买入评级,目标价1.5港元。
- 保利发展(Poly, 600048.SS):中性评级,目标价5.78元。
- 龙湖集团(Longfor, 0960.HK):中性评级,目标价8.1港元。
- 世茂集团(Seazen, 1030.HK):卖出评级,目标价2.1港元。
- 中国海外宏洋(OCT, 000069.SZ):卖出评级,目标价2.18元。
- 万科A(Vanke A, 000002.SZ):卖出评级,目标价3.73元。
- 万科H(Vanke H, 2202.HK):卖出评级,目标价2.85港元。
- 整体而言,高盛偏好强势央企开发商(如华润置地、中海、绿城、金茂),对POE及其他国企开发商持谨慎态度。
关键图表:
Exhibit 1:约75城一手房上周成交面积(环比+5%,同比-5%)

Exhibit 2:约75城一手房年初至今累计成交面积(同比-18%,较2024/2023分别-16%/-50%)

Exhibit 3:约20城二手房上周成交面积(环比+3%,同比-1%)

Exhibit 4:约20城二手房年初至今累计成交面积(同比-6%,较2024/2023分别+22%/+2%)

Exhibit 5:中原经纪人信心指数(CSI)周度追踪(环比+0.1pp,同比+4.3pp)

Exhibit 6:中原业主报价指数(CAI)周度追踪(环比持平,同比-1.6pp)

Exhibit 7:约20城库存余额(环比-0.1%,较2025年末-3.2%)

Exhibit 8:约20城去化月数(环比-0.4%,较2025年末+4.4%)

Exhibit 9:GSPC追踪器隐含月度竣工面积
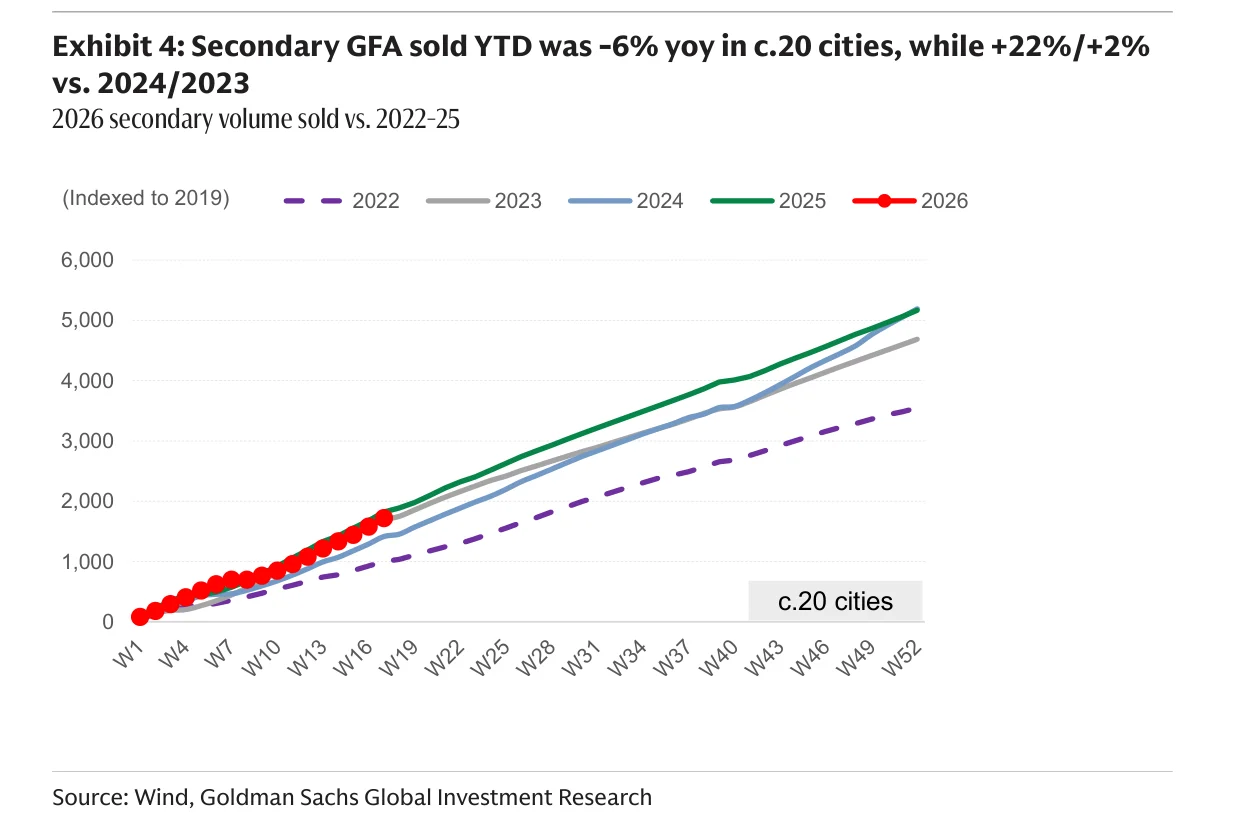
Exhibit 10:GSPC追踪器隐含竣工同比变化(4月约-10%)
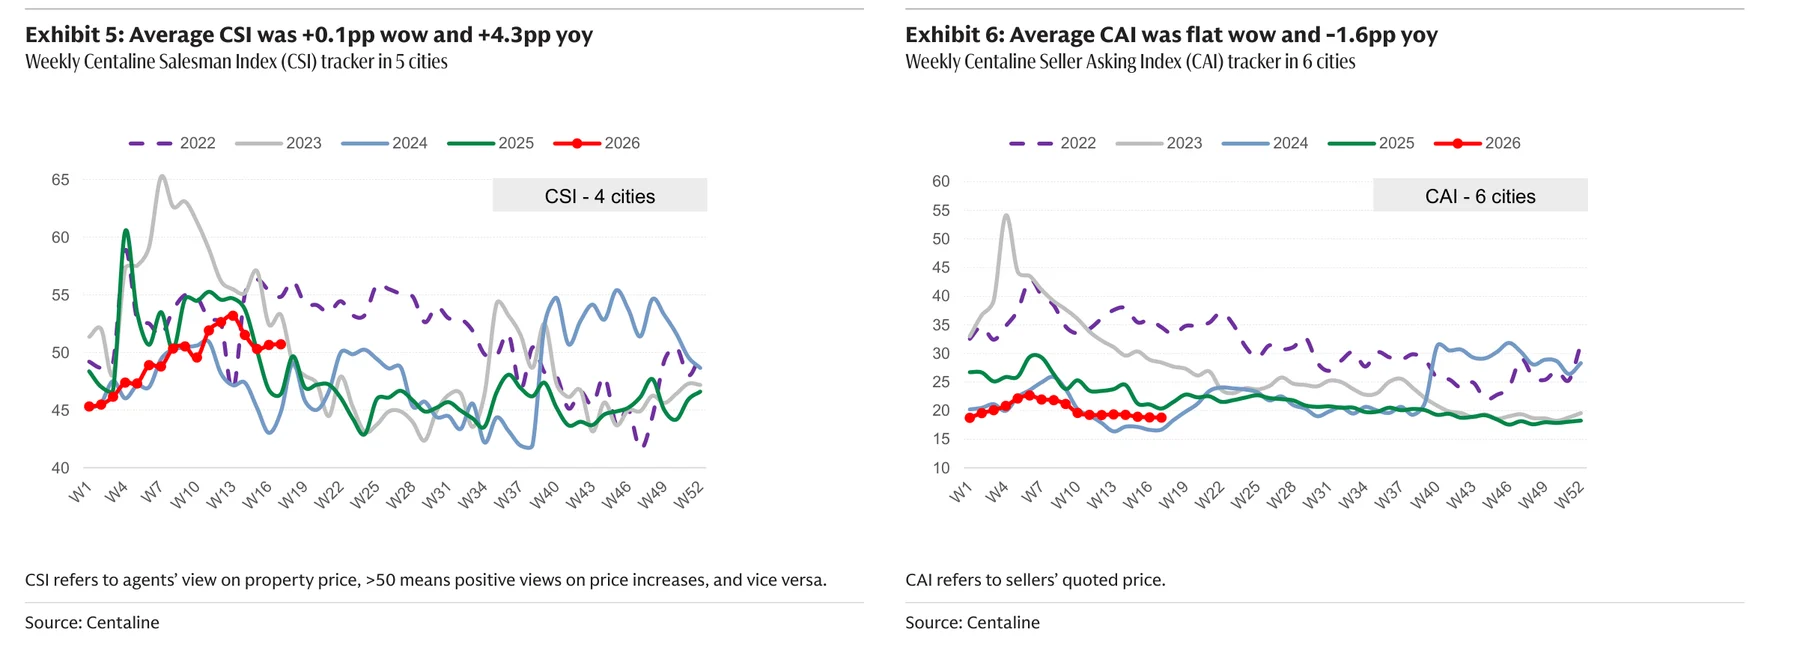
Exhibit 11:覆盖开发商股价周度表现汇总表
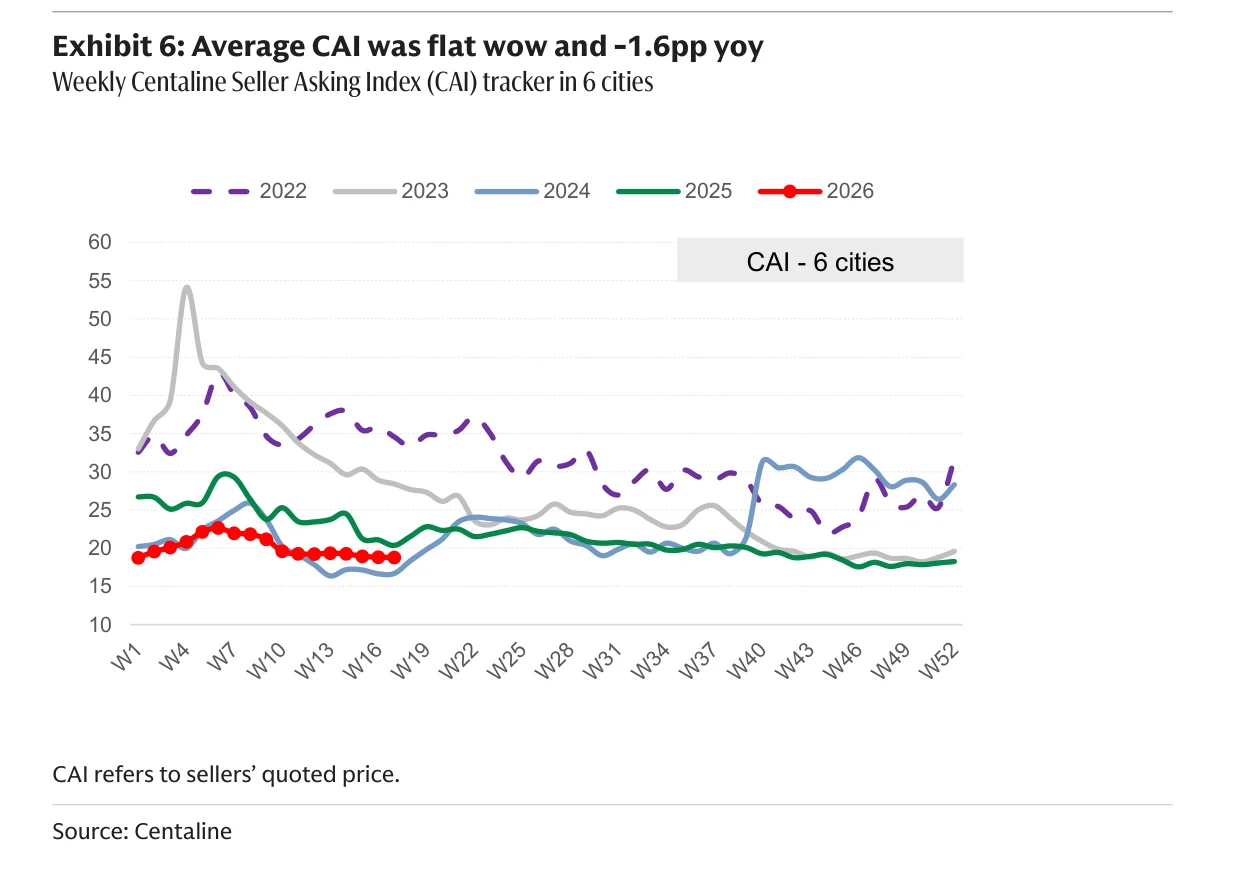
Exhibit 12:中国开发商估值比较表(含市值、评级、目标价、NAV折溢价、P/E、P/B、股息率)
图表 13
图表 14

图表 15

图表 16

图表 17

关键图表(补图)
Exhibit 1:约75城一手房上周成交面积(环比+5%,同比-5%)
Exhibit 2:约75城一手房年初至今累计成交面积(同比-18%,较2024/2023分别-16%/-50%)
Exhibit 3:约20城二手房上周成交面积(环比+3%,同比-1%)
Exhibit 4:约20城二手房年初至今累计成交面积(同比-6%,较2024/2023分别+22%/+2%)
Exhibit 5:中原经纪人信心指数(CSI)周度追踪(环比+0.1pp,同比+4.3pp)
Exhibit 6:中原业主报价指数(CAI)周度追踪(环比持平,同比-1.6pp)
Exhibit 7:约20城库存余额(环比-0.1%,较2025年末-3.2%)
Exhibit 8:约20城去化月数(环比-0.4%,较2025年末+4.4%)
Exhibit 9:GSPC追踪器隐含月度竣工面积
Exhibit 10:GSPC追踪器隐含竣工同比变化(4月约-10%)
Exhibit 11:覆盖开发商股价周度表现汇总表
Exhibit 12:中国开发商估值比较表(含市值、评级、目标价、NAV折溢价、P/E、P/B、股息率)