高盛美国日报:企业调查强势不只因名义偏差
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛讨论了一个看似矛盾的现象:伊朗战争推升油价后,需求和企业信心本应受压,但美国企业调查今年以来仍保持韧性,尤其是制造业调查显著走强。报告认为,名义偏差确实可能抬高企业调查的总体指数,因为部分受访企业在回答订单和出货问题时按美元金额而非实际数量思考,而价格收取分项今年也明显上升。高盛用价格收取分项和真实活动指标对企业调查进行调整后发现,名义偏差解释了调查指数水平偏强的一部分,但只能解释近期升幅中的一小部分。价格调整后的制造业和服务业调查追踪指标自去年12月以来仍然上升,说明企业调查的改善并非纯粹由价格因素造成,制造业改善还可能来自关税逆风消退、鼓励制造业和投资的新财政政策以及AI资本开支。
主要观点
- 美国企业调查今年以来表现意外稳健。尽管伊朗战争带来油价大幅上涨,理论上会压低需求并打击商业信心,但高盛制造业调查追踪指标从去年12月至今年4月上升5.0点至54.7,服务业调查追踪指标同期小幅上升0.2点至52.2,且根据5月已发布的少数调查看,两者仍有望录得稳健读数。
- 制造业调查的强势尤其突出。纽约联储Empire制造业调查5月上升8.6点,达到2022年4月以来最高水平;标普美国制造业PMI在5月初值中升至2022年5月以来最高;费城联储制造业指数虽然5月回落,但4月曾升至2025年1月以来最高,显示制造业调查改善并非单一调查造成。
- 价格分项同步走强,引出企业调查可能存在名义偏差的问题。高盛构建的制造业和服务业调查价格收取分项综合指标在4月分别达到2022年8月和2023年5月以来最高,5月还可能进一步上升;如果受访企业用销售额、订单金额或出货金额来回答问题,总体指数就可能把价格上涨误读为实际活动改善。
- 高盛强调本次分析关注价格收取分项,而不是价格支付分项。原因是价格收取更直接对应企业自身产品的订单和出货,因而更可能影响企业对业务活动的主观回答;ISM调查没有单独区分价格收取和价格支付,因此高盛在ISM制造业和服务业调查中使用其价格分项作为替代。
- 高盛用回归方法剔除价格偏高的影响:将每项调查的总体指数回归于价格收取分项和真实活动指标,以避免把真实需求扩张同时带来的价格和数量上升全部误判为价格偏差。制造业调查中使用工业生产里的制造业生产作为真实活动指标,服务业调查中使用PCE服务作为真实活动指标。
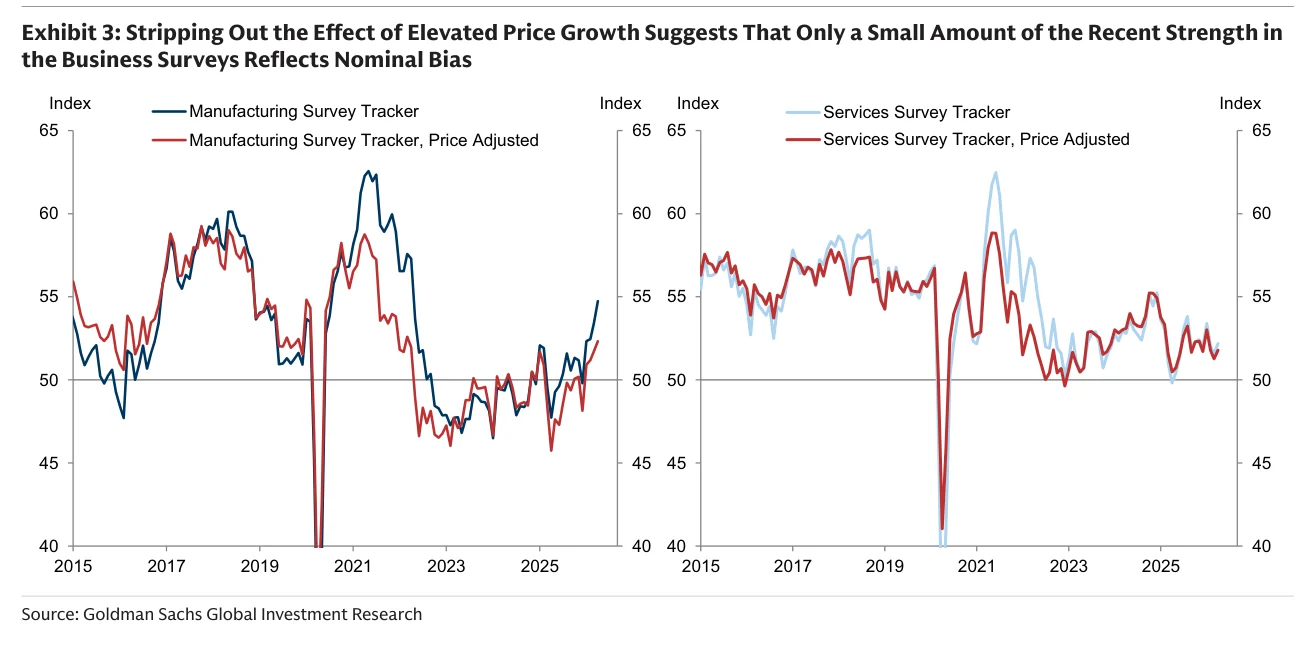
- 实证结果显示,几乎所有调查的价格收取分项都与综合指数存在统计显著的正相关,说明企业调查确实可能受到名义偏差影响。但调整后结果显示,名义偏差主要解释了指数水平上的一部分偏强,并没有解释今年以来调查追踪指标上升的大部分幅度。
- 价格调整后的制造业调查追踪指标自去年12月以来仍上升4.2点至52.4,低于未调整的54.7但仍处扩张区间;价格调整后的服务业调查追踪指标上升0.1点至51.8,接近未调整的52.2。这意味着企业调查仍传递了真实活动改善信号,只是headline读数的强度需要适度打折。
- 除名义偏差外,高盛认为制造业调查的剩余强势可能反映了真实制造业活动改善,背后因素包括关税逆风逐渐消退、新财政政策对制造业活动和投资形成激励,以及AI资本开支继续支撑部分制造业相关需求。换言之,报告并未简单否定调查数据,而是区分价格造成的虚高和实际活动改善。
论述逻辑
伊朗战争推升油价,本应压制需求和企业情绪 → 但美国制造业和服务业企业调查今年仍保持韧性,制造业尤其走强 → 同期价格收取分项升至多年高位,引发调查总体指数被价格上涨推高的名义偏差担忧 → 高盛用价格收取分项和真实活动指标回归调整各项调查 → 结果显示价格分项与总体指数显著正相关,企业调查确实存在名义偏差 → 但调整后制造业和服务业追踪指标仍较去年12月上升 → 企业调查近期改善只有小部分来自名义偏差,更多仍包含真实活动改善信号 → 投资者解读调查强势时应下调headline强度,但不应完全忽视制造业改善。
关键展望
- 企业调查短期仍可能维持扩张。基于5月已经发布的调查,高盛判断制造业和服务业调查追踪指标都有望继续录得稳健读数,制造业调查尤其可能延续年初以来的上行动能。
- 价格收取分项5月可能进一步上升,因此名义偏差风险仍会持续。油价上涨和价格压力回升可能继续抬高企业对订单、出货或销售情况的回答,使headline调查指数高于真实活动强度。
- 价格调整后的制造业指标仍处扩张区间,高盛预计真实制造业活动改善并未消失。关税逆风减弱、财政政策对制造业和投资的激励、以及AI资本开支,是制造业调查强于油价冲击直觉的潜在支撑因素。
- 市场风险在于过度解读未经调整的企业调查强势。如果投资者只看headline指数,可能高估实际需求动能;但若完全把强势归因于价格,也可能低估制造业和服务业活动的真实韧性。
- 宏观判断上,本篇报告没有给出新的GDP、通胀或利率预测路径,但提示后续美国增长判断需要同时跟踪真实活动数据和调查价格分项,尤其要关注油价、价格收取分项与调查headline指数之间的背离。
推荐标的
- 本篇是美国宏观日报,没有给出明确股票、债券、外汇或商品交易建议。
- 隐含宏观含义是:解读美国企业调查强势时不宜单纯按headline追多增长预期,应结合价格调整后的指标判断真实活动韧性。
关键图表
Exhibit 1:企业调查,尤其是制造业调查,今年在油价上涨情况下仍意外强劲;图中显示高盛制造业和服务业调查追踪指标仍保持在扩张区间,且5月初步信号稳健。

Exhibit 2:企业调查中价格收取分项近期走强,可能导致企业调查总体指数出现名义偏差;图中显示制造业和服务业价格收取分项升至多年高位。

Exhibit 3:剔除价格增速偏高的影响显示,企业调查近期走强中只有小部分反映名义偏差;图中比较了制造业和服务业调查追踪指标的未调整与价格调整后路径。