瑞银铁矿石与煤炭:中国数据令人鼓舞但为时尚早
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银认为中国近期铁矿石和煤炭需求数据表现积极,但可持续性仍需观察。报告指出,钢铁产量回升带动铁矿石进口增加,但房地产疲软仍是主要拖累。煤炭方面,电力需求增长支撑消费,但供应端宽松限制价格上行。整体来看,数据改善尚处于早期阶段,需更多证据确认趋势。
主要观点
- 中国铁矿石进口量在2026年5月同比增长8%,达到1.02亿吨,主要受钢厂补库驱动。
- 粗钢产量5月同比上升3.5%,但房地产新开工面积仍下降12%,需求结构分化。
- 煤炭消费5月同比增长4%,电力行业贡献主要增量,但工业用煤持平。
- 国内煤炭产量5月同比增加5%,进口煤价格优势收窄,供应压力持续。
- 铁矿石港口库存降至1.35亿吨,较4月下降500万吨,但仍高于去年同期。
- 焦煤价格5月环比上涨2%,但同比仍低15%,反弹空间有限。
- 报告强调,当前数据改善部分源于低基数效应,并非趋势反转。
- 政策刺激预期升温,但实际落地效果需时间验证。
论述逻辑
中国5月宏观数据(PMI、工业增加值)略超预期 → 钢铁和电力行业生产提速 → 拉动铁矿石和煤炭需求 → 但房地产和制造业投资仍疲弱 → 需求改善的可持续性存疑 → 瑞银维持谨慎乐观,认为需等待更多月份数据确认。
关键展望
报告未明确给出未来时间窗口或价格预测,仅指出后续需关注中国房地产政策效果、基建投资节奏以及钢铁去产能执行情况。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 巴西铁矿石生产商:季度产量对比瑞银证据实验室,百万吨
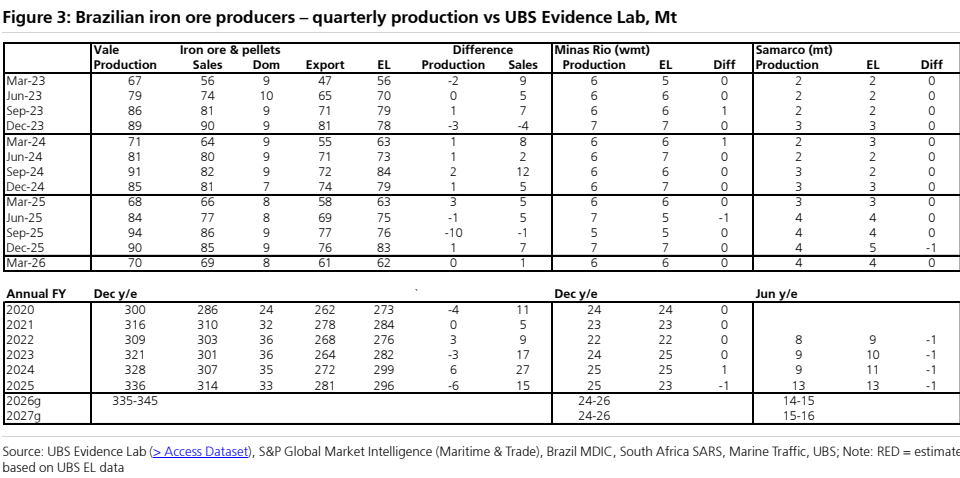
图2. 按国家和生产商划分的周度铁矿石发运量,百万吨
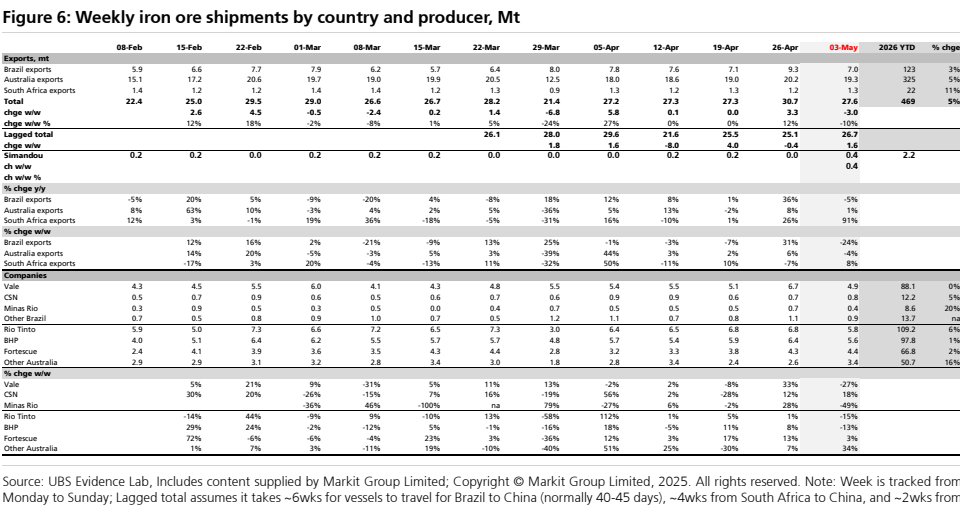
图3. 澳大利亚/巴西/南非铁矿石月度发运量,百万吨/天
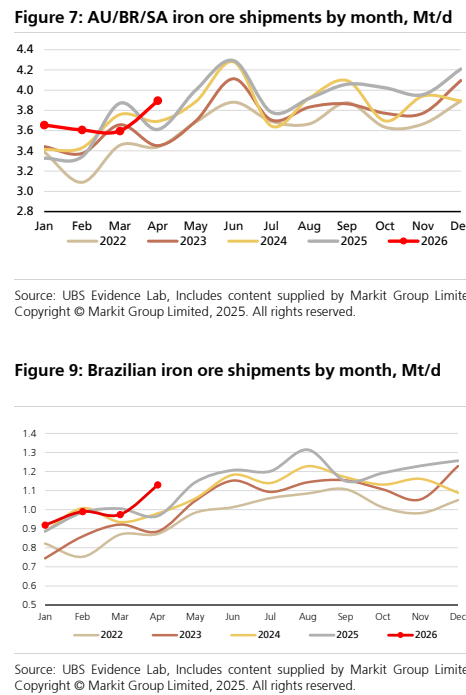
图4. 澳大利亚铁矿石月度发运量,百万吨/天
图5. 中国自非传统来源的铁矿石月度进口量
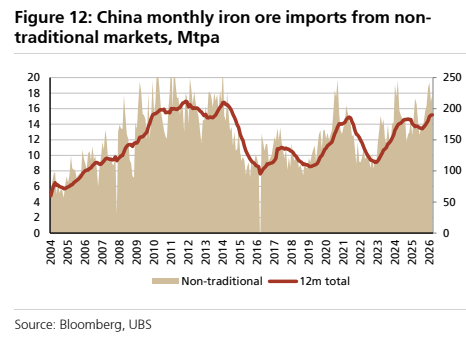
图6. 进入中国的非传统铁矿石进口量
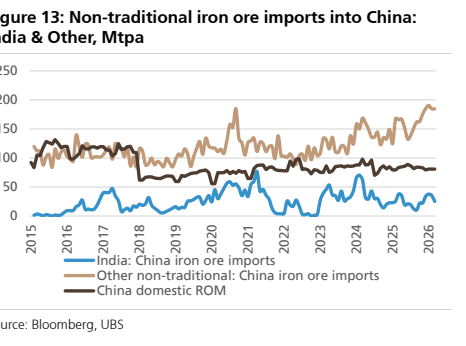
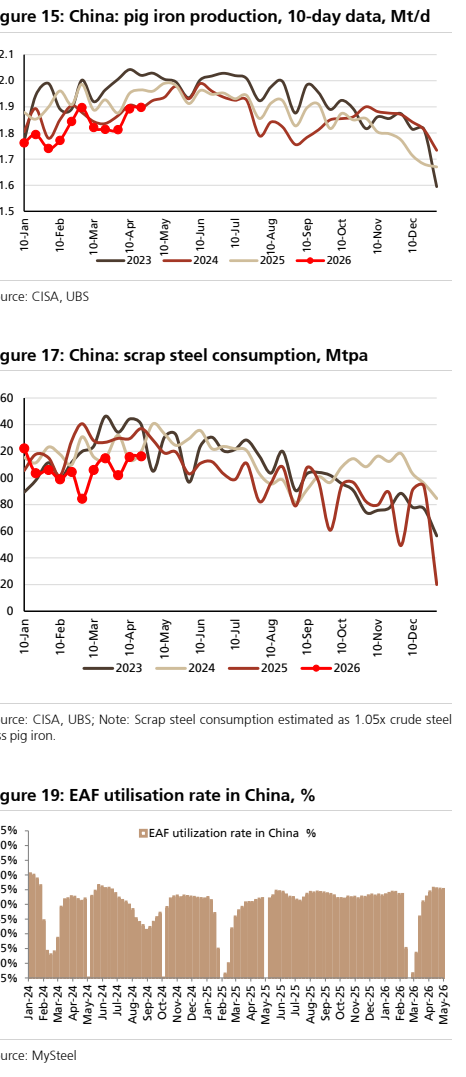
图7. 中国粗钢产量:10天数据,百万吨
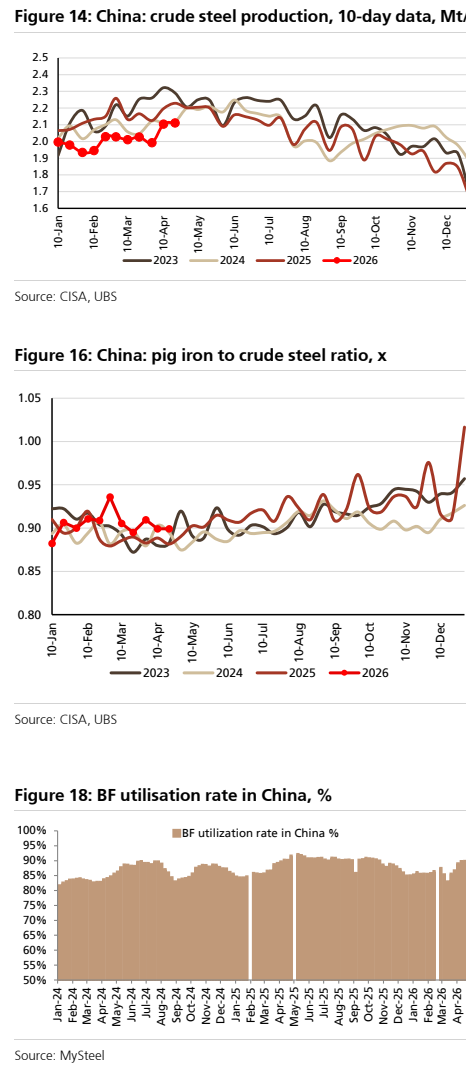
图8. 中国生铁产量:10天数据,百万吨/天