大摩中国策略:自由流动性跌至去年5月以来新低
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
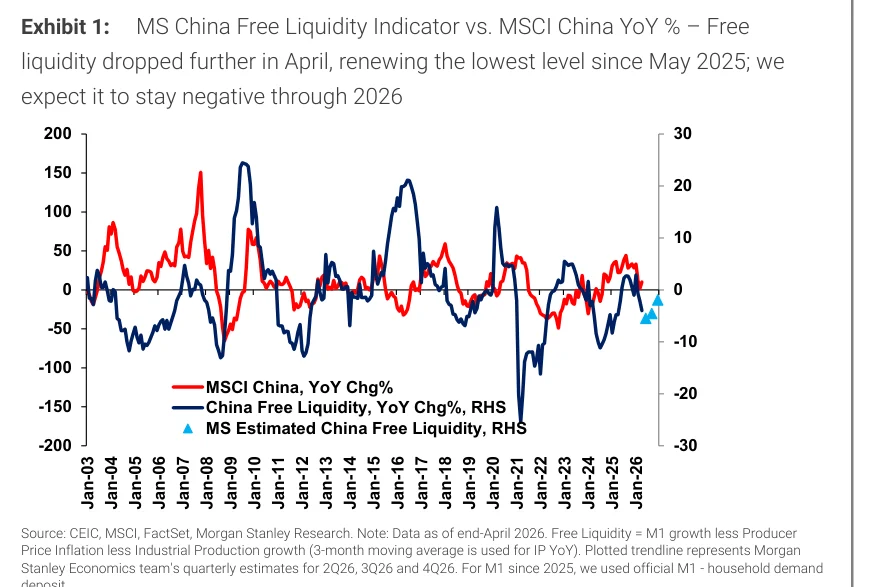
大摩中国自由流动性指标4月继续下滑,创2025年5月以来新低。弱M1和快速上行的PPI共同拖累流动性,报告预计该指标2026年仍将维持负值,对MSCI China同比表现构成约束。 进一步看,报告并不是只给出单一结论,而是把增长、通胀、政策反应和市场定价放在同一个框架下比较:当前数据仍有韧性,但边际风险正在从需求端转向价格、利率和流动性约束。
主要观点
- 中国自由流动性4月继续下滑,刷新2025年5月以来低点,说明宏观流动性对股票市场的边际支持减弱。 这一点直接影响报告对增长、通胀、政策路径和资产价格风险的综合判断,不能只按单月数据作线性外推。
- 指标下滑由M1增长偏温和和PPI快速上行共同驱动,能源和上游价格压力是重要背景。 这一点直接影响报告对增长、通胀、政策路径和资产价格风险的综合判断,不能只按单月数据作线性外推。
- 大摩预计自由流动性将在2026年保持负值,直到能源冲击降温、PPI压力缓和或M1明确改善。 这一点直接影响报告对增长、通胀、政策路径和资产价格风险的综合判断,不能只按单月数据作线性外推。
- 自由流动性与MSCI China同比变化存在历史相关,当前读数提示中国权益市场面临估值扩张约束。 这一点直接影响报告对增长、通胀、政策路径和资产价格风险的综合判断,不能只按单月数据作线性外推。
- 上游价格上涨改善部分资源行业利润,但通过PPI和成本压力压缩整体流动性环境。 这一点直接影响报告对增长、通胀、政策路径和资产价格风险的综合判断,不能只按单月数据作线性外推。
- 政策若要改善股票风险偏好,需要更强信用和货币传导,使M1和企业现金流实质改善。 这一点直接影响报告对增长、通胀、政策路径和资产价格风险的综合判断,不能只按单月数据作线性外推。
论述逻辑
中国股票出现关键边际变化 → 大摩中国自由流动性指标4月继续下滑,创2025年5月以来新低。弱M1和快速上行的PPI共同拖累流动性,报告预计该指标2026年仍将维持负值,对MSCI China同比表现构成约束。 → 图表和正文进一步拆分增长、通胀、政策与市场定价 → 风险主要来自能源、AI周期、利率或流动性条件 → 因此报告结论落在大摩中国策略:自由流动性跌至去年5月以来新低。
关键展望
- 2026年自由流动性预计保持负值,低迷M1和高PPI是主要拖累。
- MSCI China可能继续受到流动性不足压制,指数上行需要政策、信用或盈利改善。
- 若能源价格进一步上涨,PPI压力会延长;若M1超预期改善,风险偏好有修复空间。
推荐标的
- 谨慎对待MSCI China beta;等待自由流动性改善。
关键图表
Exhibit 1:市盈率 , 2025; 2026