伯恩斯坦:日本消费:最好的时代,最坏的时代:卖我这支笔——你见过我的AI吗?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告以狄更斯《双城记》开篇比喻当前全球消费市场的矛盾:美国K型经济、中国中产阶级受压,而日本的价值品质冠军股有望胜出。核心观点是,随着消费者使用AI比价,品牌溢价将转向实质而非炒作。日本品牌因长期通缩而专注于产品投入和高效运营,如优衣库将约31%的价格投入产品,而GAP仅约15%。报告结构性看好日本全球复合增长股,评级Fast Retailing(优于大市)、Food & Life(优于大市)、ASICS(优于大市),Ryohin Keikaku/MUJI(市场表现)等待西方执行证明。
主要观点
- 全球消费呈现K型分化,中产阶级受压但仍是多数,且不再接受价值与品质的取舍。
- AI作为中介,消费者可轻松比对规格与价格,品牌炒作溢价将失效。
- 日本品牌从未依赖炒作,三十年通缩迫使它们投资产品、精简SG&A、维持高利润率。
- 优衣库约31%的价格用于产品,而GAP约15%,这种实质定价是护城河。
- 消费者成熟度呈S曲线:从童年(数量至上)到青春期(炫耀消费)再到成年(本质主义)。
- 西方消费者已进入成年阶段,中国消费者正快速过渡,日本品牌哲学成为全球最优解。
- 报告评级:Fast Retailing(优于大市,目标价90,400日元)、ASICS(优于大市,目标价6,100日元)、Food & Life(优于大市,目标价7,500日元)、Ryohin Keikaku(市场表现,目标价3,700日元)。
- Fast Retailing 2025A P/E 61.7x,2026E 53.5x,2027E 48.0x。
- ASICS 2025A P/E 34.2x,2026E 27.1x,2027E 23.6x。
- Food & Life 2025A P/E 45.5x,2026E 33.3x,2027E 27.7x。
- Ryohin Keikaku 2025A P/E 38.3x,2026E 30.5x,2027E 27.7x。
论述逻辑
报告从宏观K型经济分化出发,指出中产阶级受压但规模仍大,且因AI普及而变得精明。消费者不再为炒作买单,转而追求实质价值。日本品牌因长期通缩环境,已形成高产品投入、低营销费用的模式,在AI比价时代具备优势。因此,日本全球复合增长股将受益于这一结构性趋势。
关键展望
报告未明确给出未来验证点或时间窗口,但指出消费者成熟度S曲线仍在演进,中国消费者正快速过渡到成年阶段。
推荐标的
- Fast Retailing (9983.JP):评级优于大市,目标价90,400日元。理由:产品投入占比高,受益于本质主义趋势。
- ASICS (7936.JP):评级优于大市,目标价6,100日元。理由:日本运动品牌,品质驱动。
- Food & Life (3563.JP):评级优于大市,目标价7,500日元。理由:日本餐饮,价值品质兼备。
- Ryohin Keikaku / MUJI (7453.JP):评级市场表现,目标价3,700日元。理由:等待西方执行证明。
关键图表
图1. 估值比较:市值、EV、市盈率、市净率、EV/EBITDA、ROE、PEG、EPS增长率、营业利润率、股息率

图2. 消费市场从易受影响青年到自信成人的S曲线成熟轨迹
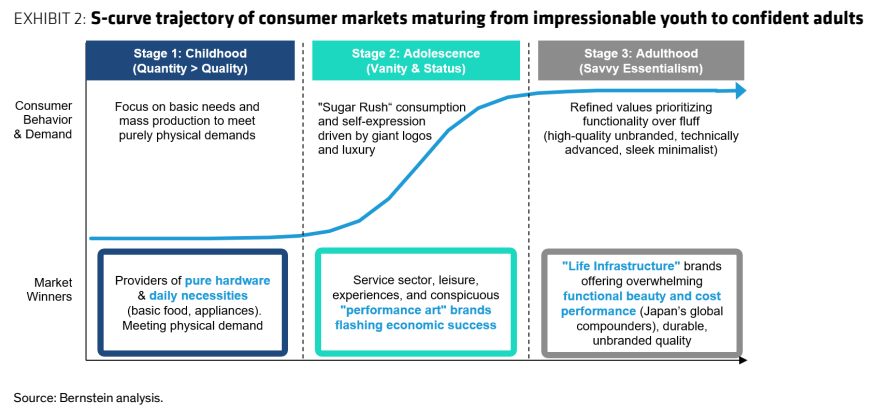
图3. 发达地区均遵循相同S曲线,东南亚正处于日本1960年代繁荣和中国1990年代中期崛起的拐点
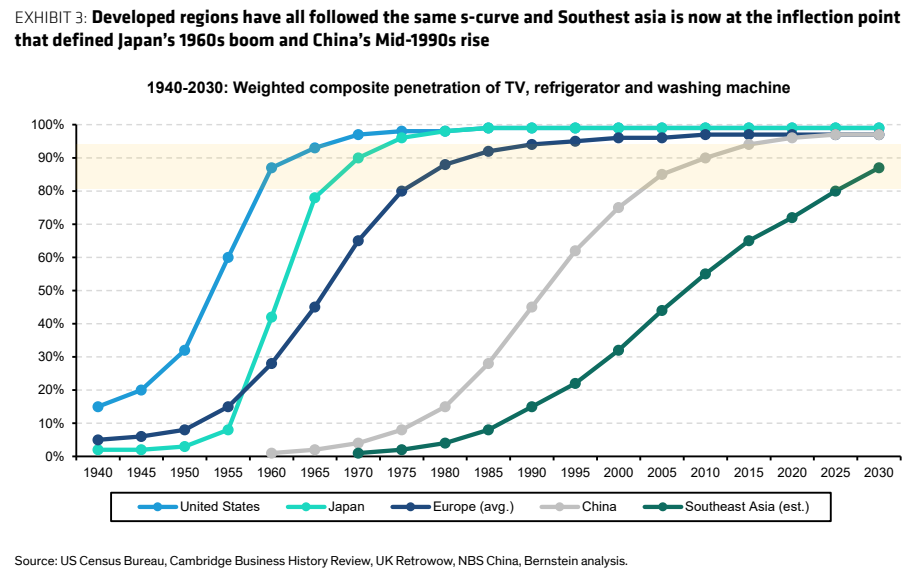
图4. 百货商店销售见顶是向第三阶段过渡的领先指标:日本、美国和中国遵循相同轨迹,但存在时间滞后
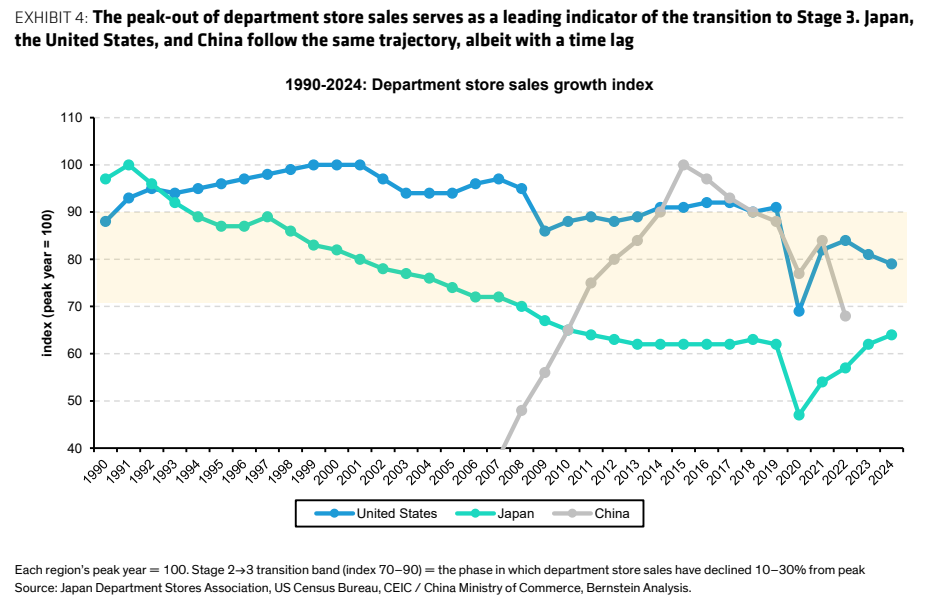
图5. 每个经济体都经历消费支出的三个阶段:从数量到地位再到精明本质主义
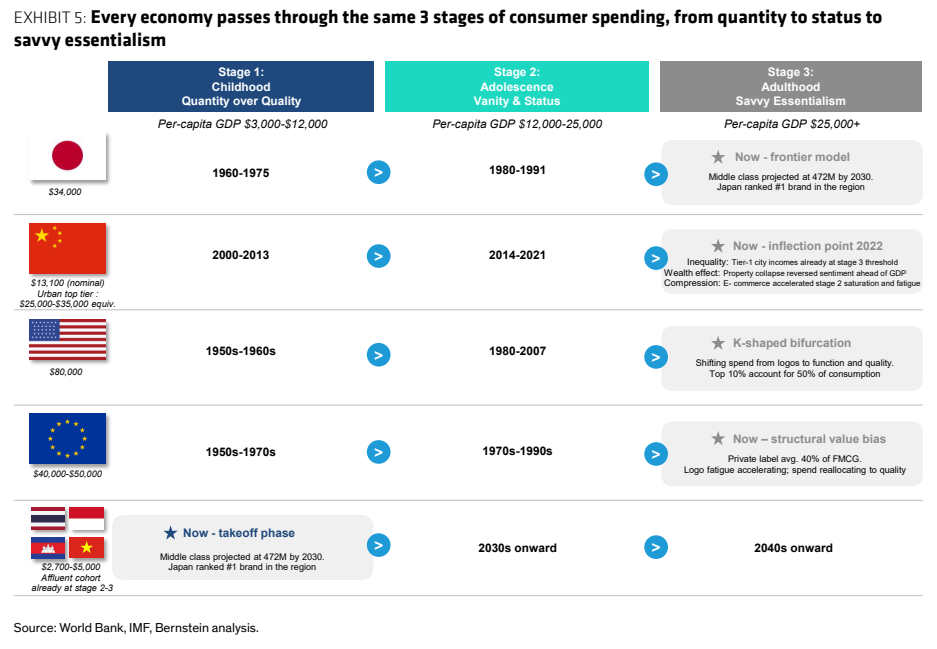
图6. 随着人均GDP上升,服务消费...
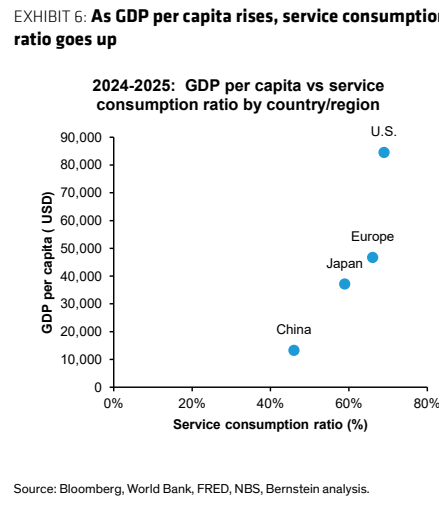
图7. 即使在美国,服务业已经...
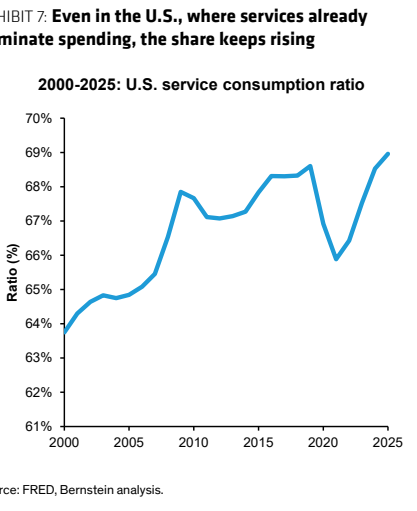
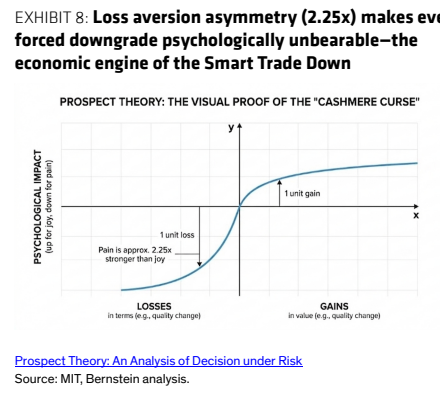
图8. 损失厌恶不对称性(2.25倍)使...