巴克莱 美股股票因子洞察:26年10月:保持定力
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告建议在当前宏观环境下保持既定投资策略,继续看好价值股(Value)及大盘股(Large-over-Small),并对成长股(Growth)、动量(Momentum)、质量(Quality)和收益(Yield)因子持中性态度,同时对高波动率(High-over-Low Volatility)因子持负面看法。 报告指出,强劲的经济增长、持续的通胀压力以及上升的融资成本是影响因子表现的核心宏观变量。 随着10年期美国国债收益率突破5%,小盘股因融资敏感性面临显著逆风。 分析师认为,市场对AI主题的过度拥挤可能导致资金向更具周期性及估值合理的板块轮动。
主要观点
- 看好价值股(Value)优于成长股(Growth),因其具备抗AI属性及消费韧性。
- 维持大盘股优于小盘股(Large-over-Small)的观点,小盘股受高利率融资成本压制。
- 动量因子(Momentum)近期表现强劲,但中期选举可能扰动市场领导地位。
- 质量因子(Quality)持中性,尽管防御性需求减弱,但政治不确定性支撑了对优质资产的需求。
- 高波动率因子(High-over-Low Volatility)持负面,因其盈利公司占比最低,对风险情绪恶化高度敏感。
- 10年期美国国债收益率目前处于5.2%水平。
论述逻辑
- 宏观背景(通胀高于目标、经济增长稳健、融资成本上升) -> 价值股受益于“反AI”风格及周期性轮动 -> 维持价值股正向评级;同时高利率环境 -> 小盘股融资压力增大 -> 维持大盘股优于小盘股评级。
关键展望
- 巴克莱利率策略师预计10年期美债收益率将在未来几个季度维持在当前水平附近。
- 中期选举被视为市场波动的重要潜在催化剂。
推荐标的
- 价值股(Value):Positive(增加敞口)
- 大盘股优于小盘股(Large-over-Small):Positive(增加敞口)
- 成长股(Growth)、动量(Momentum)、质量(Quality)、收益(Yield):Neutral(维持敞口)
- 高波动率(High-over-Low Volatility):Negative(减少敞口)
关键图表
图1. 9月动量因子上升,而小盘股(成长股和价值股)遭到抛售
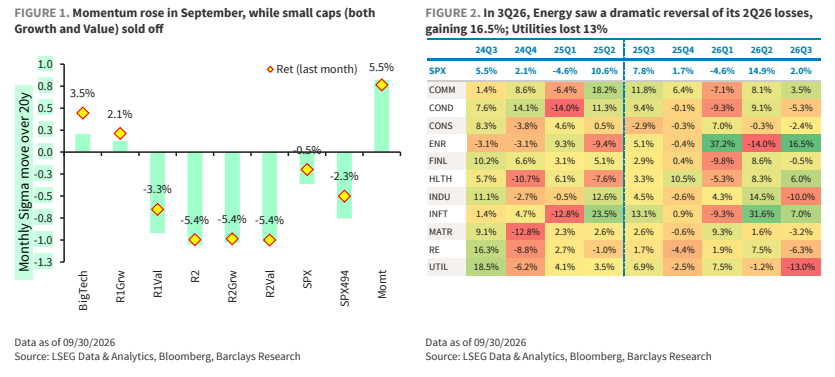
图2. 能源板块在各行业中盈利增长最高,估值降幅最大
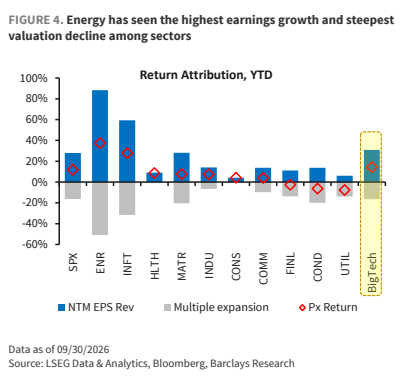
图3. 成长股组合在科技和能源板块权重较高,在消费导向型板块权重较低
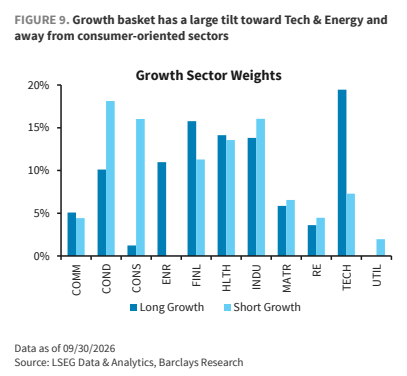
图4. 成长股大幅减少了金融和可选消费板块的配置,转向工业板块
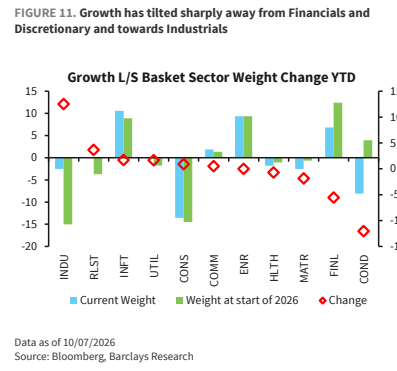
图5. 我们预计到2028年年度人工智能基础设施支出将超过1.4万亿美元
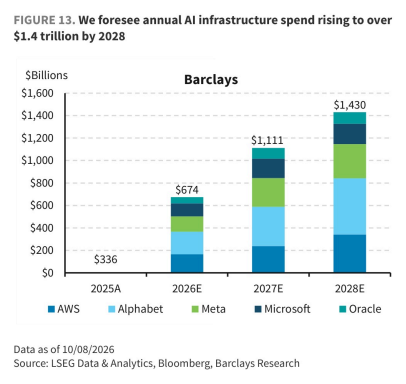
图6. 短期通胀预期已开始上升
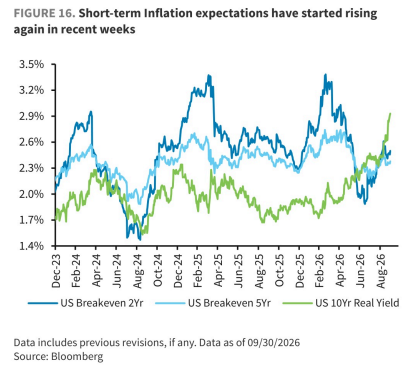
图7. 过去一个月市场广度再次扩大
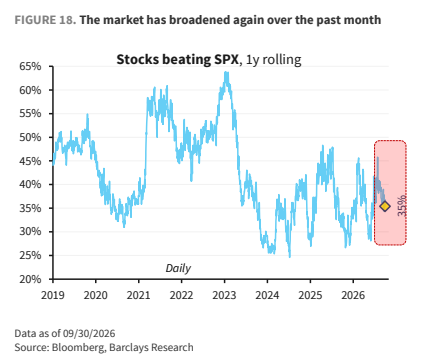
图8. 小盘股盈利修正与大盘股趋于持平
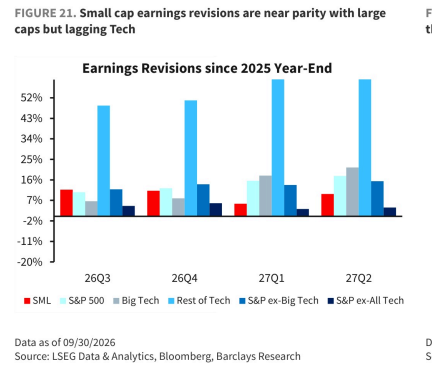
图9. 小盘股债务负担小幅上升,目前处于2021年底以来的最高水平
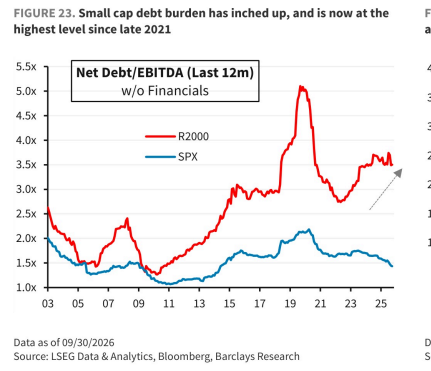
图11. 在过去五个中期选举年中的四个,动量因子在9月底至11月底期间遭到抛售
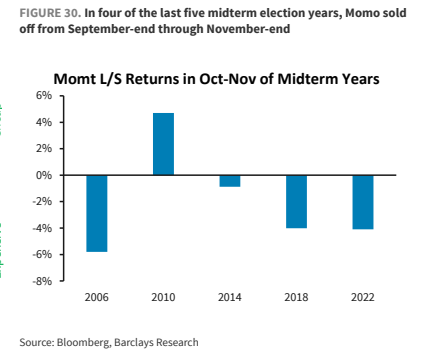
图12. 在过去四个中期选举年中,质量因子在9月底至11月底期间录得上涨
