高盛:MongoDB Inc.(MDB.US)F1Q 预览:对 Atlas 增长轨迹和 AI 定位保持乐观
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在MongoDB F1Q25(截至2024年4月)预览报告中维持买入评级,目标价420美元。报告看好Atlas工作负载迁移和AI应用带来的增量需求,预计F1Q收入同比增长约20%至4.78亿美元,略高于市场预期。尽管宏观环境仍具挑战,但MongoDB在开发者社区中的强势地位和Atlas的持续渗透被视为关键增长驱动力。高盛认为AI相关用例(如向量搜索)将逐步贡献收入,但短期内仍以传统工作负载为主。报告还提及竞争格局和估值,认为当前股价具有吸引力。
主要观点
- 高盛维持MongoDB买入评级,目标价420美元,基于2025财年预期收入约22.5亿美元的8倍EV/Revenue估值。
- F1Q25收入预计为4.78亿美元(同比增长20%),略高于市场共识的4.75亿美元;Non-GAAP营业利润预计为1.15亿美元,利润率24%。
- Atlas收入增长仍是核心,预计F1Q Atlas收入同比增长约25%,占总收入比例提升至68%。
- 企业级工作负载迁移至Atlas的趋势持续,高盛估计Atlas的净新增年化收入(NNARR)保持健康。
- AI相关机会:MongoDB的向量搜索功能已吸引约1000名客户试用,但预计F1Q贡献有限,更多体现在2025下半年。
- 宏观环境未见明显改善,客户仍注重ROI,但MongoDB的开发者自下而上采购模式有助于抵御部分压力。
- 竞争方面,与AWS DocumentDB等替代品的差异化在于开发者体验和生态,MongoDB在NoSQL领域保持领先。
- 管理层指引:F1Q收入4.72-4.76亿美元,Non-GAAP营业利润1.08-1.11亿美元;高盛认为指引偏保守。
- 估值:当前股价对应2025财年EV/Revenue约6.5倍,低于历史均值8倍,高盛认为有上行空间。
- 风险包括:宏观恶化、竞争加剧、Atlas增速放缓、AI变现不及预期。
论述逻辑
高盛从Atlas的持续渗透和AI定位出发,认为MongoDB在云数据库市场中具备结构性优势。首先,Atlas作为托管服务,其收入增速(约25%)显著高于整体公司增速,表明工作负载迁移趋势强劲。其次,AI应用(如向量搜索)虽处于早期,但开发者兴趣浓厚,有望成为中期催化剂。高盛通过分析F1Q指引和近期客户反馈,认为管理层指引保守,实际业绩可能超预期。最后,基于EV/Revenue估值法,当前估值低于历史水平,提供安全边际,因此维持买入评级。
关键展望
- 报告未明确给出未来验证点或时间窗口,但暗示F1Q业绩(预计2024年6月初公布)将是短期催化剂。
- 高盛预计AI相关收入将在2025财年下半年开始显现,但未量化具体贡献。
- 风险因素:宏观不确定性、竞争(如AWS、Google Cloud)、Atlas增速放缓、AI变现延迟。
推荐标的
- MongoDB (MDB.US):买入,目标价420美元。理由:Atlas增长强劲,AI定位领先,估值合理。
关键图表
图1. Atlas F1Q 营收超预期及 F2Q 指引(对比图2:Datadog 环比营收增长)

图2. NPM 包下载量:“mongodb”(图4:MongoDB 核心 NPM 包下载量)

图3. Atlas 自下而上框架:新客户、扩展及 AI 贡献
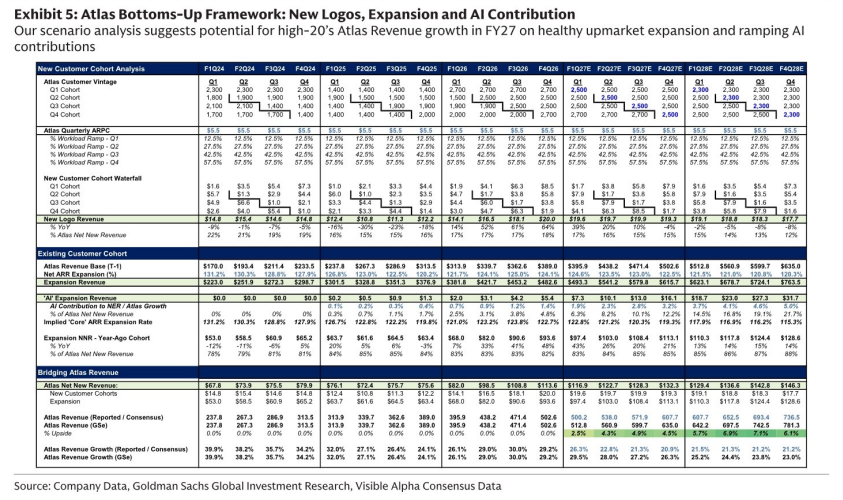
图4. 预测与市场一致预期及指引对比

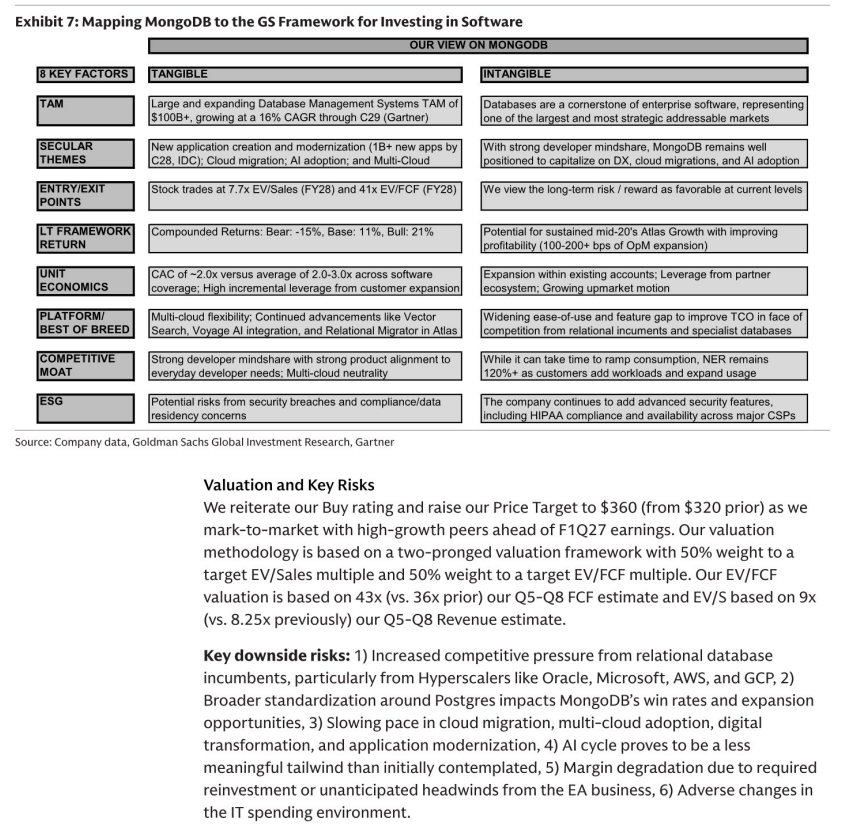
图5. 将 MongoDB 映射至高盛软件投资框架