高盛:韩国AI超级盈余的传导——主要通过外汇和财政政策
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛利用跨国贸易条件(TOT)案例研究评估韩国AI驱动的巨大TOT收益的宏观影响。韩国是AI繁荣的主要受益者之一,出口因内存价格大幅上涨而激增,2026年有望突破1万亿美元。TOT在Q2同比改善约20%,推动Q1名义GDP增长17.1%,为三十年来最快。跨国研究表明,正向TOT冲击通常伴随货币升值,但大宗商品出口国与制造业出口国的宏观效应差异显著。对于韩国,TOT收益能否转化为更广泛增长取决于外汇和财政政策。韩元近期走弱可能抵消部分正向溢出效应,而新宣布的AI项目若实施,中期内可每年提升实际GDP增长0.4个百分点。报告认为,韩元稳定应是近期政策优先事项,长期需通过货币紧缩和主权财富基金进行盈余再循环。
主要观点
- 韩国是AI繁荣的主要受益者,出口因内存价格大幅上涨而激增,2026年有望突破1万亿美元。
- 2026年前五个月,韩国内存出口同比增长近150%,其中近80%来自价格上涨。
- 半导体出口占韩国2025年总出口的四分之一,贡献了截至5月总出口同比增量的四分之三。
- 出口价格上涨已传导至国民收入指标:Q1 TOT同比改善8.6%,Q2加速至约20%。
- Q1 GDP平减指数同比上升约13%,名义GDP增长17.1%,为三十年来最快。
- 跨国研究表明,正向TOT冲击通常伴随货币升值:制造业出口国TOT每增加一个标准差(2.9%),货币在短期内升值0.5%,四个季度后升值1%。
- 大宗商品出口国与制造业出口国的宏观效应不同:前者消费和通胀更强但资本支出较弱,后者消费更稳定、通胀更低、资本支出更强。
- 对于韩国,TOT收益能否转化为更广泛增长取决于外汇和财政政策;韩元近期走弱与跨国经验相悖。
- 韩元疲软通过通胀传导、削弱消费者购买力和企业利润,可能抵消部分正向TOT溢出效应。
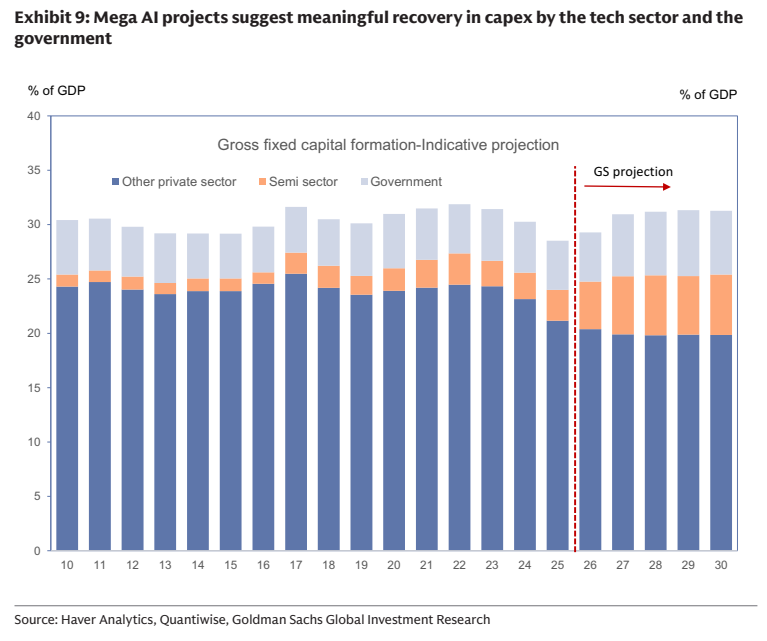
- 新宣布的AI项目若按此前半导体集群计划实施,中期内可每年提升实际GDP增长0.4个百分点。
- 报告建议,近期政策优先事项是稳定韩元以保障价格稳定并扩大AI繁荣至国内需求;长期需通过货币紧缩和主权财富基金进行盈余再循环。
论述逻辑
报告从韩国AI驱动的出口价格飙升出发,指出TOT大幅改善(Q2约20%),进而推高名义GDP。通过跨国案例研究(32个经济体,2000Q1-2026Q1),区分大宗商品出口国和制造业出口国,发现TOT冲击对汇率、消费、通胀和投资的影响不同。对于韩国这一制造业出口国,TOT收益通常应带来货币升值和通胀下降,但近期韩元走弱,可能通过通胀传导和需求抑制抵消溢出效应。因此,政策选择(外汇干预和财政刺激)成为关键:稳定韩元可保障价格稳定,而AI项目投资可提升中期增长。长期来看,盈余再循环(货币紧缩+主权财富基金)对宏观稳定和增长潜力至关重要。
关键展望
- 报告明确提到,韩元稳定应是近期政策优先事项,以保障价格稳定并扩大AI繁荣至国内需求。
- 新宣布的AI项目若实施,中期内可每年提升实际GDP增长0.4个百分点。
- 长期来看,若AI繁荣持续,盈余再循环(逐步货币紧缩+通过新主权财富基金储蓄部分财政意外收益)将变得越来越重要。
- 报告未明确给出具体时间窗口或目标价。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 内存价格上涨推动了韩国近期出口增长的大部分

图2. 韩国整体贸易条件大幅改善,推高了其GDP平减指数

图3. 近期大宗商品出口国以及出口半导体的韩国和台湾的贸易条件改善
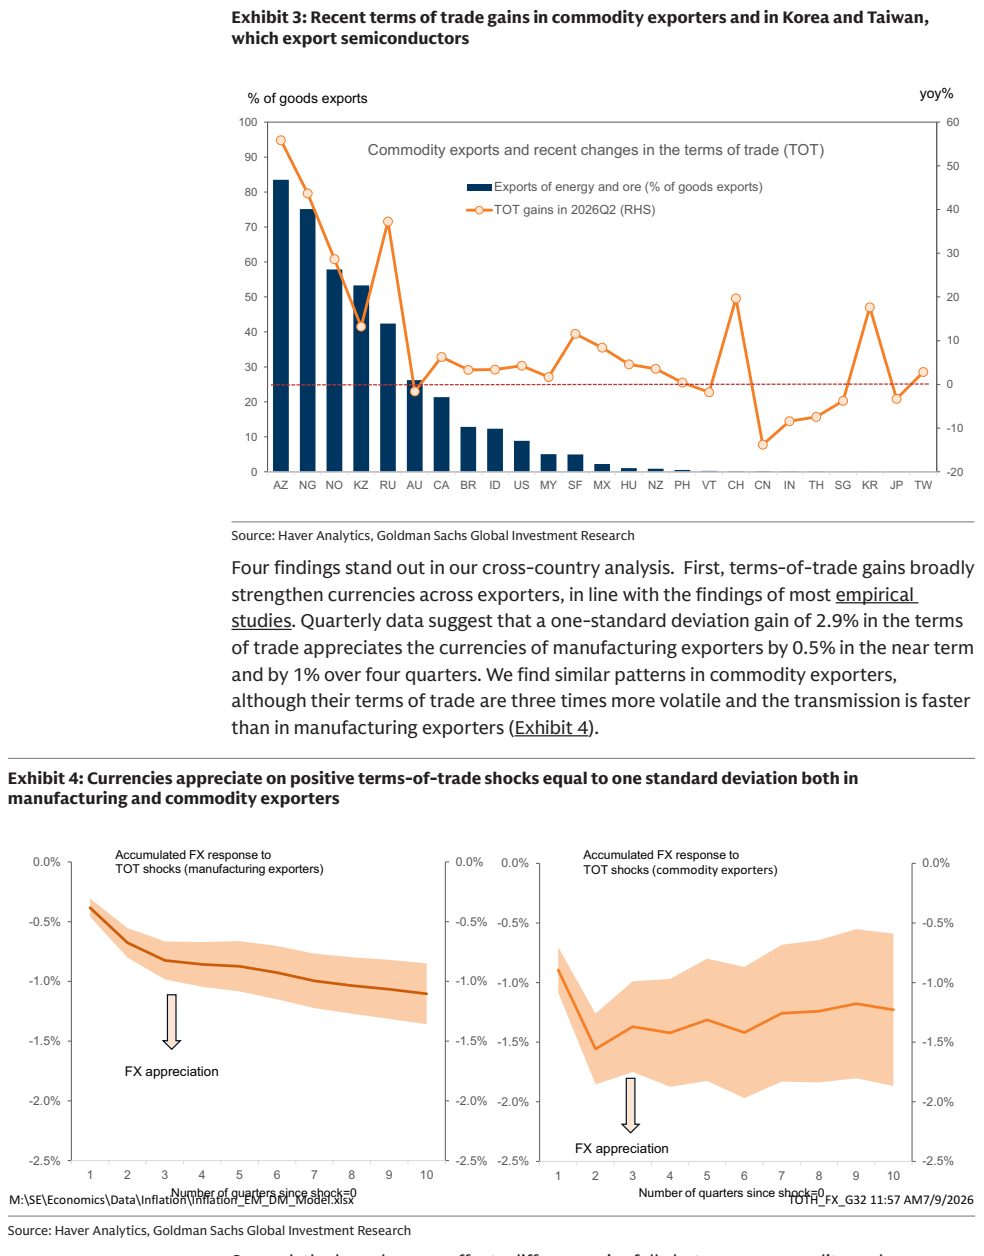
图4. 贸易条件改善往往提振大宗商品出口国的实际消费,但对制造业出口国则不然

图5. 大宗商品出口国因贸易条件改善而减少资本支出,而制造业出口国的资本支出则积极回应
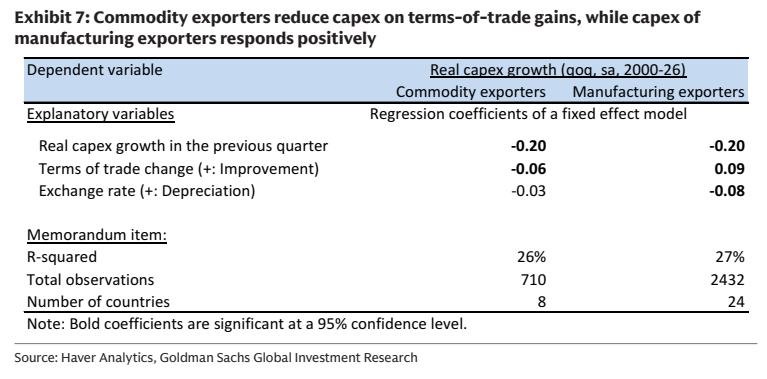
图6. 韩元近期变得逆周期,在出口激增中走弱
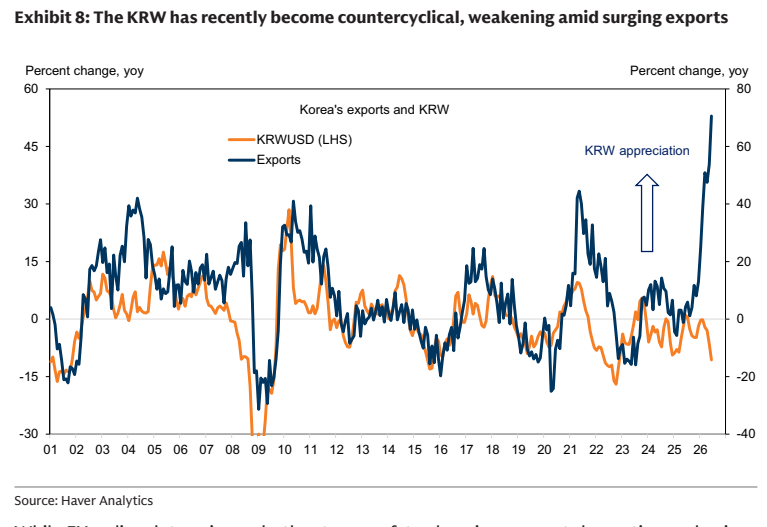
图7. 大型AI项目表明科技行业和政府的资本支出有望显著复苏