美国银行:甲骨文公司4Q26预览——在增长与数据中心建设及融资需求间平衡;目标价240美元
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行在4Q26预览报告中指出,甲骨文公司正面临增长与数据中心建设及融资需求之间的平衡。报告维持买入评级,目标价从230美元上调至240美元。预计4Q26营收同比增长8%至146亿美元,非GAAP EPS为1.80美元。数据中心资本支出持续高企,但融资渠道畅通。云业务(OCI)仍是主要增长引擎,但传统数据库业务面临压力。报告认为,尽管短期存在融资担忧,但长期增长前景依然强劲。
主要观点
- 维持买入评级,目标价从230美元上调至240美元,基于约25倍2027年非GAAP EPS预期。
- 预计4Q26营收146亿美元,同比增长8%,符合市场预期。
- 非GAAP EPS预计为1.80美元,与市场预期一致。
- 云基础设施(OCI)营收预计同比增长45%,达到22亿美元,是增长核心。
- 传统数据库业务营收预计同比下降2%,受云迁移影响。
- 数据中心资本支出预计为35亿美元,全年达130亿美元,高于此前指引。
- 公司通过债务和运营现金流为资本支出融资,净债务/EBITDA约为2.5倍,处于可控范围。
- 管理层重申2027财年营收目标650亿美元,隐含约10%的复合年增长率。
- 风险包括:云竞争加剧、传统业务下滑速度快于预期、融资成本上升。
论述逻辑
报告从4Q26业绩预览出发,指出营收增长主要由OCI驱动,但传统数据库下滑部分抵消。数据中心建设推高资本支出,但公司融资能力(债务和现金流)足以支撑。基于此,报告认为市场对融资担忧过度,维持买入评级并上调目标价,反映对长期增长信心。
关键展望
- 报告未明确给出未来验证点或时间窗口,但提及2027财年营收目标650亿美元作为长期指引。
- 风险包括云竞争、传统业务下滑和融资成本上升。
推荐标的
- 甲骨文(Oracle, ORCL):评级买入,目标价240美元(此前230美元),理由:云业务强劲增长,数据中心投资支撑长期前景,融资风险可控。
关键图表
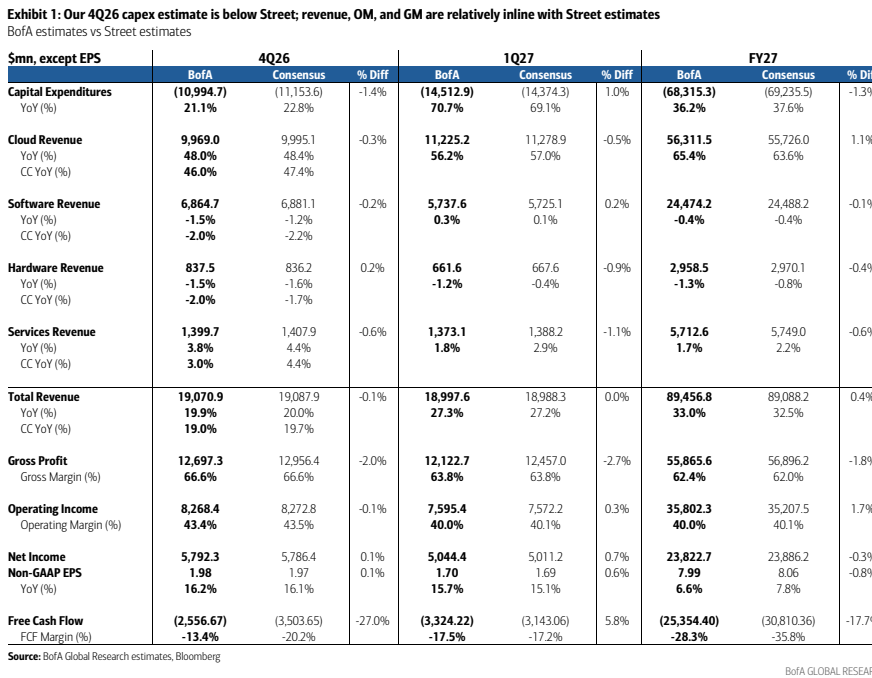
图1. 我们预测的4Q26资本开支低于市场预期;营收、营业利润率及毛利率与市场预期基本一致