美国银行:美银 Unity(U.US)26年第三季度前瞻:超预期幅度成焦点;创作策略清晰度是下一波上涨的关键
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行重申对Unity的“买入”评级,目标价50.00美元。 报告指出,尽管估值较高,但Unity 2027财年的EBITDA预期稳固,且市场对Vector模型带来的增长已有充分预期。 分析师认为,Unity第三季度的核心看点在于Vector模型与游戏引擎运行时数据的整合效果,以及管理层能否清晰阐述Create业务的长期增长逻辑。 目前市场对UnityAds的增长预期较高,但对Create业务的货币化潜力仍持谨慎态度,这为后续估值提升留下了空间。
主要观点
- 重申“买入”评级,目标价50.00美元,基于18倍2027财年预期EBITDA。
- UnityAds业务增长强劲,预计2027财年第一至第四季度同比增速将从100%放缓至57%。
- 第三季度Grow业务营收预期存在上行风险,此前指引为环比增长20%。
- 管理层将重点阐述游戏引擎运行时数据与Vector模型整合后的成果。
- 市场对Create业务的货币化和盈利能力改善预期较低,这构成了潜在的预期差。
- 美国银行对2026财年和2027财年的营收预测均高于市场共识(Street)。
论述逻辑
- Unity新管理层上任后Vector模型表现显著改善 -> 市场对Vector驱动的UnityAds增长已有高预期 -> 股价上涨的关键在于管理层能否证明Create业务(游戏引擎)的货币化能力 -> 若Create业务逻辑清晰化,将推动估值进一步扩张。
关键展望
- 预计2027财年EPS为2.16美元,2028财年为2.36美元。
- 若Vector模型表现超预期或Create业务盈利能力得到证实,将构成股价上行风险。
- 若Grow业务增长未能重新加速或宏观逆风导致移动游戏广告支出减少,将构成下行风险。
推荐标的
- Unity (U.US): 买入 (BUY), 目标价 50.00 USD
关键图表
图1. 美银与市场一致预期、估值及目标价
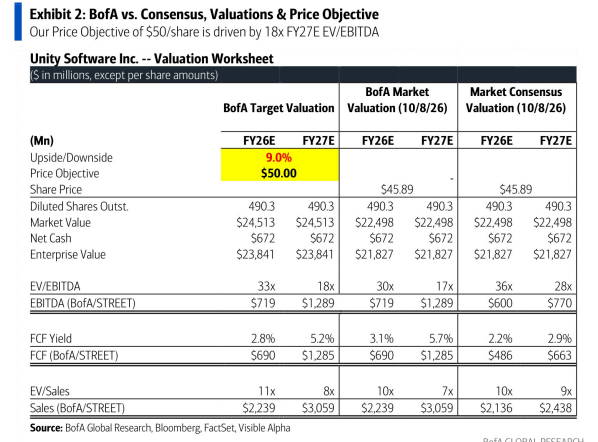
图2. 可比公司分析 - 大规模在线广告
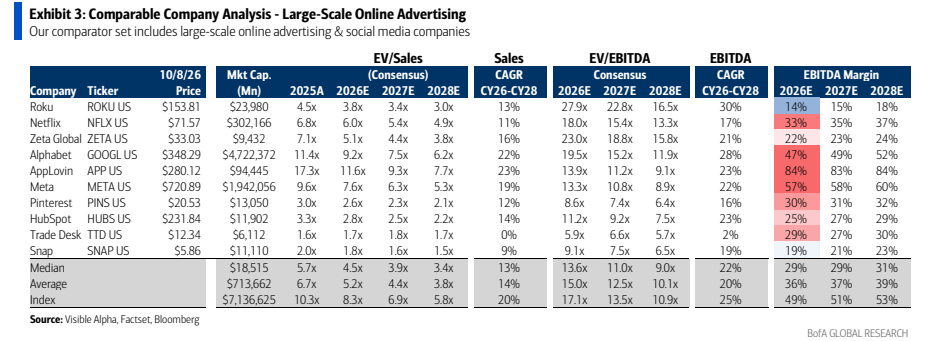
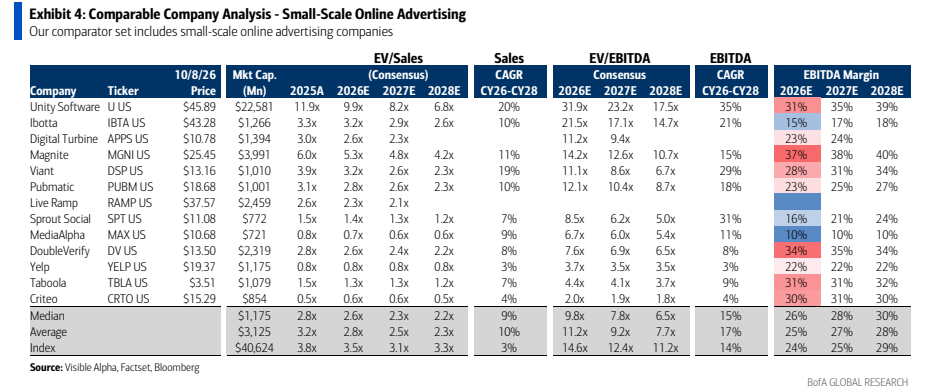
图3. 可比公司分析 - 小规模在线广告