伯恩斯坦 美国IT 硬件服务器OEM:投资者对戴尔的三个担忧以及我们认为风险可控的原因
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告针对戴尔(DELL)在2027财年第二季度融资应收账款激增引发的投资者担忧进行了解析。 戴尔融资应收账款在FQ2'27同比上升71%至205亿美元,引发了关于AI数据中心就绪风险、融资激增的持续性以及信贷质量恶化的讨论。 伯恩斯坦认为,融资是戴尔差异化AI基础设施产品的重要组成部分,且融资应收账款的增长主要与AI服务器订单激增(FQ2'27环比增长150%至609亿美元)相关,而非结构性风险。 尽管信贷组合中中低评级占比有所上升,但戴尔并未放宽承销标准,且信贷损失准备金率保持在约1.5%的稳定水平,整体风险可控。 分析师重申对戴尔的“跑赢大盘”评级,目标价650美元。
主要观点
- 戴尔融资应收账款在FQ2'27出现显著增长,同比上升71%至205亿美元。
- 融资应收账款的增长主要由AI服务器订单激增驱动,而非数据中心就绪问题。
- 戴尔AI服务器业务中仅有不到11%涉及融资,且多为4-12个月的短期过桥融资。
- 融资应收账款占AI服务器积压订单的比例实际上呈下降趋势。
- 信贷组合中高评级占比从FQ1'27的47%降至FQ2'27的36%,中低评级占比升至64%。
- 戴尔的信贷损失准备金率保持稳定,约为1.5%。
- FQ2'27净核销额为2000万美元,核销率为0.5%,与历史水平一致。
论述逻辑
- AI服务器订单激增(FQ2'27环比+150%)导致融资需求短期上升 -> 融资应收账款随之增长(+71% YoY) -> 尽管信贷组合评级下移,但戴尔通过严格的承销标准(如利用take-or-pay协议)控制风险 -> 损失准备金率(1.5%)和实际核销率(0.5%)保持稳定 -> 结论:融资是竞争优势而非结构性风险,维持戴尔“跑赢大盘”评级。
关键展望
- 戴尔预计随着客户数据中心达到运营目标,长期资本提供商将取代戴尔金融服务(DFS)。
推荐标的
- 戴尔(DELL):评级“跑赢大盘”,目标价650美元。
- 惠普企业(HPE):评级“与大盘持平”,目标价62美元。
- 超微电脑(SMCI):评级“与大盘持平”,目标价42美元。
关键图表
图1. 各季度末客户融资应收账款总额(百万美元)

图2. 客户融资应收账款总额环比增长

图3. 2027财年第二季度AI服务器新订单环比增长150%
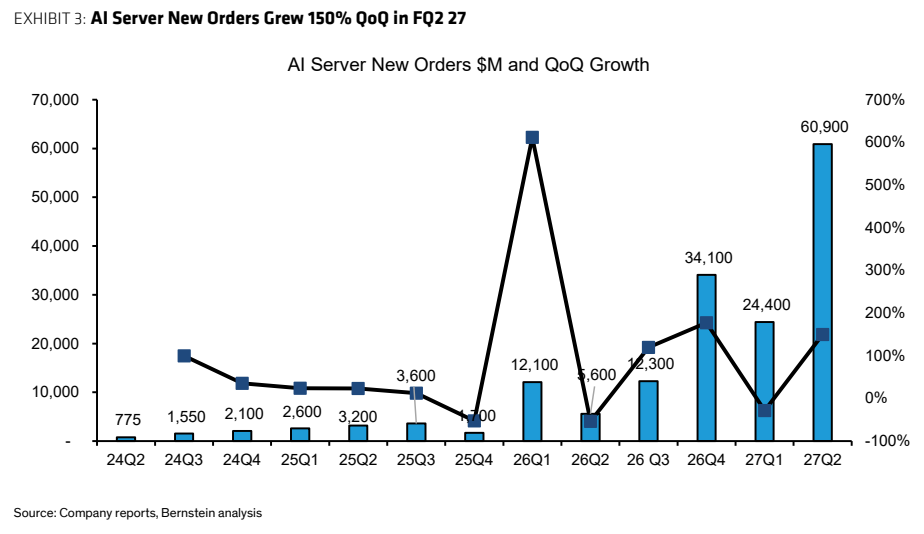
图4. 融资应收账款占戴尔AI服务器积压订单的百分比

图5. AI服务器收入(百万美元)及环比增长

图6. AI服务器积压订单

图7. 各季度末整体客户融资应收账款的信贷质量

图8. 损失准备金占总固定期限客户应收账款的百分比
