摩根大通 资金流向与流动性:长久期和利差敞口的压制
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了全球债券市场的仓位分化,指出量化基金因持有短久期敞口而获益,而主动型管理人在努力控制长久期和利差敞口的过剩。 摩根大通认为,由于主动型管理人的规模远大于量化基金,短期内市场面临进一步减仓带来的负面动能风险。 此外,报告观察到二季度储备多元化流向欧元和黄金,数字资产资本流入虽有所改善但仍仅为去年同期的一半,且机构投资者对巴西股市的乐观程度低于散户。
主要观点
- 债券市场仓位呈现分化,量化基金受益于短久期敞口,而主动型管理人则面临长久期和利差敞口过剩的压力。
- 摩根大通倾向于认为短期内主动型管理人将进一步减少久期和利差敞口,从而放大负面动能。
- 二季度全球储备多元化资金流向欧元和黄金。
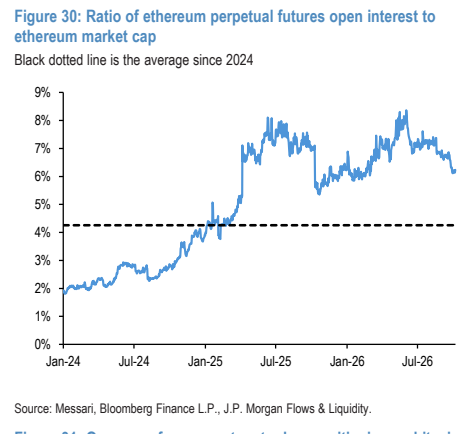
- 数字资产资本流入年化规模为660亿美元,约为去年同期的一半。
- 机构投资者在巴西总统大选首轮后对巴西股市的乐观程度低于散户。
- 风险平价基金杠杆率低于平均水平,但受债券波动率上升影响,增加杠杆的意愿不足。
论述逻辑
- 债券市场仓位分化(量化vs主动) -> 主动型管理人规模占优 -> 市场面临长久期和利差敞口减仓压力 -> 负面动能放大 -> 债券市场面临双向风险。
关键展望
- 短期内债券市场面临双向风险:要么均值回归信号促使量化基金获利了结从而压低收益率,要么主动型管理人进一步减仓放大负面动能。
推荐标的
- 报告未明确给出具体个股推荐标的。
关键图表
图2. 外汇储备管理者的季度资金流向
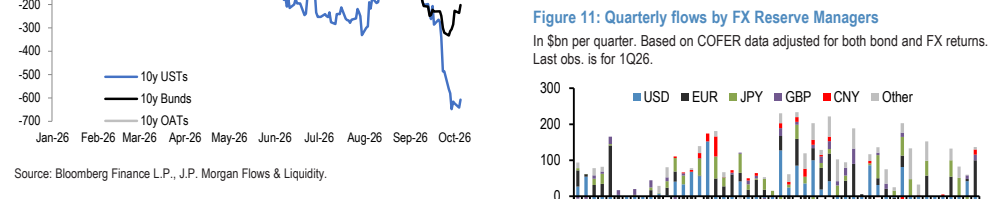
图3. 基于芝商所未平仓合约变动的持仓代理指标
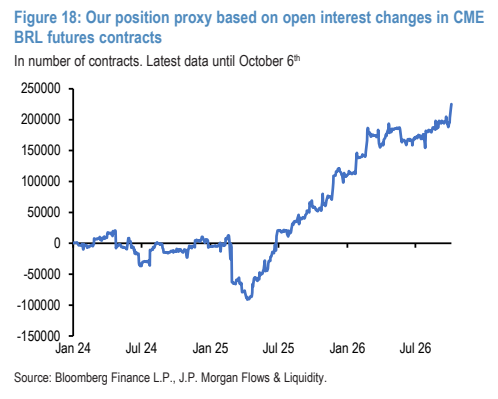
图4. EWZ ETF的空头权益
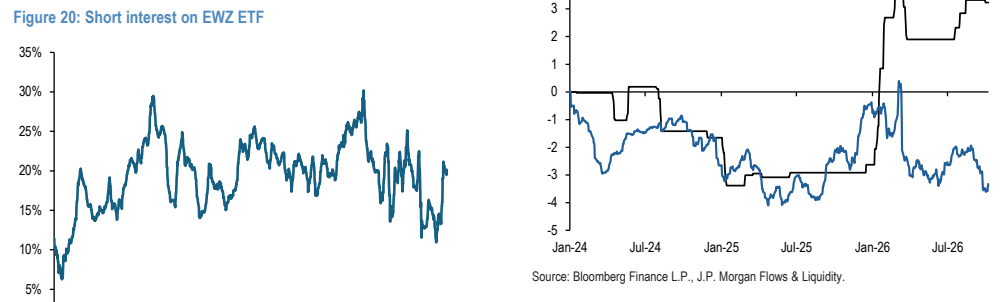
图5. 以太坊永续合约未平仓合约比率