瑞银:Arista Networks(ANET.US)供应链拖累收入确认但长期需求驱动因素完好,维持买入评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
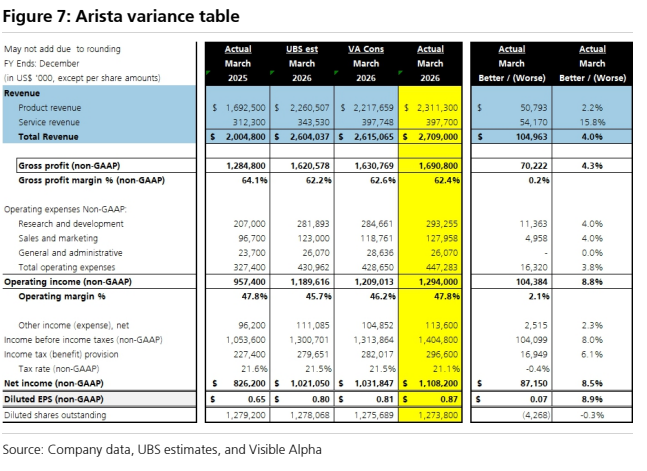
瑞银维持Arista Networks买入评级,目标价从177美元上调至187美元,基于更强的AI资本支出推动EPS预期上调。Arista一季度收入27.1亿美元,超预期4%,EPS 0.87美元超预期。公司上调2026年收入增长指引至约28%(此前25%),AI收入目标从32.5亿美元提高至35亿美元。但供应链限制(晶圆、芯片、CPU、光模块)制约增长,毛利率指引62%-64%偏向低端。产品递延收入环比增加6.43亿美元,采购承诺达89亿美元,显示需求强劲。瑞银上调2026/2027年EPS预期至3.61/4.36美元,但警告供应链压力可能使预期偏保守。
主要观点
- 一季度收入27.1亿美元,同比增长35%,超瑞银预期4%;产品收入23.1亿美元,同比增长37%,超预期2%。
- 递延收入62亿美元,同比翻倍,环比增长15%;产品递延收入环比增加6.43亿美元,较去年同期的2.19亿美元加速。
- 采购承诺达89亿美元,环比增加21亿美元,反映超大规模客户强劲订单。
- 2026年收入增长指引上调至约28%(此前25%),对应约115.62亿美元,高于瑞银此前预测的26.5%。
- AI收入目标从32.5亿美元提高至35亿美元,受Meta、微软、谷歌等超大规模客户资本支出上调推动。
- 毛利率62.4%符合预期(指引62%-63%),但公司重申全年指引62%-64%,评论暗示低端更谨慎。
- 运营利润率47.8%超瑞银预期45.7%,二季度指引46%-47%高于预期。
- 二季度收入指引28亿美元,超瑞银此前27.7亿美元;EPS指引0.88美元,超此前0.84美元。
- 供应链限制涉及晶圆、硅芯片、CPU和光模块,制约增长;但长期需求驱动因素完好。
- 瑞银上调2026/2027年EPS预期至3.61/4.36美元(此前3.50/4.20),收入增长预测分别上调至28%和22%。
- 目标价上调至187美元,基于约42倍2027年EPS预期,较标普500溢价近100%。
- 估值倍数与AI基础设施公司篮子平均约45倍一致,但Arista毛利率低约20个百分点。
论述逻辑
超大规模客户(Meta、微软、谷歌)上调资本支出预期 → 推动AI基础设施投资加速 → Arista的交换产品在数据中心资本支出中占比提升 → AI收入目标上调至35亿美元 → 2026年收入增长指引上调至约28% → 产品递延收入和采购承诺大幅增长确认需求强劲 → 但供应链限制(晶圆、芯片、CPU、光模块)制约收入确认和增长 → 毛利率指引偏向低端 → 瑞银上调EPS预期但认为仍偏保守 → 基于更高EPS和不变估值倍数(42倍),目标价上调至187美元。
关键展望
- 2026年收入增长约28%,AI收入目标35亿美元。
- 毛利率全年指引62%-64%,但低端更可能。
- 二季度收入指引28亿美元,EPS 0.88美元。
- 供应链改善可能使瑞银预期仍偏保守,但AI订单和收入确认的非线性要求谨慎。
- 风险:供应链压力持续、AI订单非线性、竞争加剧。
推荐标的
- Arista Networks (ANET.US):评级买入,目标价187美元(此前177美元),基于42倍2027年EPS预期4.36美元。理由:AI资本支出强劲、产品递延收入和采购承诺增长、长期需求驱动因素完好。
关键图表
图1. 采购承诺达89亿美元,环比增长31%
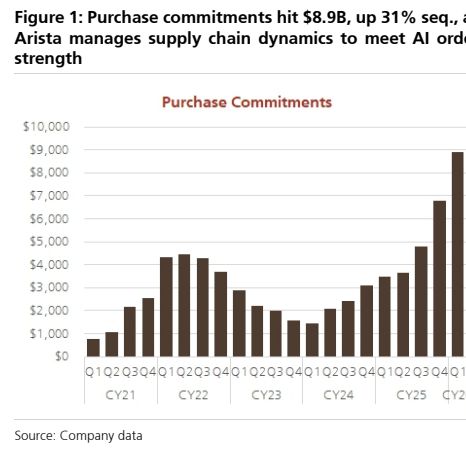
图2. 产品递延收入环比增长22%,达到约
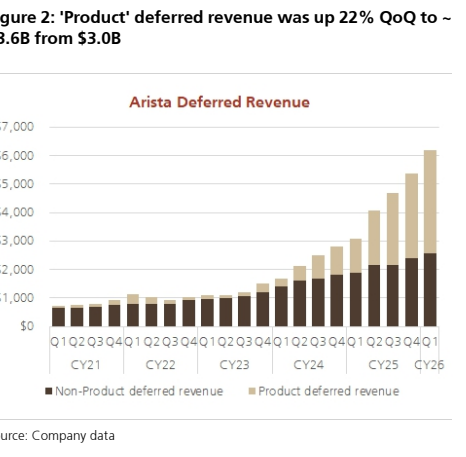
图3. 上调2026年和2027年营收及每股收益预期,但应受供应链不利因素制约
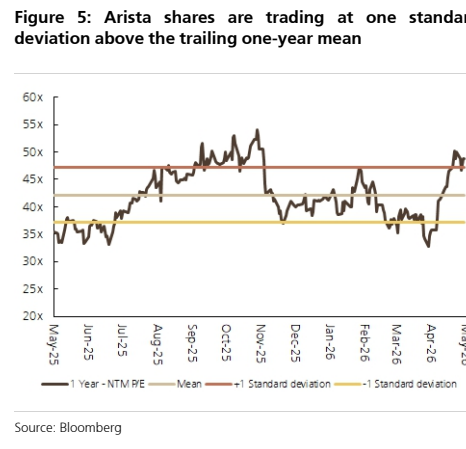
图4. 我们的目标倍数与AI基础设施相关公司平均倍数一致
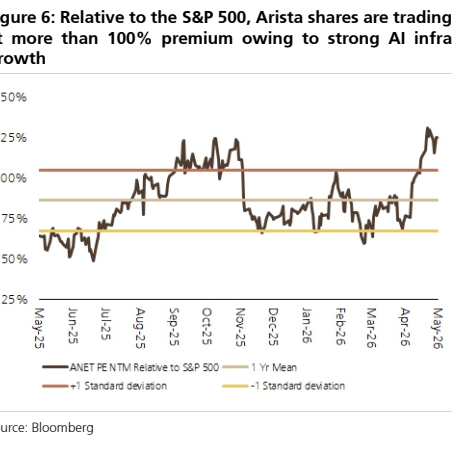
图5. Arista差异表