瑞银:芒果超媒(300413)广告展现韧性但会员趋势疲弱;维持中性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银维持芒果超媒中性评级,认为广告业务展现韧性但会员趋势疲弱。报告指出广告收入在宏观压力下仍保持稳定,但会员增长放缓且ARPU承压。公司内容投入持续,但短期盈利改善空间有限。目标价未明确调整,当前估值反映市场对增长放缓的担忧。
主要观点
- 广告业务展现韧性:尽管宏观环境疲软,芒果超媒广告收入仍保持稳定,受益于优质内容招商能力。
- 会员趋势疲弱:会员增长放缓,ARPU面临下行压力,因竞争加剧和用户付费意愿减弱。
- 内容投入持续:公司继续加大内容制作投入,但短期难以转化为显著收入增长。
- 盈利改善有限:成本端压力较大,利润率提升空间受限。
- 估值合理:当前股价已反映增长放缓预期,上行空间有限。
- 维持中性评级:缺乏明确催化剂,建议等待更佳入场点。
论述逻辑
宏观压力 → 广告收入韧性(优质内容支撑)→ 会员增长放缓 + ARPU承压(竞争与付费意愿)→ 内容投入持续但转化有限 → 盈利改善空间小 → 估值合理 → 维持中性。
关键展望
报告未明确给出未来验证点、时间窗口或价格目标。风险包括会员增长持续低于预期、内容成本超支、广告收入波动。
推荐标的
芒果超媒(300413),评级:中性。报告未提供目标价。
关键图表
图1. 芒果TV——FY25及Q126业绩回顾
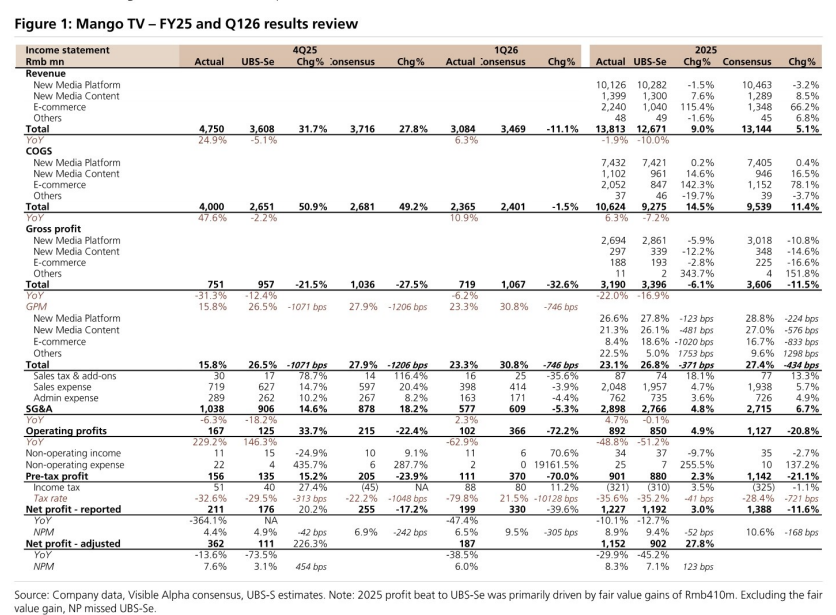
图2. 芒果TV——盈利预测调整及与Visible Alpha一致预期对比
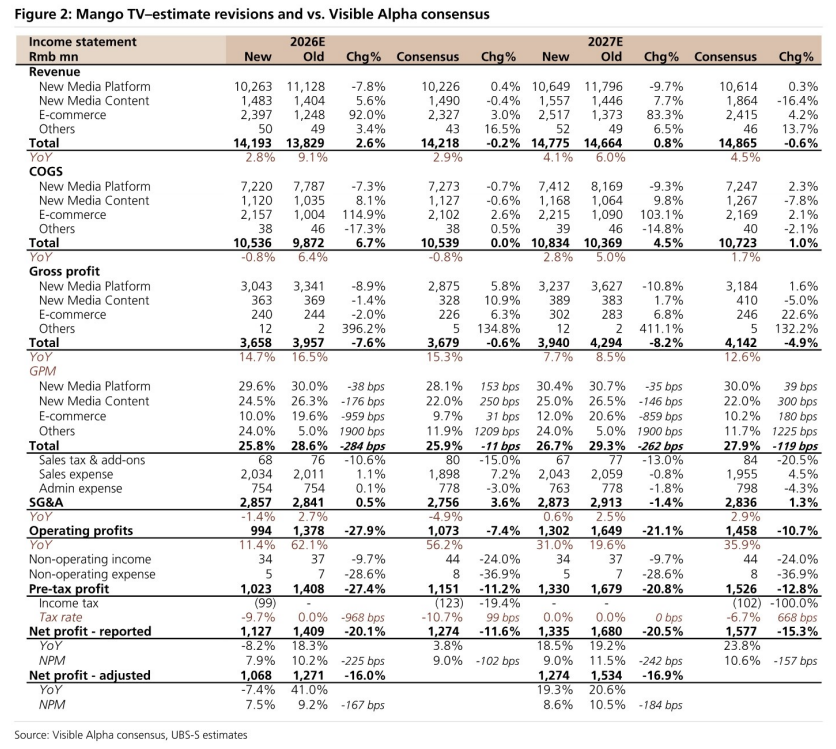
图3. DCF估值
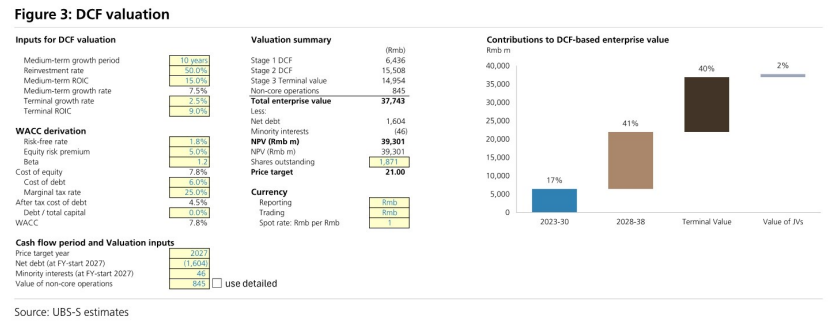
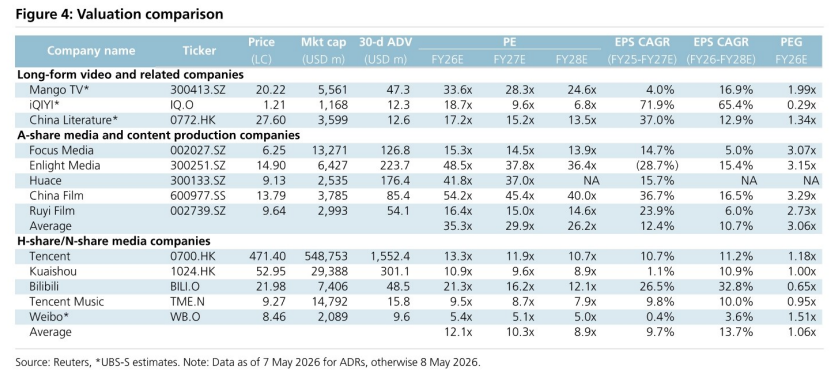
图4. 估值比较