杨云逍 张婧玮 朱昕怡 公司研究 业绩点评 埃科光电(688610):工业相机产品应用场景不断扩张
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券点评埃科光电2026年中报:公司26H1实现营收3.78亿元(同比+82.33%),归母净利0.69亿元(同比+91.92%),扣非净利0.68亿元(同比+107.90%),扣除股份支付后净利0.91亿元(同比+148.38%),高增验证PCB、显示面板、锂电三大下游景气及高端产品放量逻辑。 分领域看,电子制造收入1.15亿元(+60.44%)、新型显示1.09亿元(+143.66%)、新能源0.85亿元(+79.85%)、其他行业0.69亿元(+58.60%)。 26H1毛利率43.01%(同比+1.85pct),净利率18.31%(同比+0.92pct),合计期间费用率同比-0.85pct至22.48%。 公司推出16K光口彩色TDI线阵相机、CXP12-UD智能图像采集卡等新品,推进高速相机等产品在半导体检测领域的导入验证,高分辨率线扫描相机已批量应用于基因测序仪并拓展眼科OCT等场景。 华泰维持26-28年归母净利润预测1.28/2.37/3.42亿元(同比+100.28%/+84.79%/+44.28%),参照可比公司27年iFind一致预期PE 75倍给予公司27年75倍PE,上调目标价至261.00元(前值181.04元),维持“买入”评级。
主要观点
- 26H1业绩高增:营收3.78亿元(同比+82.33%),归母净利0.69亿元(同比+91.92%),扣非净利0.68亿元(同比+107.90%),扣除股份支付后净利0.91亿元(同比+148.38%)
- 电子制造领域收入1.15亿元(同比+60.44%),受益高端PCB扩产带动检测设备需求,TDI线扫描相机出货量高增,3C领域对中小幅面扫描相机存在大量需求
- 新型显示行业收入1.09亿元(同比+143.66%),8.6代OLED产线及MicroLED等新型产能加快落地,智能对焦系统已在前道检测环节全面实现国产替代
- 新能源行业收入0.85亿元(同比+79.85%),智能光学单元产品如2.5D成像系统成功导入锂电头部客户,并向焊道焊渣、铝壳外观、极片毛刺等检测难题拓展
- 其他行业收入0.69亿元(同比+58.60%),公司持续拓展半导体、生物医疗等有较好发展前景和较高进入门槛的新兴领域
- 盈利能力稳步提升:26H1毛利率43.01%(同比+1.85pct),其中Q2毛利率43.03%(同比+1.13pct、环比+0.06pct);净利率同比+0.92pct至18.31%
- 高端产品持续迭代:16K光口彩色TDI线阵相机适用于PCB检测,CXP12-UD智能图像采集卡满足半导体、显示面板及锂电检测需求,线光谱共焦传感器用于锂电池前段制造三维检测,彩色2.5D成像方案可同步检测颜色与形貌
- 半导体检测导入验证推进,与多家国内头部设备厂商建立良好合作关系;高分辨率线扫描相机已批量应用于基因测序仪,并拓展眼科OCT、细胞显微成像及医药自动化等场景
- 维持26-28年归母净利润预测1.28/2.37/3.42亿元,同比+100.28%/+84.79%/+44.28%;2026E-2028E营收预测为8.01/12.17/16.47亿元
- 估值与目标价:可比公司27年iFind一致预期PE为75倍,给予公司27年75倍PE,上调目标价至261.00元(前值181.04元,对应27年52倍PE,可比公司一致预期PE前值为62倍)
- 基本数据:截至8月18日收盘价185.00元,市值125.80亿元,52周价格范围51.95-263.40元;可比公司(奥普特、凌云光、精测电子、天准科技)27E PE均值75倍
论述逻辑
- 26H1 PCB、显示面板、锂电三大下游收入全面高增(电子制造+60.44%、新型显示+143.66%、新能源+79.85%)→ 验证下游景气及高端产品放量逻辑
- 产品结构优化及高技术附加值产品贡献提升 → 毛利率同比+1.85pct至43.01%,净利率+0.92pct至18.31%
- 高端产品持续迭代+应用领域向半导体、生物医疗等延伸 → 公司有望持续受益于机器视觉扩容与国产替代,打开中长期成长空间
- 中报披露半导体检测导入验证并与国内头部设备厂商建立合作关系 → 有望进一步受益半导体及高端PCB高景气 → 参照可比公司27年75倍PE上调目标价至261.00元,维持买入
关键展望
- 维持26-28年归母净利润预测1.28/2.37/3.42亿元,同比+100.28%/+84.79%/+44.28%,对应EPS 1.88/3.48/5.02元
- 上调目标价至261.00元(前值181.04元),给予27年75倍PE(可比公司iFind一致预期PE 75倍,前值62倍)
- 风险提示:下游行业景气不及预期、产品在新下游领域推广不及预期、产能投放延期、海外技术迭代加速
- 产品矩阵及应用场景不断拓宽(半导体检测、基因测序、眼科OCT、细胞显微成像、医药自动化等),报告认为有望打开中长期成长空间
推荐标的
- 埃科光电(688610 CH):维持“买入”评级,目标价261.00元人民币(对应27年75倍PE);理由为26H1业绩高增验证三大下游景气及高端产品放量逻辑,半导体检测导入验证推进
- 报告未对可比公司给出评级,仅在估值表中列示奥普特(688686)、凌云光(688400)、精测电子(300567)、天准科技(688003)作为估值参照,可比公司27E PE均值75倍
关键图表
图1. 图表1: 可比公司估值表
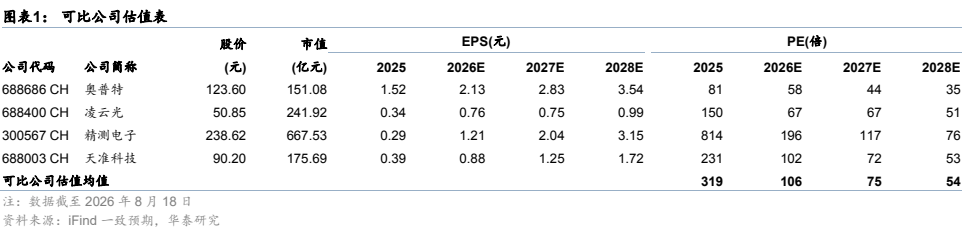
图2. 表2: 埃科光电PEBd
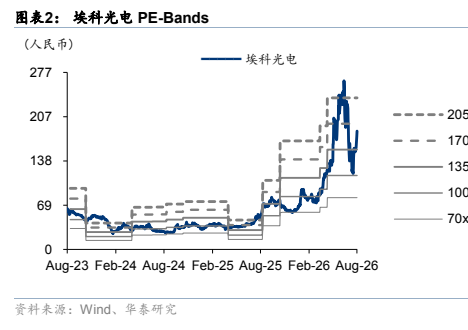
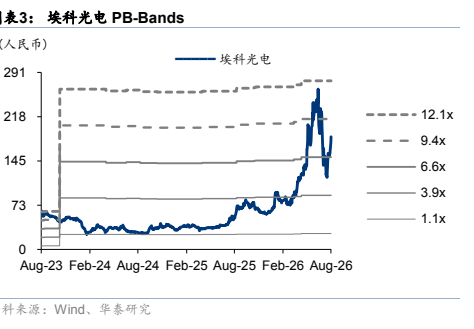
图3. 表3: 埃科光电PBBd