高盛全球市场日报:上调日债长端收益率预测
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为,日本国债曲线上的风险溢价比此前预期更持久,因此上调长端收益率预测:10年期日本国债收益率预计在2026年底达到2.50%、2027年底为2.25%,高于此前两个年份均为2.00%的预测。报告的核心判断是,市场对日本央行终端利率的定价大体符合高盛经济学家1.5%的基准假设,但曲线更远端纳入了更高且更持久的风险溢价。与美国、英国和欧元区在油价冲击后通过更鹰派的货币政策重新定价来抑制长端风险溢价不同,日本市场更多体现为中长期曲线变陡,说明投资者担心短期政策路径不足以压低通胀和财政风险。在日本央行更主动应对通胀风险、或实际通胀不确定性明显下降之前,高盛预计较高收益率仍会延续,曲线腹部将成为进一步通胀或财政担忧的压力释放口。
主要观点
- 高盛将日本国债长端预测整体上调,以反映更持久的风险溢价。新的预测显示,10年期日本国债收益率在2026年底为2.50%、2027年底为2.25%,而此前对两个年份的预测均为2.00%;这意味着高盛不再把近期长端利率上行视为短暂波动,而是认为曲线中嵌入的风险补偿需要在预测路径中保留更久。
- 日本央行最近一次会议语气略偏鹰派,但报告认为其继续强调“正常化”而非直接应对通胀上行风险,难以阻止日本国债继续跑输。10年期日本国债收益率已经升至上世纪90年代以来较少持续出现的水平,模型显示此轮上行主要来自期限溢价上升,而非单纯政策利率预期抬升。
- 期限溢价上升背后主要是日本本土财政风险和通胀风险,同时也受到全球收益率上行的温和拖累。报告特别提到,高市政府拟议的安倍经济学式经济政策、对日本央行更主动监督的市场预期,以及油价冲击,均可能推动日本国债收益率在整条曲线上上行。
- 市场对日本终端利率的定价大体符合高盛经济学家1.5%的预测,但远期曲线此后纳入了较高且持续的风险溢价。高盛认为,在当前全球通胀背景下,一定的正风险溢价是合理的,但当前幅度显示投资者担心近期政策路径不足以约束未来通胀风险。
- 与日本不同,美国、英国和欧元区市场在油价冲击后更明显地重新定价了央行的鹰派反应,从而限制了长端风险溢价上升并防止曲线更激进变陡。日本则更多表现为远期曲线中期斜率增加,而不是近端加息节奏明显加快,这反映出政策反应函数可信度仍不足。
- 从更长周期看,长端日本国债收益率上升的一部分来自曲线形态向全球金融危机前水平正常化,模型也会把这种曲线正常化识别为期限溢价抬升。不过,近期长端重新定价相对于市场预期政策路径和发达市场期限溢价上行幅度显得更偏离,显示市场还在计入政策推进过慢以及财政进一步宽松的潜在风险。
- 去年日本国债最便宜的位置主要在超长端,受供需失衡影响明显;今年这种便宜程度已向曲线腹部迁移,10年期附近比30年期更突出。长端供需因素仍会阶段性引发波动,寿险等投资者对超长期债券的需求仍显脆弱,但从点对点看长端互换利差年内走阔,日常层面的长端特异性供给冲击不如去年明显。
- 高盛的曲线模型显示,10年-30年斜率已接近公允价值,而2年-5年和5年-10年分段相对基本面显得明显偏陡。报告将这解释为宏观驱动因素向曲线内侧迁移:风险溢价上升和更持续的加息周期预期同时积累,导致曲线腹部更可能成为通胀担忧和财政担忧升温时的压力释放点。
- 日本国债的看跌冲击主要来自国内驱动因素。高盛溢出模型显示,冲突开始以来日本国债所受负面冲击中,来自海外因素的比例不到三分之一;因此,即使全球收益率下降会给日元利率带来小幅利多,长端收益率要显著回落仍必须依赖日本国内通胀、财政或政策沟通的变化。
- 报告把日元干预视为日本宏观压力的一个旁证:日本央行政策和全球收益率都不足以降低汇率压力,财政部干预只能争取时间,最终仍需要宏观基本面转向。高盛经济学家预计,在1.5%终端利率路径下,且通胀预期保持锚定,日本通胀到2027年四季度会回到低于2%的速度;但在市场看到日本央行愿意应对高通胀风险之前,风险溢价仍可能维持较高水平。
论述逻辑
油价冲击和日本财政扩张担忧抬升通胀不确定性 → 日本央行虽略偏鹰派但仍强调渐进正常化 → 市场相信1.5%终端利率,却担心近端政策路径不足以压制通胀 → 风险溢价沿曲线更远端和曲线腹部积累 → 长端和腹部日本国债收益率维持高位,10年期预测被上调至2026年底2.50%和2027年底2.25% → 只有日本央行更主动回应通胀、财政风险下降或实际通胀明显放缓,曲线风险溢价才可能压缩。
关键展望
- 利率预测方面,高盛把日本国债曲线预测上调并延长高风险溢价假设:10年期收益率预计2026年二季度至四季度均为2.50%,2027年一季度为2.45%、二季度为2.40%、三季度为2.30%、四季度为2.25%,到2028年底才回落至2.00%。30年期收益率预计从当前约3.75%逐步降至2027年底3.50%、2028年底3.10%,仍高于旧预测路径。
- 政策路径方面,高盛经济学家的基准情形仍是日本央行终端利率达到1.5%,市场近端定价大体与此一致。报告隐含判断是,日本央行若继续采取渐进正常化而非更主动压制通胀风险,远期曲线仍会保留更高风险补偿;若日本央行更主动,曲线可能压缩,长期远期利率可能落入更低但仍偏高的区间。
- 通胀展望方面,高盛经济学家预计在通胀预期保持锚定、政策利率升至1.5%的情况下,日本实际通胀会在2027年四季度回到低于2%的速度。报告认为,随着实际通胀被观察到逐步缓和,长期收益率中已计入的部分风险可能随时间下降,但短期内市场仍需要看到更明确的政策回应。
- 财政和供给风险方面,若消费税下调等财政支出超预期,财政风险溢价可能进一步上升,推动日本国债收益率高于当前预测。超长期债券净发行仍为正、寿险对超长债需求尚未转为净买入,也意味着长端供给压力仍可能再度加剧。
- 市场风险方面,更持久的油价冲击会推高通胀风险并带来预测上行风险;相反,全球收益率下行只能给日元利率带来小幅利多,因为报告判断日本国债此轮压力主要由国内因素驱动。曲线腹部,尤其2年-5年和5年-10年分段,仍是进一步通胀或财政担忧的主要压力释放区域。
推荐标的
- 日本国债曲线:报告没有给出单独的日本国债交易指令,但隐含观点偏向看空长端和曲线腹部久期,理由是风险溢价更持久、10年期收益率预测被上调,且2年-5年和5年-10年分段相对基本面偏陡。
- 维持支付10年腿的5年-10年-30年SOFR蝶式交易,开仓于2026年1月9日、开仓价-0.04,目标0.05、止损-0.09,报告时点约-0.05。
- 维持做空SGD/MYR,开仓于2026年1月24日、开仓价3.13,目标2.90、止损3.30,报告时点约3.09。
- 维持等权做多TRY、NGN和KZT兑美元的一篮子交易,开仓于2026年2月18日,总回报目标7.5%,修订止损0%,报告时点收益约2.8%。
- 买入3个月期、5月21日到期的11.45/12.00 EUR/NOK看涨价差,开仓于2026年2月20日、即期水平11.22,报告时点即期约10.92。
- 维持做多USD/SEK,开仓于2026年3月20日、开仓价9.3443,目标9.65、止损9.00,报告时点约9.2802。
- 平仓做多10年通胀互换相对0.25倍接收10年SOFR的交易,开仓于2026年3月27日、价位1.43,潜在收益约15个基点。
- 维持等权做多3年期法国、西班牙、意大利相对OIS,开仓于2026年4月10日、价位0.33,目标0.23、止损0.40,报告时点约0.28。
- 维持等权做多MSCI韩国和台湾、做空MSCI印度、菲律宾和泰国,开仓于2026年4月16日、基准100,修订目标125、修订止损110,报告时点约122。
- 维持做空EUR/HUF,开仓于2026年4月17日、价位361,目标350、止损372,报告时点约357。
- 维持做多3年SOFR互换利差,开仓于2026年4月17日、价位-22.6个基点,含持有收益目标-18个基点、止损-25.5个基点,报告时点约-20.9个基点。
- 维持2年-5年CAD曲线陡峭化交易,开仓于2026年4月24日、价位20个基点,目标35个基点、止损10个基点,报告时点约19个基点。
- 维持做空USD/EGP,开仓于2026年4月24日,总回报目标6%、止损-3%,报告时点约0.3%;同时维持做多5年5年EUR OIS-HICP,开仓于2026年5月1日、价位1.09%,目标0.88%、止损1.22%,报告时点约1.03%。
关键图表
Exhibit 1:Exhibit 1:市场定价与1.5%的终端利率一致,但此后包含很高程度的风险溢价

Exhibit 2:Exhibit 2:市场定价的是日元利率中期路径略微更陡,而不是近期更鹰派
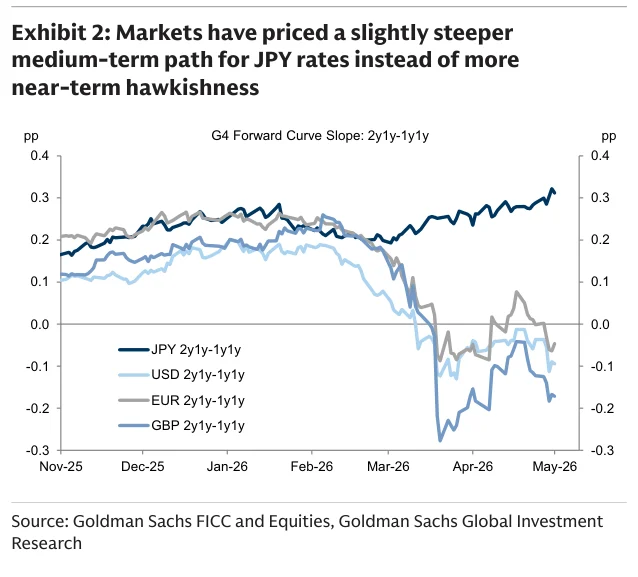
Exhibit 3:Exhibit 3:G4的期限溢价估算值已经正常化

Exhibit 4:Exhibit 4:日本国债曲线随通胀风险上升而变陡

Exhibit 5:Exhibit 5:长端互换利差曾出现阶段性波动

Exhibit 6:Exhibit 6:但供应驱动的长端动态在日常走势中已变得不那么明显

Exhibit 7:Exhibit 7:超长期债券净卖出在3月停止,但尚未转为直接买入

Exhibit 8:Exhibit 8:2年-5年和5年-10年曲线分段相对基本面显得偏陡

Exhibit 9:Exhibit 9:日本国债的看跌冲击主要来自国内驱动因素

Exhibit 10:Exhibit 10:我们上调日本国债预测,以纳入风险溢价更持久上升以及曲线腹部进一步跑输
