摩根士丹利:ASMPT有限公司:2Q26预览:OSAT与PCB——双增长引擎
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利在2026年7月6日发布报告,预览ASMPT 2Q26业绩,强调OSAT和PCB资本支出强劲,推动公司半导体解决方案和SMT业务增长。报告将目标价从188港元上调至248港元,维持超配评级。OSAT资本支出预计2026年增长45%,PCB资本支出增长约69%。ASMPT作为CoWoS-L on-substrate TCB唯一供应商,受益于台积电CoWoS产能扩张,但HBM TCB订单动能放缓。报告关注TCB订单、光子学订单、组织更新、混合键合进展及汽车/工业需求。估值方面,2027年预期市盈率30倍,低于同业Besi(35倍)和Hanmi(43倍)。
主要观点
- OSAT资本支出2026年预计增长45%,高于此前预期的34%,受高利用率和强劲需求推动。
- ASE近期将先进封装报价提高20%以上,中国OSAT普遍提价5-10%。
- PCB公司资本支出2026年扩张约69%,受AI需求驱动,ASMPT的SMT业务与PCB资本支出高度相关。
- 台积电CoWoS产能预计2027年底达200kwpm,ASMPT是CoWoS-L on-substrate TCB唯一供应商。
- HBM TCB订单动能放缓,因内存厂商将DRAM晶圆分配给服务器DRAM生产,利润更高。
- 2Q26预览:预计营收环比增长9%,同比增长34%;毛利率41.1%,营业利润率13.3%。
- 3Q26展望:营收预计49.21亿港元,环比增长9%,同比增长34%;毛利率41.1%。
- 2026-28年每股收益预测上调7%、10%、10%,反映半导体解决方案和SMT业务增长。
- 估值吸引:2027年预期市盈率30倍,低于Besi(35倍)和Hanmi(43倍)。
- 关键关注点:TCB订单(尤其是芯片到晶圆C2W)、光子学订单、新CEO任命及业务剥离、混合键合进展、汽车/工业SMT需求。
论述逻辑
报告从OSAT和PCB资本支出强劲增长出发,指出ASMPT的半导体解决方案和SMT业务分别受益于OSAT和PCB客户的资本支出扩张。OSAT资本支出连续第三年增长,PCB资本支出受AI需求推动大幅增加。同时,TCB业务中逻辑部分受益于CoWoS产能扩张,但HBM部分因内存厂商策略调整而放缓。基于这些趋势,报告上调盈利预测和目标价,并认为当前估值低于同业,维持超配评级。
关键展望
- 3Q26营收预计环比增长9%,同比增长34%。
- OSAT资本支出2026年增长45%,PCB资本支出增长约69%。
- 台积电CoWoS产能2027年底达200kwpm。
- 关注TCB订单(尤其是C2W)、光子学订单、组织更新、混合键合进展及汽车/工业需求。
- 风险包括HBM TCB订单放缓、竞争加剧等。
推荐标的
- ASMPT Ltd (0522.HK):超配评级,目标价248港元,当前股价204.80港元(2026年7月3日),上行空间21%。理由:受益于OSAT和PCB资本支出强劲、AI需求及CoWoS产能扩张。
关键图表
图1. ASMPT:2Q26预览

图2. ASMPT:3Q26展望

图3. 组装(后端)市场通常强劲

图4. 1Q26 OSAT利用率处于高位
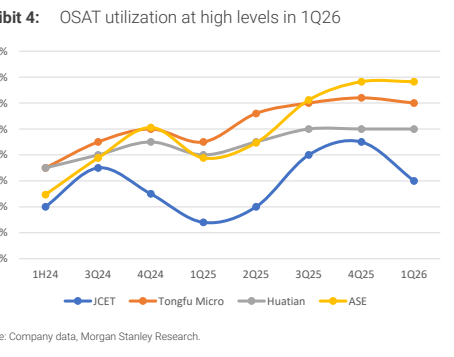
图5. 2026年OSAT资本支出可能增长45%,标志着

图6. ASMPT的SMT收入增长与PCB相关

图7. Besi B/B比率远高于1

图8. ASMPT季度订单达到最高水平
