高盛:赋能欧洲:谁为电气化和人工智能买单?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛报告探讨欧洲电气化和AI数据中心投资的成本。分析表明,未来十年电价涨幅将远低于预期,年均仅2-4%,低于过去十年5%的年增速。这缓解了对可负担性监管干预的担忧,并支持公用事业“盈利超级周期”和估值扩张的观点。报告区分了基准情景(欧盟目标大部分未实现、数据中心缓慢部署)和超采纳情景(欧盟目标达成、AI代理渗透率更高),分别对应2%和4%的年电价增长。约35-40%的电气化资本支出是非通胀或通缩性的,而电力需求增长将降低单位固定成本。家庭能源支出可能下降30%,每年节省约1200欧元。报告推荐三类公司:转型电气化故事(Naturgy、Enel、Engie、PPC)、可再生能源开发商(RWE、EDPR、Solaria、Orsted)及能源安全基础设施提供商(Siemens Energy、EON、Snam)。
主要观点
- 未来十年电价年均增长2-4%,远低于过去十年的5%和普遍预期。
- 基准情景(欧盟目标大部分未实现、数据中心缓慢部署)下电价年增2%;超采纳情景(欧盟目标达成、AI代理渗透率更高)下年增4%。
- 英国和德国电价年增幅可能达中高个位数,主要受电网费用上升驱动;德国可能通过财政支持缓解影响。
- 意大利和西班牙电价到2035年基本不变,因电网费用增长温和且电价正常化。
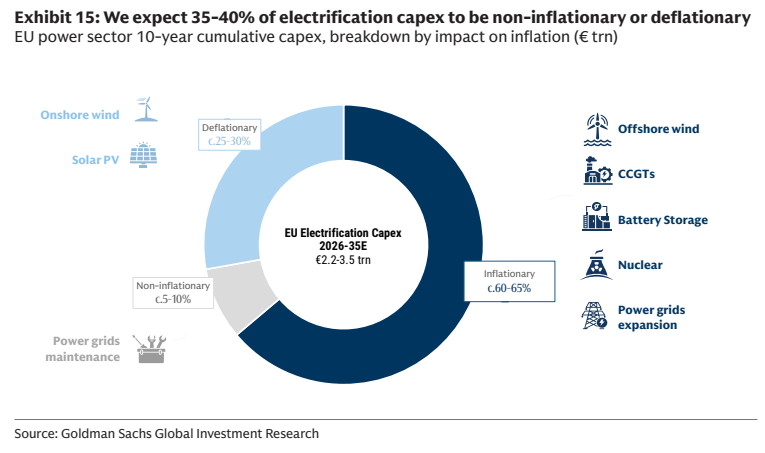
- 约35-40%的电气化资本支出(10年累计2.2-3.5万亿欧元)是非通胀或通缩性的,例如电网维护(非通胀)和陆上可再生能源(通缩)。
- 电力需求增长来自电动汽车、热泵、工业电锅炉、空调和数据中心,将分摊固定成本,降低单位电网费用。
- 基准情景下电力需求年增1.5-2.5%至2030年,之后加速至3-3.5%;超采纳情景下2030年后年增4.5-5%。
- 家庭电气化可节省约30%的燃料成本,相当于每年减少1200欧元能源支出。
- 欧洲每年在化石燃料上花费约1万亿欧元,电气化到2030-35年可每年节省1000-1500亿欧元。
- 电气化和AI将推动公用事业进入“盈利超级周期”,支持高个位数至低两位数的盈利增长至2030年代。
- 报告看好三类公司:转型电气化故事(Naturgy、Enel、Engie、PPC)、可再生能源开发商(RWE、EDPR、Solaria、Orsted)及能源安全基础设施提供商(Siemens Energy、EON、Snam)。
论述逻辑
报告从电气化和AI投资规模(2.2-3.5万亿欧元)出发,指出市场担忧可负担性,但分析显示电价涨幅有限。原因有二:一是约35-40%的资本支出非通胀或通缩(如电网维护和陆上风电),二是电力需求增长(来自EV、热泵等)摊薄固定成本。因此,电价年增仅2-4%,低于过去十年和普遍预期。这支持公用事业盈利增长和估值扩张,进而推荐受益于电气化趋势的特定公司。
关键展望
- 未来十年电价年均增长2-4%,具体取决于电气化和AI采纳速度。
- 英国和德国电价可能面临中高个位数增长,意大利和西班牙基本不变。
- 电力需求增长:基准情景下2030年前年增1.5-2.5%,之后3-3.5%;超采纳情景下2030年后4.5-5%。
- 家庭能源支出可能下降30%,每年节省1200欧元。
- 电气化资本支出10年累计2.2-3.5万亿欧元。
- 报告未明确给出具体时间窗口或目标价。
推荐标的
- Naturgy:转型电气化故事,电气化资本支出将显著加速。
- Enel:转型电气化故事,电气化资本支出将显著加速。
- Engie:转型电气化故事,电气化资本支出将显著加速。
- PPC:转型电气化故事,电气化资本支出将显著加速。
- RWE:可再生能源开发商,受益于回报上升和增长机会。
- EDPR:可再生能源开发商,受益于回报上升和增长机会。
- Solaria:可再生能源开发商,受益于回报上升和增长机会。
- Orsted:可再生能源开发商,受益于回报上升和增长机会。
- Vestas:可再生能源设备制造商,受益于订单和利润率上升。
- Nordex:可再生能源设备制造商,受益于订单和利润率上升。
- Siemens Energy:能源安全基础设施提供商。
- EON:能源安全基础设施提供商。
- Snam:能源安全基础设施提供商。
关键图表
图1. 德国和英国或因电网费用上升面临最高的电费增长
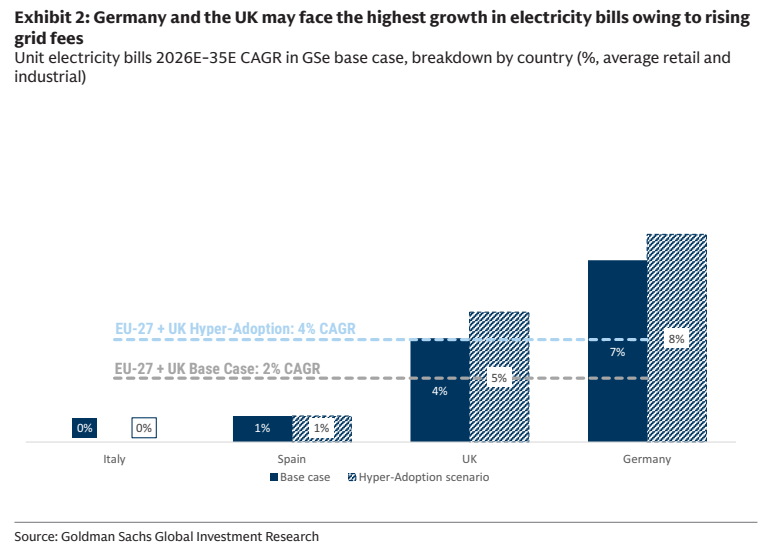
图2. 预计35-40%的电气化资本支出对通胀无影响或通缩,欧盟电力行业十年累计资本支出按对通胀影响分类(万亿欧元)
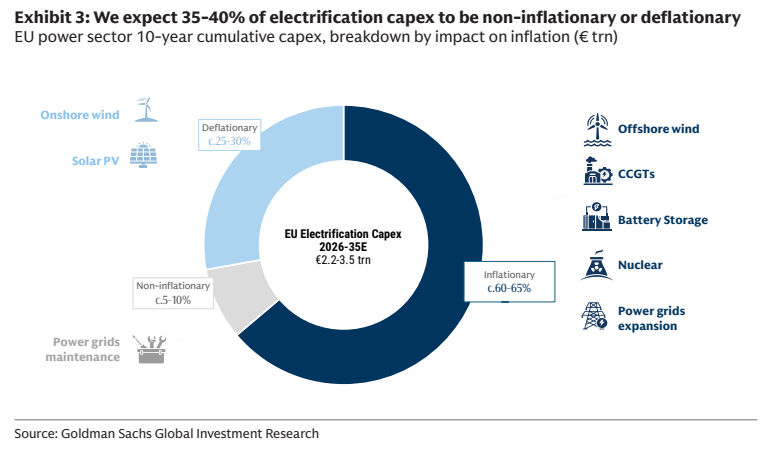
图3. 我们认为电力需求增长将从每年1.5-2%加速至可能4-5%,取决于电气化和数据中心部署速度
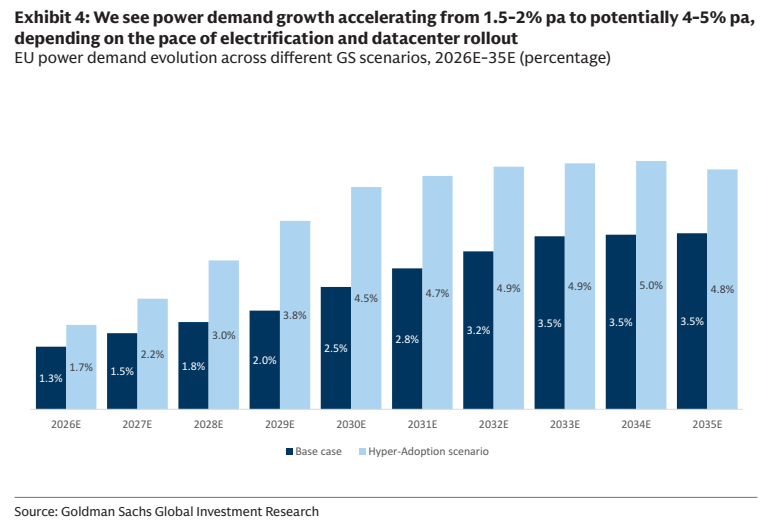
图4. 尽管电力消费量增加,电气化仍可使家庭账单减少约30%
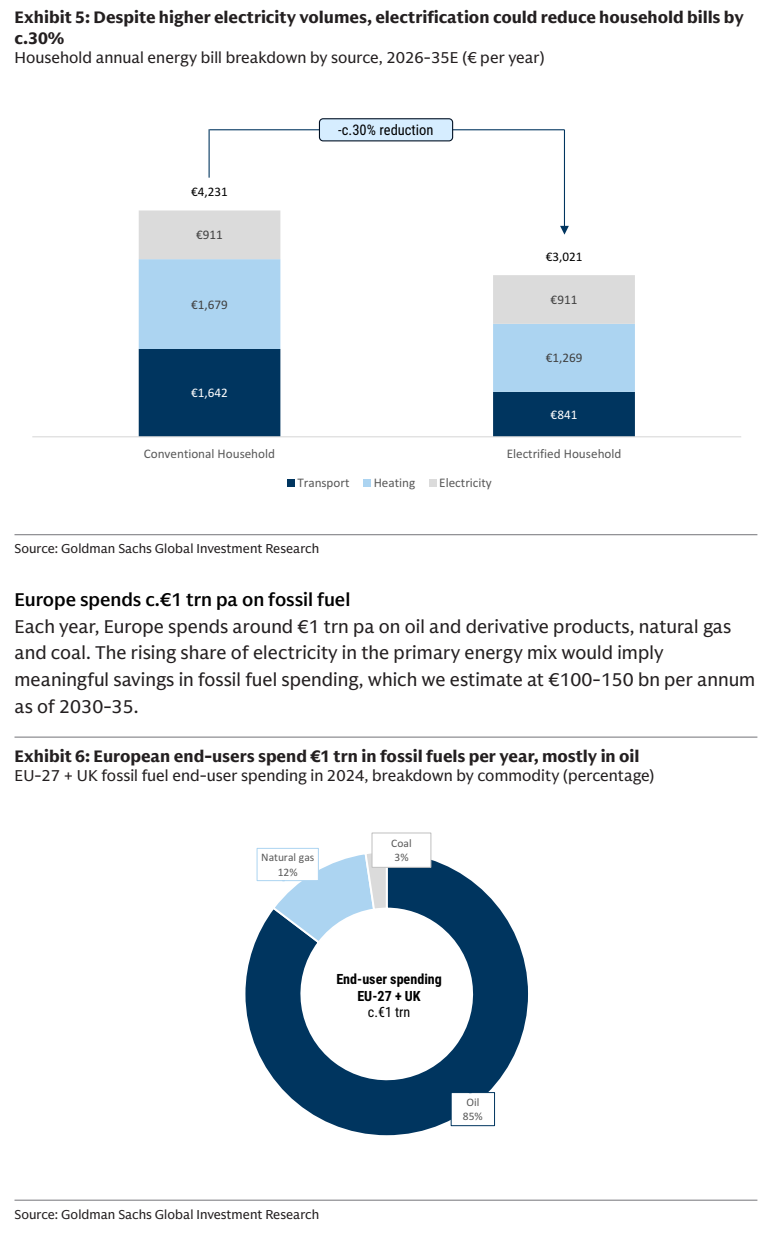
图5. 我们的超采纳情景假设更快的电气化和数据中心建设
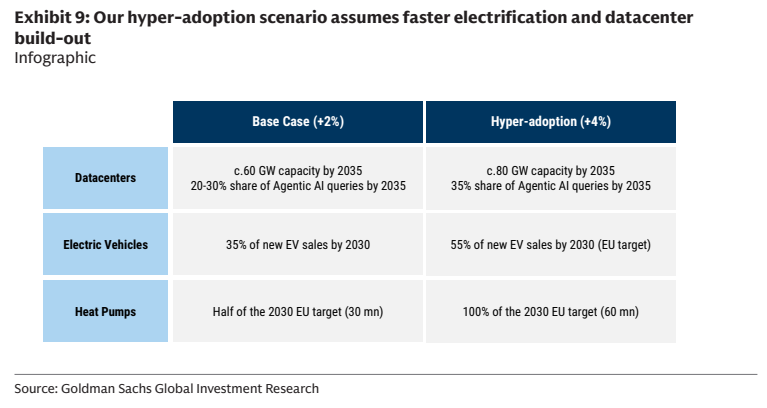
图6. 我们预计到2035年欧洲电费年复合增长率为2%,超采纳情景下为4%
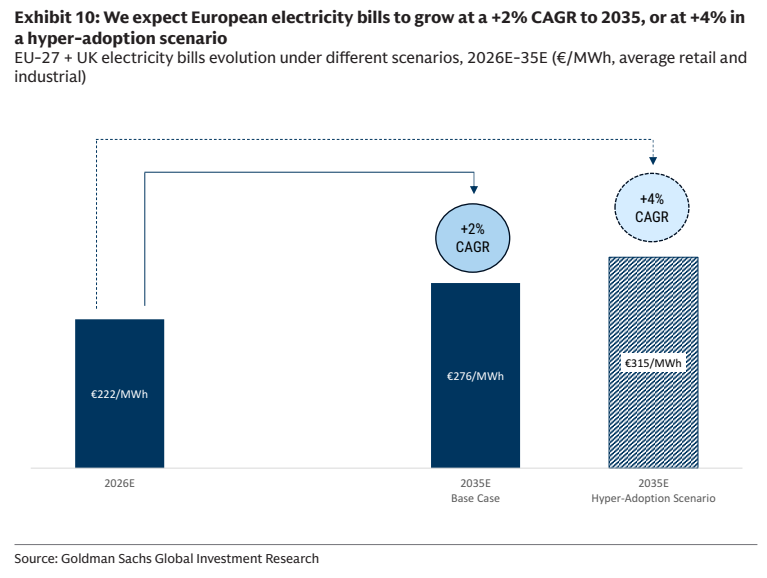
图7. 德国和英国或因电网费用上升面临最高的电费增长
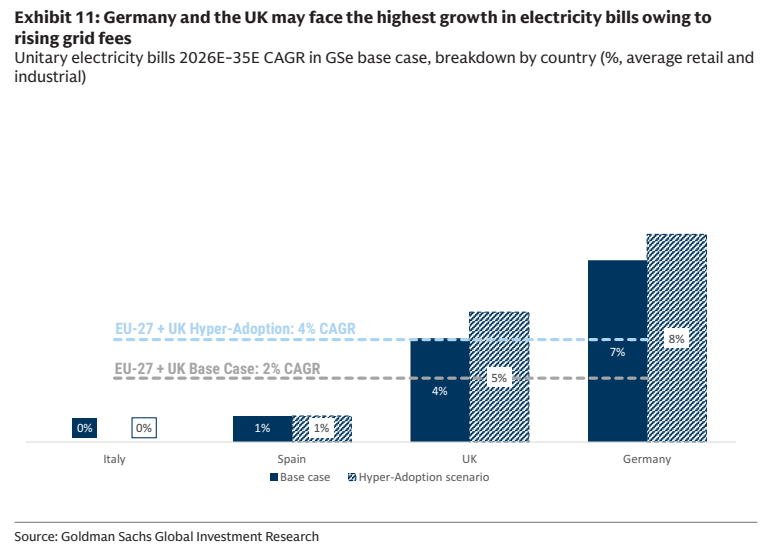
图8. 预计35-40%的电气化资本支出对通胀无影响或通缩,欧盟电力行业十年累计资本支出按对通胀影响分类(万亿欧元)