德意志银行全球展望:1999 遇上 1990
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行在最新全球展望中提出,当前宏观环境兼具1999年(科技泡沫)和1990年(衰退与转型)的特征。报告认为,市场可能高估了AI的短期颠覆效应,同时低估了地缘政治和债务风险。全球经济增长预计放缓至2.8%,通胀粘性在3%左右。建议超配防御性资产,低配周期股。
主要观点
- 当前市场情绪与1999年科技泡沫时期相似,AI相关股票估值过高。
- 全球债务水平接近1990年高点,政府和企业杠杆率均处于历史高位。
- 通胀回落速度慢于预期,核心CPI预计在2026年底仍高于3%。
- 美联储可能在2026年降息一次,但时点不确定。
- 欧洲经济面临能源转型和制造业衰退双重压力。
- 新兴市场分化明显,印度和东南亚受益于供应链转移。
- 地缘政治风险溢价上升,俄乌和中东局势仍是主要不确定性。
- 报告建议增持黄金和短期国债,减持股票和信用债。
论述逻辑
报告从历史类比出发,指出当前资产价格和投资者行为与1999年相似,而宏观债务和通胀环境则类似1990年。通过分析全球GDP增速、通胀路径、央行政策以及地缘政治事件,推导出市场可能面临“估值修正+基本面疲软”的双重压力,因此建议防御性配置。
关键展望
- 2026年全球GDP增速预测为2.8%(报告明确数字)。
- 2026年底核心CPI预计仍高于3%。
- 美联储可能仅在2026年降息一次。
- 风险包括:AI泡沫破裂、债务危机、地缘冲突升级。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 德意志银行GDP增长预测

图2. 德意志银行GDP预测——季度走势

图3. 德意志银行CPI通胀预测

图4. 伊朗战争后央行预期转向鹰派

图5. 德意志银行预测:失业率、预算赤字与公共债务

图6. 德意志银行预测:央行利率与市场价值

图7. 德意志银行2026年增长预测小幅下调;我们的预测仍高于市场共识
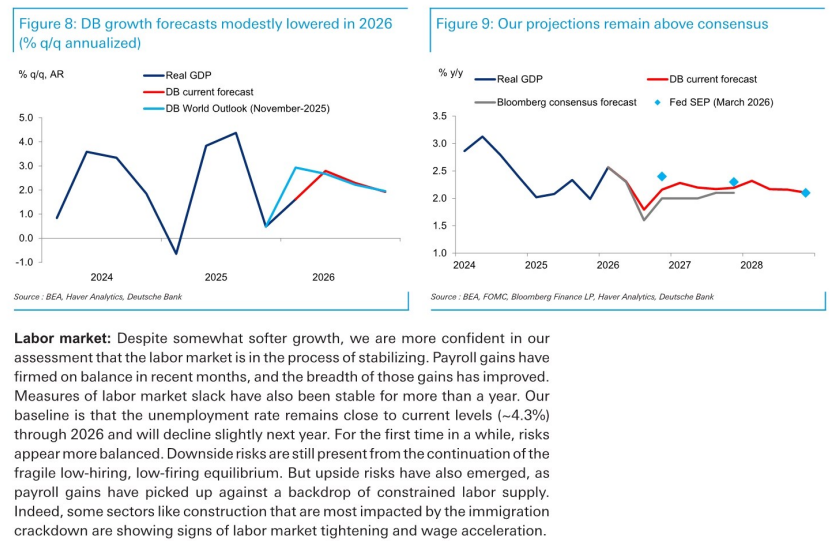
图8. 3个月、6个月和12个月均值;劳动力市场松弛指标平均而言
