瑞银全球创意电子(3443.TW)一季度毛利率超预期;CPU与汽车项目支撑中期增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银报告指出,创意电子一季度毛利率超预期,主要受益于产品组合改善。CPU和汽车项目将支撑其中期增长。报告维持买入评级,目标价新台币1,200元。一季度毛利率达32.5%,高于市场预期的30.8%。公司预计二季度营收环比增长5-10%,毛利率维持在31-33%。CPU项目预计在2026年下半年贡献营收,汽车项目则从2027年开始放量。风险包括客户项目延迟和竞争加剧。
主要观点
- 一季度毛利率32.5%,超市场预期30.8%,因高毛利产品占比提升。
- 一季度营收新台币45.2亿元,环比增长8%,同比增长15%。
- 二季度营收指引环比增长5-10%,毛利率指引31-33%。
- CPU项目预计2026年下半年开始贡献营收,主要客户为一家美国芯片设计公司。
- 汽车项目已获得两个Tier-1供应商订单,预计2027年量产。
- 2026年全年营收预计增长18-22%,毛利率维持在30-32%。
- 公司维持2026年资本支出新台币10亿元,用于先进制程研发。
- 瑞银维持买入评级,目标价新台币1,200元,基于2026年每股收益预期新台币15元,给予80倍市盈率。
- 风险包括客户项目延迟、竞争加剧及汇率波动。
论述逻辑
报告从一季度毛利率超预期出发,指出产品组合改善是主因。进而分析CPU和汽车项目的中期增长潜力,认为这两个领域将驱动2026年下半年及以后的营收增长。基于此,瑞银维持买入评级,并给出目标价。
关键展望
- 二季度营收环比增长5-10%,毛利率31-33%。
- CPU项目2026年下半年贡献营收。
- 汽车项目2027年量产。
- 2026年全年营收增长18-22%。
- 风险:客户项目延迟、竞争加剧、汇率波动。
推荐标的
- 创意电子(3443.TW):评级买入,目标价新台币1,200元。理由:一季度毛利率超预期,CPU和汽车项目支撑中期增长。
关键图表
图1. 瑞银与市场一致预期对比

图2. 创意电子年度损益汇总

图3. 创意电子年度及季度预测汇总

图4. 创意电子分业务收入
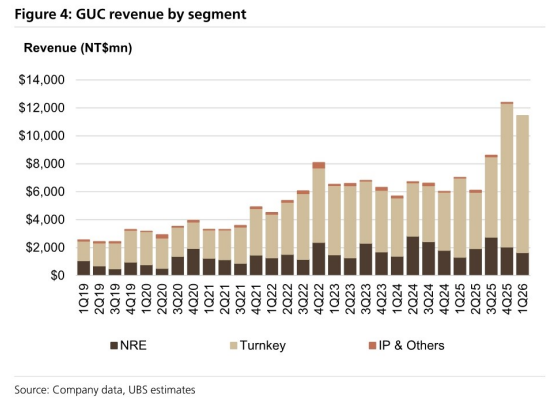
图5. 创意电子历史市盈率区间

图6. 创意电子外资持股
