摩根大通 Ferrovial(FER.MC)预计集团EBITDA增长16%,但重点仍将放在I24和I285E
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通预计Ferrovial 2026年第三季度集团EBITDA将同比增长16.1%,主要得益于建筑业务的利润率扩张及收费公路业务的定价增长。 尽管整体趋势稳健,但分析师强调投资者应持续关注I24和I285E项目带来的潜在风险。 I24项目因财务细节保密(NDA)及248亿美元的特许经营价值,预计在明年第二季度财务结算前将持续压制股价。 此外,若Ferrovial在乔治亚州赢得I285E项目,由于合作伙伴Transurban的退出,公司需独自承担100%项目份额,可能引发负面市场反应。
主要观点
- 预计集团EBITDA同比增长16.1%,其中建筑业务利润率扩张约40个基点。
- 收费公路业务预计流量增长约1.7%,平均定价上涨约11%。
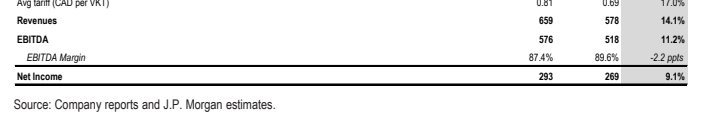
- 407-ETR业务预计EBITDA同比增长14%,但流量预计下降2.5%。
- I24项目在明年第二季度财务结算前将作为股价的负面压制因素。
- I285E项目存在风险,若中标,公司将独自承担100%份额。
- 407-ETR流量受多伦多经济疲软及野火影响,Q3流量预测存在下行风险。
论述逻辑
- 建筑业务利润率扩张与收费公路定价增长 -> 推动集团EBITDA 16.1%增长 -> 但I24项目NDA限制信息披露导致不确定性 -> 叠加I285E项目独资风险 -> 导致评级下调至中性。
关键展望
- I24项目财务结算预计在2027年第二季度完成。
- 2026年第三季度业绩将于10月27日公布。
推荐标的
- Ferrovial (FER.MC): 评级下调至中性(Neutral),目标价50.00欧元。
关键图表
图1. Ferrovial - 集团2026年第三季度预测
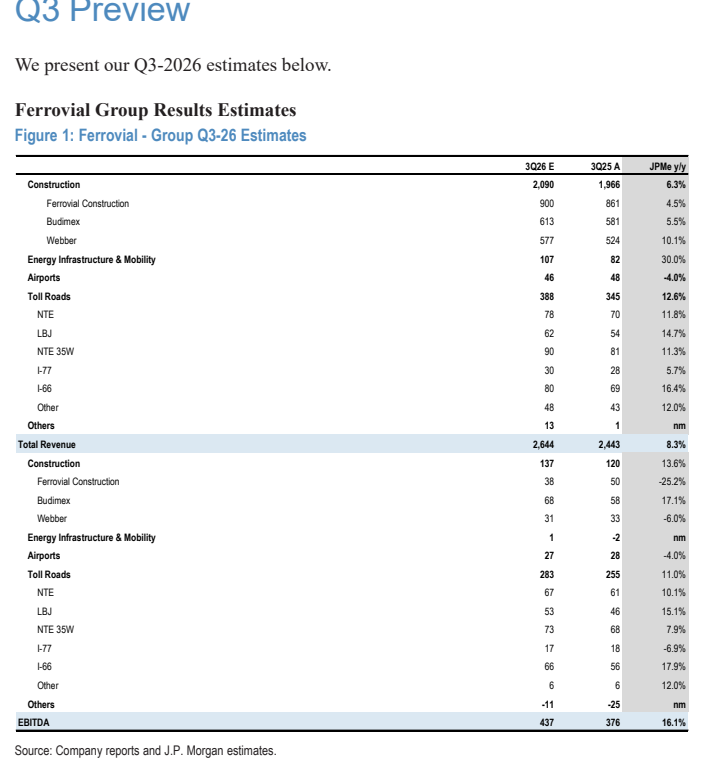
图2. Ferrovial - 407-ETR 2026年第三季度预测