摩根士丹利:股价已反映疑虑,等待触发因素:股票走势区间震荡
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利在深圳试乘HSD 2.0后认为,系统在高速公路和宽阔城市道路上运行平顺,整体策略偏谨慎,几乎没有发生安全关键型接管。 复杂场景仍是短板,例如在汇入车流中绕过停放车辆或穿越对向车流转弯时,系统可能长时间犹豫;由于缺少后视摄像头数据,目前也不具备倒车能力。 管理层承认产品尚处早期阶段,预计随着更多驾驶及后视数据进入训练,并通过后续软件更新,性能将快速改善。 股票层面,疲弱的上半年业绩、近期催化剂和估值锚缺失,以及硬件转向授权模式后单车价值量仍不清晰,预计将使股价近期维持区间震荡。 报告认为订单担忧等负面因素大体已被消化,但股价仍需要J6/征程6P放量、iCAR方案向主流车型扩展、比亚迪等核心客户定点增量得到量化等触发因素。 其模型预计公司收入将由2025年的37.58亿元人民币增至2028年的133.00亿元人民币,EPS则由亏损0.81元改善至盈利0.08元。
主要观点
- HSD 2.0在高速公路和宽阔城市道路上运行平顺,驾驶风格既不过度激进,也不过度保守。
- 系统在复杂交通环境中仍会长时间犹豫,典型场景包括汇入车流时绕过停放车辆,以及穿越对向车流完成转弯。
- HSD 2.0目前因缺少后视摄像头数据而不具备倒车能力,但团队预计新增驾驶数据和后续软件更新将推动性能快速改善。
- 管理层认为系统偏谨慎是合适的安全取舍:某些场景虽会犹豫,但几乎没有出现安全关键型接管。
- 报告判断股价近期将维持区间震荡,因为疲弱的上半年业绩、近期催化剂和估值锚缺失将继续限制股价表现。
- 负面因素已大体反映在股价中,但市场仍需看清硬件转向授权模式对单车价值量的影响,以及比亚迪等核心客户的定点增量。
- 地平线的战略定位是成为汽车行业的“Wintel”,提供计算与软件栈而非直接作为整车厂参与竞争,并借行业分工深化扩大第三方自动驾驶方案商的份额。
- 公司将竞争优势归因于规模化商业执行,而非世界模型、VLA或强化学习等专有技术本身。
- 奇瑞iCAR上的智能驾驶与座舱一体化方案被视为扩大采用的参考案例,长期目标是形成类似订阅的单车经常性收入模式。
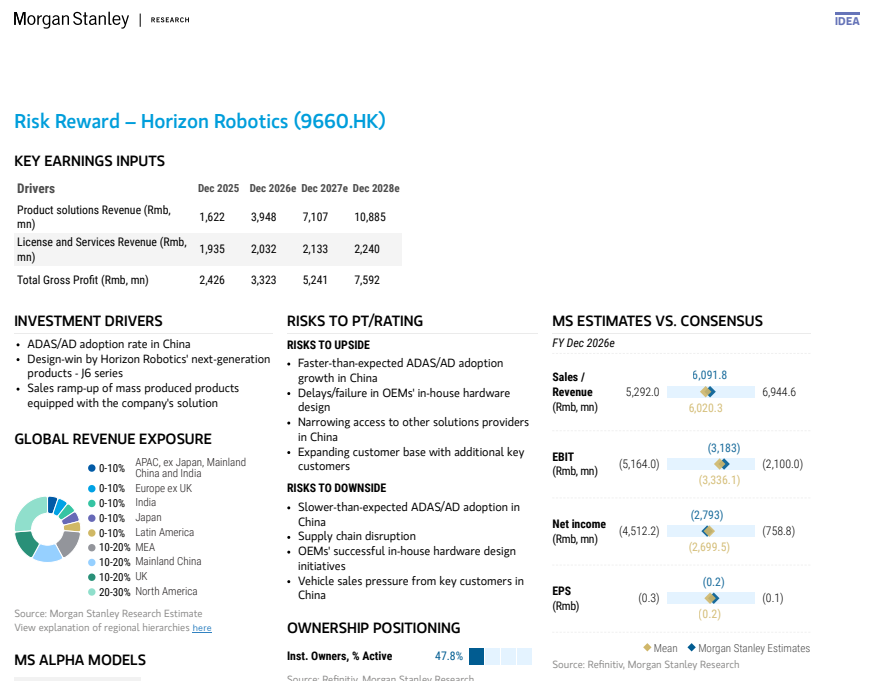
- 模型预计产品解决方案收入由2025年的16.22亿元人民币增至2028年的108.85亿元人民币,同期授权与服务收入由19.35亿元增至22.40亿元。
论述逻辑
- 试乘显示HSD 2.0在常规道路表现平顺且安全接管极少,但复杂场景犹豫和倒车能力缺失说明产品仍处早期阶段;更多驾驶数据、后视数据和软件迭代有望改善性能,支撑地平线以计算与软件栈扩大商业化部署;然而疲弱的上半年业绩、授权模式下单车价值量不明及近期催化剂缺失压制估值,因此负面因素虽已大体消化,股价仍需等待J6/征程6P节奏、iCAR向主流车型扩展及核心客户项目增量量化后才能突破区间。
关键展望
- 近期股价预计保持区间震荡,关键验证点是J6/征程6P放量节奏、iCAR方案向主流车型推进,以及项目定点增量的量化。
- 摩根士丹利预计公司净收入由2025年的37.58亿元人民币增至2026年的60.92亿元、2027年的93.81亿元及2028年的133.00亿元。
- EBITDA预计从2025年亏损37.50亿元人民币改善至2026年亏损26.96亿元、2027年亏损7.33亿元,并于2028年转为盈利18.93亿元。
- EPS预计由2025年亏损0.81元人民币改善至2026年亏损0.19元、2027年亏损0.08元,并于2028年转为盈利0.08元。
- 上行风险包括中国ADAS/AD渗透率增长快于预期、整车厂自研硬件延迟或失败,以及公司新增关键客户;下行风险包括渗透率增长慢于预期、供应链中断、整车厂自研成功和核心客户销量承压。
- 海外市场可能因方案商以合作伙伴而非竞争者定位而面临较少壁垒,但任何海外收入贡献预计都将是渐进且长期的。
推荐标的
- 比亚迪(002594.SZ、1211.HK):报告将其列为地平线需要验证定点增量的核心客户;覆盖评级均为“增持”,2026年7月14日价格分别为90.18元人民币和86.15港元。
关键图表
图1. 对Horizon在中国ADAS+AD玩家中市场份额增长的看法,但我们看重价值。
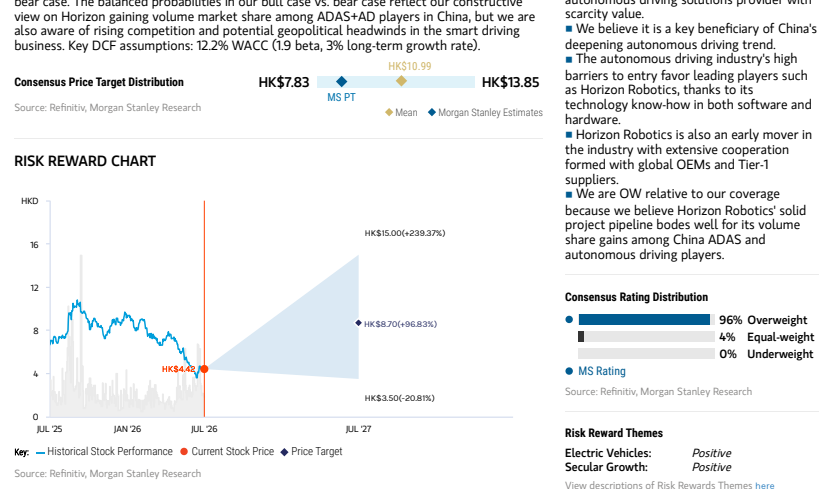
图2. 图表