摩根大通:香港地产与综合企业:业绩预览:开启盈利上升周期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通预计香港地产与综合企业板块将开启多年盈利上升周期,2026年上半年核心净利润同比增长9%(Figure 3),每股股息增长2-3%。报告覆盖18家公司,其中CK Hutchison和CK Asset因出售UKPN收益,盈利增长超100%;Henderson Land因The Legacy项目入账,盈利增长42%;Swire Properties因香港住宅项目入账,盈利增长13%。首选股包括Link REIT、HKL、Swire Properties(收租股)、SHKP(开发商)、CK Hutchison和Jardine Matheson(综合企业)。短期板块仍受利率叙事影响,偏好低利率敏感、盈利复苏、积极资本循环及运营数据改善的公司。收租股确定性高于开发商。
主要观点
- 盈利上升周期启动:经历2-3年下行后,预计2026年上半年核心净利润同比增长9%(Figure 3),每股股息增长2-3%。
- CK Hutchison(CKH)和CK Asset(CKA)因出售UKPN获得处置收益,盈利增长超100%;剔除该收益,CKH盈利增长11%(受益于Cenovus油价上涨),CKA盈利下降6%(因香港低毛利住宅项目入账)。
- Henderson Land盈利增长42%,因The Legacy项目入账(毛利率>50%)。
- Swire Properties盈利增长13%,因香港住宅项目入账。
- SHKP盈利增长5%,若住宅项目毛利率超预期则有上行风险。
- Jardine Matheson盈利增长3%,尽管Astra拖累。
- HKL盈利增长10%,Wharf REIC增长2%,Link REIT持平,主要受益于成本节约。
- Hang Lung核心净利润下降2%,因利息资本化减少(非现金),但经营利润增长2%。
- Sino Land盈利下降8%,因住宅项目入账减少及利息收入下降。
- New World Development(NWD)仍处于净亏损,但亏损可能收窄,因高毛利香港住宅项目(The Legacy和Pavilia Farm)入账。
- 股息确定性:除NWD(无股息)外,所有公司至少维持股息不变;SHKP、HKL和CKH预计股息增长约5%;JM、Swire Properties和Wharf REIC增长2-3%。
- 短期板块受利率叙事影响,偏好低利率敏感、盈利复苏、积极资本循环及运营数据改善的公司。
- 收租股确定性高于开发商,因资本外流管控短期难以完全消除。
论述逻辑
报告从盈利下行周期结束出发,基于香港住宅项目毛利率改善(Table 10)、租金收入部分企稳(Figure 12)及融资成本下降,推导出盈利上升周期开启。短期利率叙事变化影响板块,但通过筛选低利率敏感、盈利复苏、资本循环积极及运营数据改善的公司,得出首选股组合。收租股因资本外流管控不确定性而更具确定性。
关键展望
- 2026年上半年业绩发布期(7月至11月)将开启多年盈利上升周期。
- 预计2026年上半年核心净利润同比增长9%,每股股息增长2-3%。
- 短期板块仍受利率叙事影响。
- CKH和SHKP股息有上行风险(若盈利增长超预期);Wharf REIC股息有下行风险(若营业额租金无法弥补基础租金下降);CKA股息不确定性较高(部分投资者预期特别股息)。
- 收租股确定性高于开发商。
推荐标的
- Link REIT (823 HK):首选收租股。
- HKL (HKL SP):首选收租股,2026年上半年核心净利润同比增长10%。
- Swire Properties (1972 HK):首选收租股,2026年上半年核心净利润同比增长13%。
- SHKP (16 HK):首选开发商,2026年上半年盈利增长5%,股息增长约5%。
- CK Hutchison (1 HK):首选综合企业,2026年上半年盈利增长11%(剔除UKPN收益),股息增长约5%。
- Jardine Matheson (JM SP):首选综合企业,2026年上半年盈利增长3%,股息增长2-3%。
关键图表
图1. 香港月度零售销售——非必需消费品
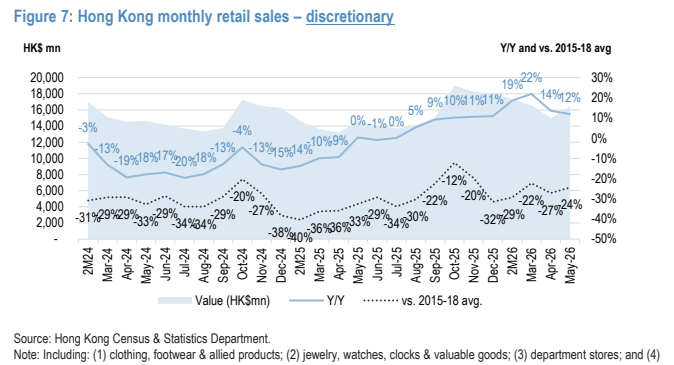
图2. 图表
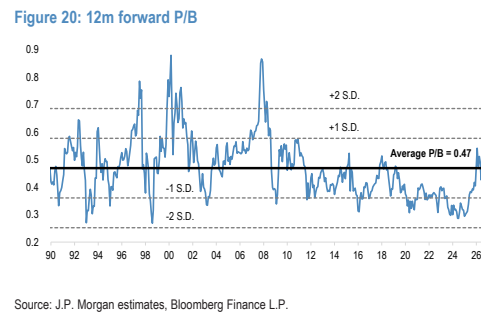
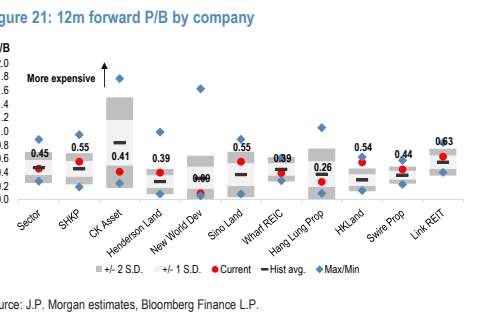
图3. 12个月远期市净率(按公司)