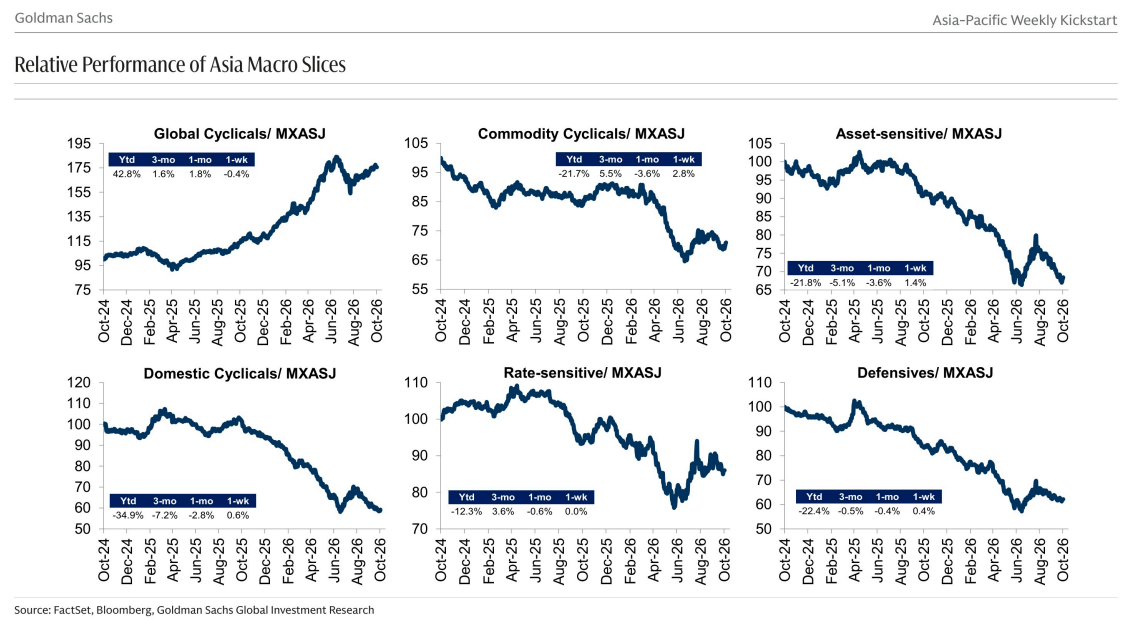
高盛 亚太周度启动:由于油价上涨和美利率持续驱动资金流出并对周期股构成压力,MXAPJ再跌1%;亚洲集中度日益提高,但分化明显
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周MSCI亚太除日本指数(MXAPJ)下跌1%,主要受油价上涨和美国利率高企驱动的资金流出影响,周期性板块承压。 亚洲市场集中度持续提升,科技板块占据约一半市值和盈利,前十大股票占比超过40%。 高盛引入了针对公共部门投资者的再平衡压力监测框架,预计10月全球股票净卖出压力约为220亿美元,其中亚洲约90亿美元。 尽管宏观环境波动,高盛建议采取更具针对性的投资策略,看好科技驱动的北亚市场,并关注AI、电力、非科技盈利复合增长股及股东回报等主题。
主要观点
- MXAPJ指数本周下跌1%,主要受油价上涨和美国利率高企驱动的资金流出影响,周期股表现疲软。
- 亚洲市场集中度显著,科技板块占市值和盈利的一半,前十大股票占比超40%。
- 高盛预计10月全球股票面临约220亿美元的净卖出压力,其中亚洲市场约90亿美元。
- 新兴市场亚洲(除中国外)本周录得75亿美元资金流出,其中韩国流出49亿美元,印度流出13亿美元。
- 高盛对MXAPJ科技硬件及半导体板块的5年基准盈利增长CAGR预测为+20%,牛市和熊市情景分别为+28%和+9%。
- 美国云服务和超大规模提供商的资本支出预计将持续增加至2030年,2026-2030年总支出将超过6万亿美元。
论述逻辑
- 油价上涨与美国利率高企 -> 驱动资金流出亚洲市场 -> 周期性板块承压 -> 市场集中度提升(科技股主导) -> 需采取更具针对性的投资策略(看好科技驱动的北亚及特定主题)。
关键展望
- 高盛对MXAPJ指数的12个月目标位为1120点。
- 预计10月全球股票面临约220亿美元的净卖出压力,其中亚洲约90亿美元。
- 预计超大规模提供商资本支出在2026-2030年间将超过6万亿美元。
推荐标的
- 超配(Overweight):资本货物、科技硬件及半导体、互联网、金属与矿业、房地产、零售与耐用品、电信服务。
- 推荐交易:做多强劲EPS修正 vs 做空疲软EPS修正(GSSZS/WERV)。
- 推荐交易:做多AI硬件及半导体 vs 做空MXAPJ(GSSZAIHW/SM)。
关键图表
图1. 台湾和韩国目前占MXAPJ指数权重的一半,取代了曾经的主导市场中国
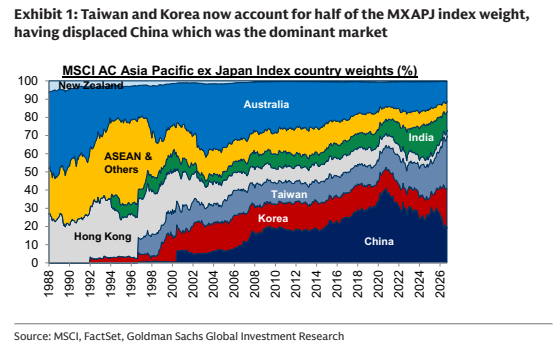
图2. 前十大股票目前占区域指数的比例达到创纪录的41%
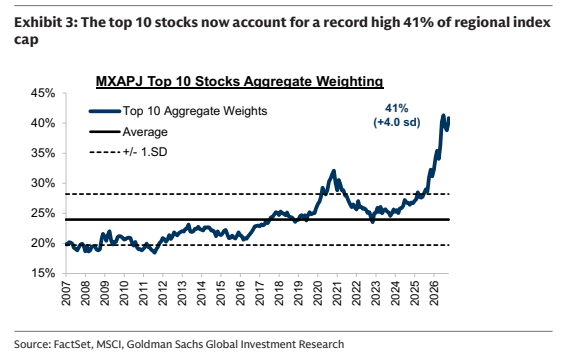
图3. 亚太地区在经历了长期的盈利表现不佳后,正实现强劲的利润增长
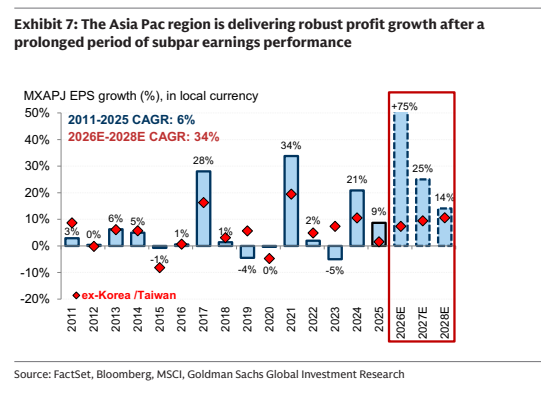
图4. 结合科技股DDM估值模型与非科技股宏观模型,MXAPJ远期市盈率可能上升10%至11.3倍
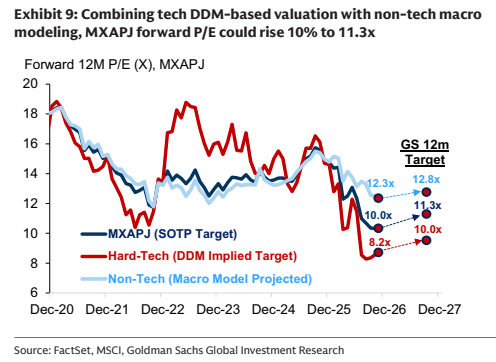
图5. 我们看好北亚及人工智能相关科技硬件敞口;关键主题包括HALO、能源安全、国防和股东回报
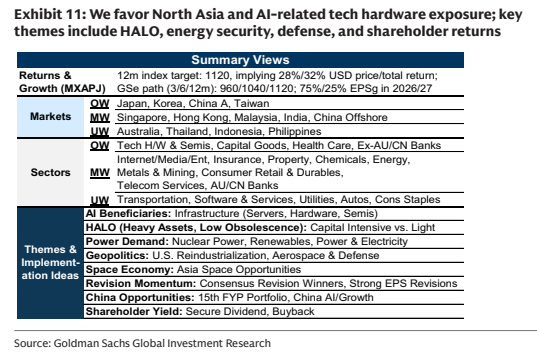
图6. 过去一个月,股票表现进一步优于债券
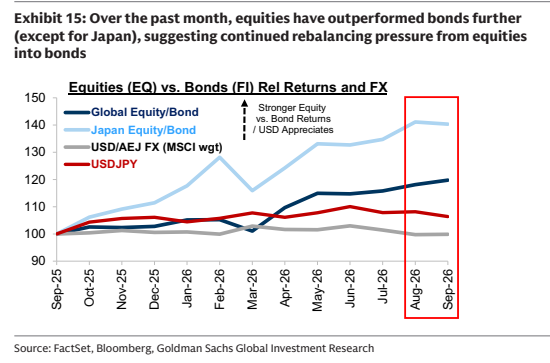
图7. 股票市场 2025E 2026E 2027E 2026E 2027E
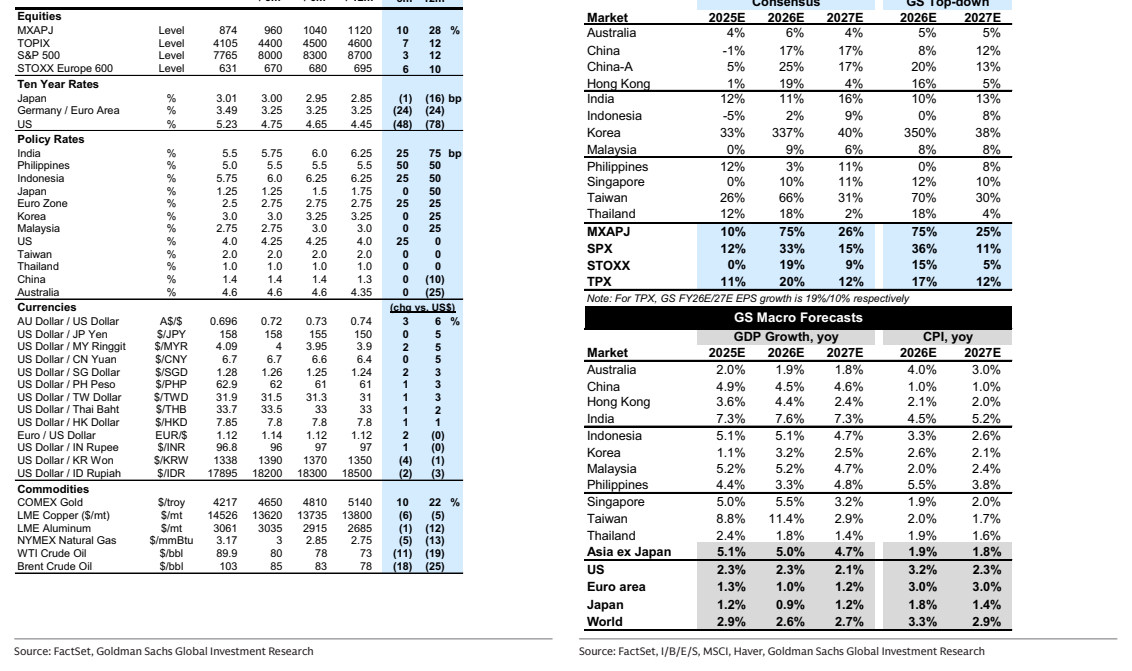
图8. 高盛亚太周度启动