伯恩斯坦:博柏利:1Q27(=日历2Q26)回顾——美国营销活动创造的跨大西洋光环效应
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦在博柏利(Burberry)公布1Q27(日历2Q26)业绩后发布报告,认为公司已重建增长基础,重新定位市场并回归核心营销与价值主张。美国营销活动产生跨大西洋光环效应,带动各地本地消费者支出增长;欧洲旗舰店全价销售实现双位数增长,部分抵消了疲弱的折扣渠道表现。批发合作伙伴给出积极信号,1H27E批发指引从MSD上调至HSD增长。管理层承诺控制运营成本,但投资者对运营杠杆仍有担忧。伯恩斯坦下调盈利预测,FY27E EBIT%降至8.8%,FY27/28E EPS分别下调8.7%和1.6%,维持目标价1,300GBp(基于1.7倍相对P/E,对应22倍NTM+1 P/E),评级为跑赢大盘。报告还提供了全球奢侈品估值表及相对10年历史估值溢价/折价数据。
主要观点
- Burberry 1Q27(日历2Q26)业绩符合预期,公司已重建增长基础,重新定位市场并回归核心营销与价值主张。
- 美国营销活动产生跨大西洋光环效应,各地本地消费者支出持续增长。
- 欧洲旗舰店全价销售实现双位数(DD)增长,帮助抵消了疲弱的折扣渠道表现。
- 批发合作伙伴给出积极信号,1H27E批发指引从MSD上调至HSD增长。
- 公司将继续利用近期成功的营销活动(如“Portraits of an Icon”、“Good Sport”)以及更多品类目的地来展示外套和羊绒产品。
- 尽管投资者对运营杠杆有担忧,但管理层承诺控制运营成本,通过成熟的营销和商品策略似乎可实现。
- 本地化展览可进一步展示品牌传统,增加热度。
- 1H27E毛利率逆风被解释为库存拨备时间问题,但相信管理层恢复70%毛利率的目标需要更多信心。
- 可持续的中十几位利润率回归首先依赖于全价收入增长和零售空间生产力。
- 进一步优化零售网络规模存在增量机会。
- 伯恩斯坦下调盈利预测:FY27E EBIT%下降70bps至8.8%,FY27/28E EPS分别下调8.7%和1.6%。
- 估值基于1.7倍相对P/E(相对于MSCI Europe),应用于混合远期NTM+1 EPS,相当于22倍NTM+1 P/E,目标价1,300GBp。
论述逻辑
Burberry 1Q27业绩符合预期 → 美国营销活动产生跨大西洋光环效应,带动全球本地消费者支出 → 欧洲旗舰店全价销售双位数增长,批发指引上调 → 公司继续投资品牌,但投资者担忧运营杠杆 → 管理层承诺控制成本,毛利率逆风为暂时性 → 伯恩斯坦下调盈利预测,但维持目标价和评级,认为增量机会存在于零售网络优化。
关键展望
- 报告未明确给出未来验证点或时间窗口,但提及公司将继续推出营销活动和品类展示,以及进一步优化零售网络的可能性。
- 目标价1,300GBp,评级为跑赢大盘。
推荐标的
- Burberry Group PLC (BRBY.LN):评级为跑赢大盘(Outperform),目标价1,300GBp,当前收盘价1,120.50GBp,潜在上涨空间16%。
关键图表
图1. 全球奢侈品——有机增长细分
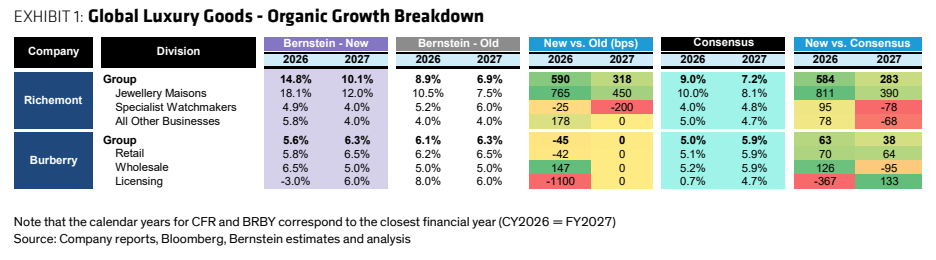
图2. 全球奢侈品——EBIT%细分
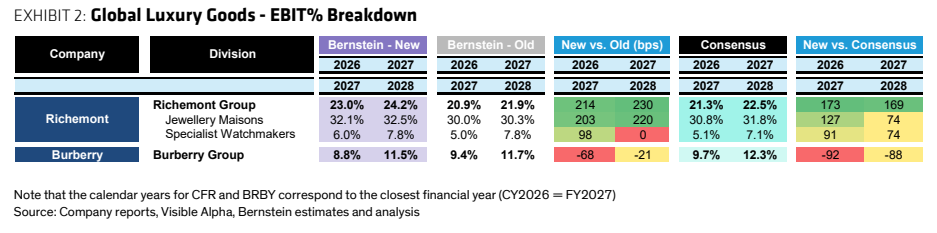
图3. 全球奢侈品——相对市盈率

图4. 我们的立场
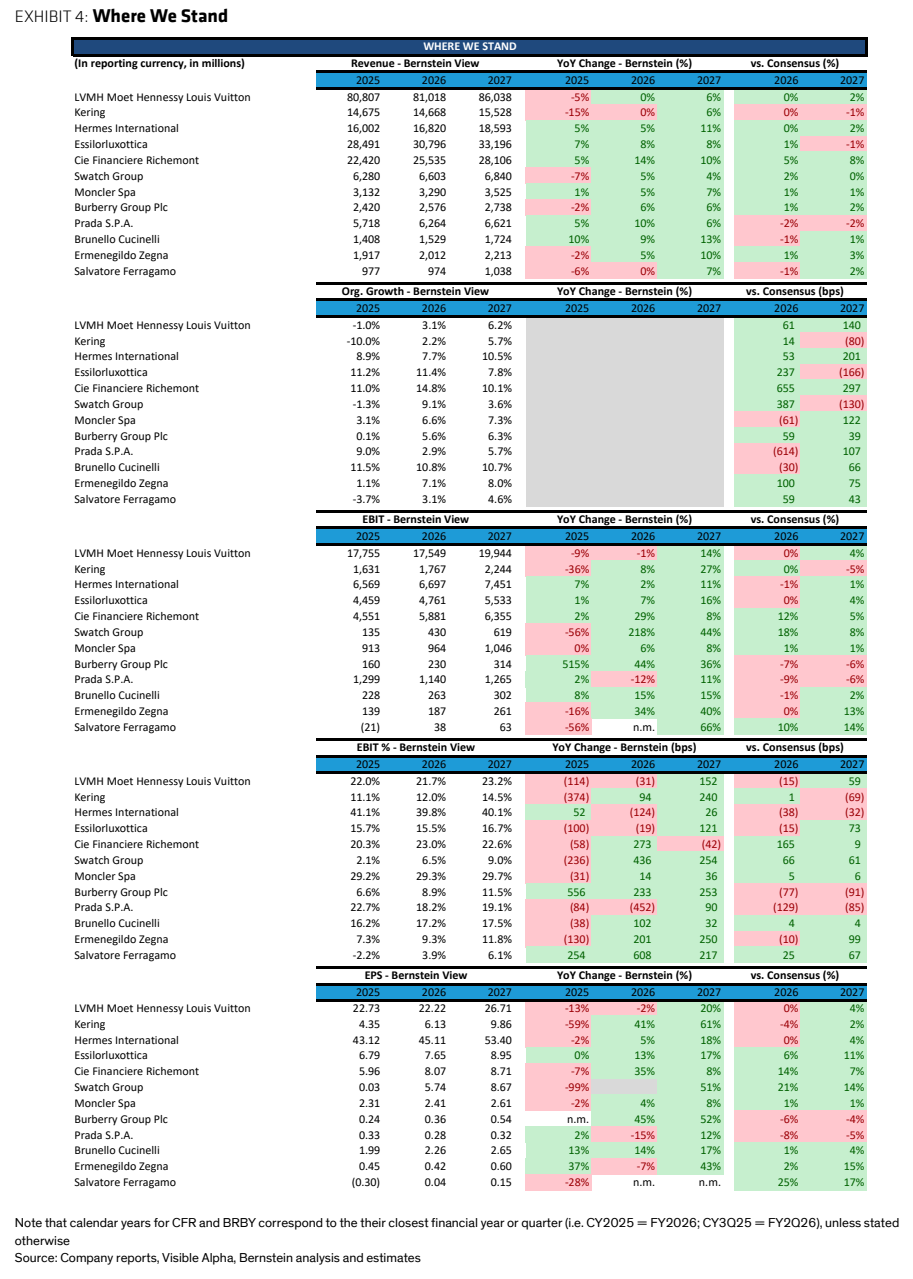
图5. 全球奢侈品估值溢价/折价 vs. 10年历史
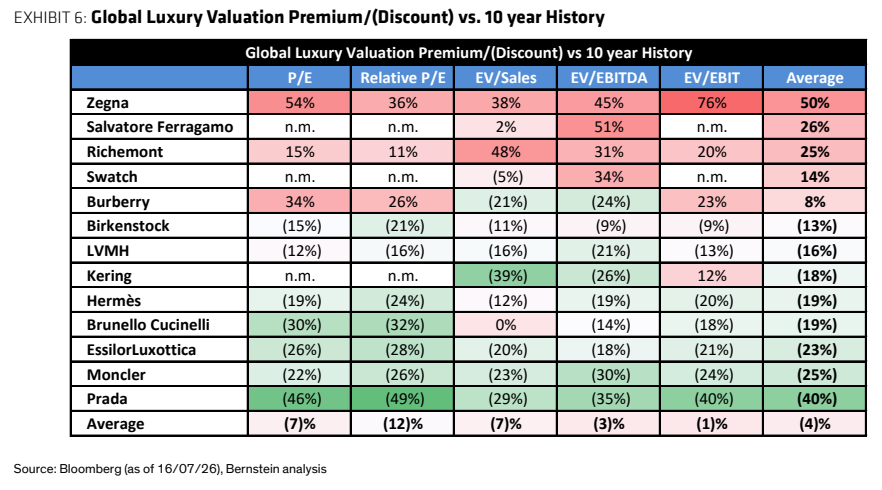
图6. 博柏利——利润表
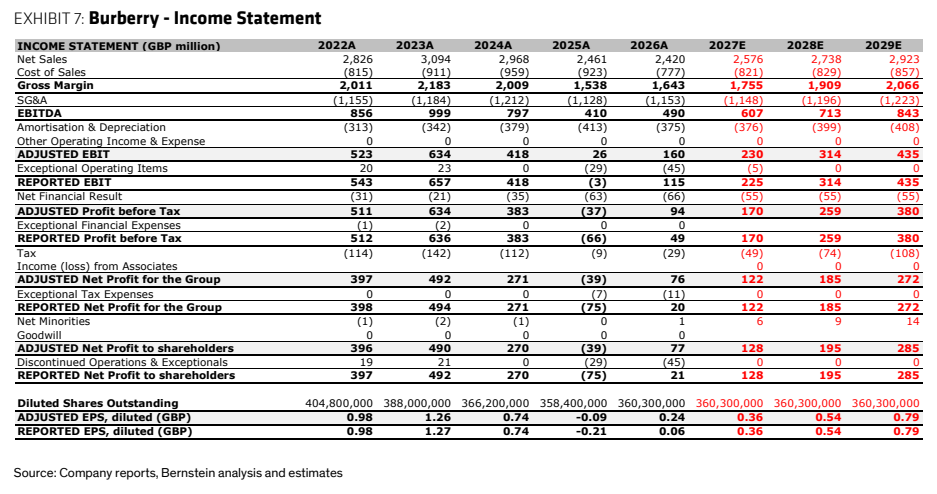
图7. 博柏利——现金流量表
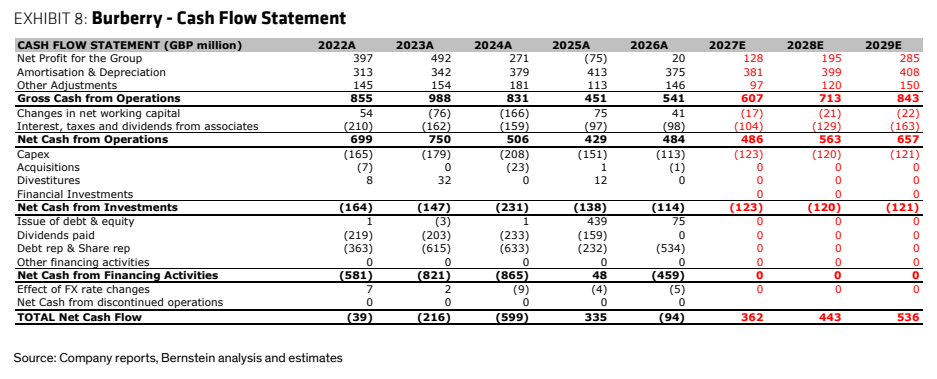
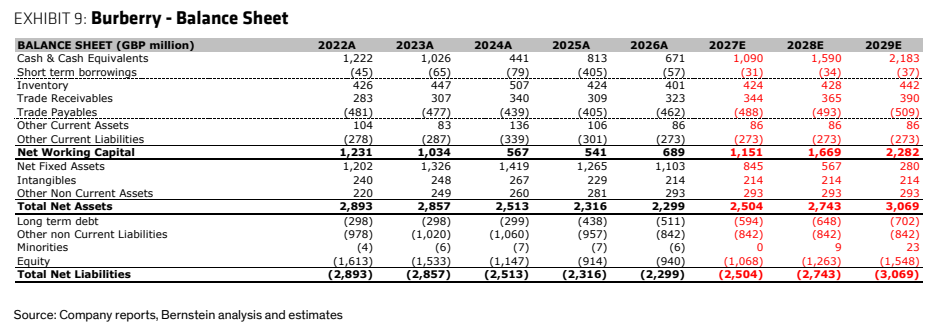
图8. 博柏利——资产负债表