摩根士丹利:海底捞2026年6月运营更新:仍显疲软
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利发布海底捞2026年6月运营更新,指出翻台率同比温和下降(5月为同比小幅下降),低于预期,尽管端午节假期移至6月。不利天气部分解释了客流疲软,但宏观复苏乏力仍是主因。尽管下半年基数效应减弱,但旅游趋势(酒店RevPAR、国内航班)暗示夏季客流可能依然不温不火。报告维持海底捞超配评级,目标价20.00港元,当前股价10.95港元,潜在上行空间83%。2026-2028年EPS预测分别为0.90/1.07/1.16元人民币,收入预测分别为495.88亿/543.17亿/574.51亿元人民币。
主要观点
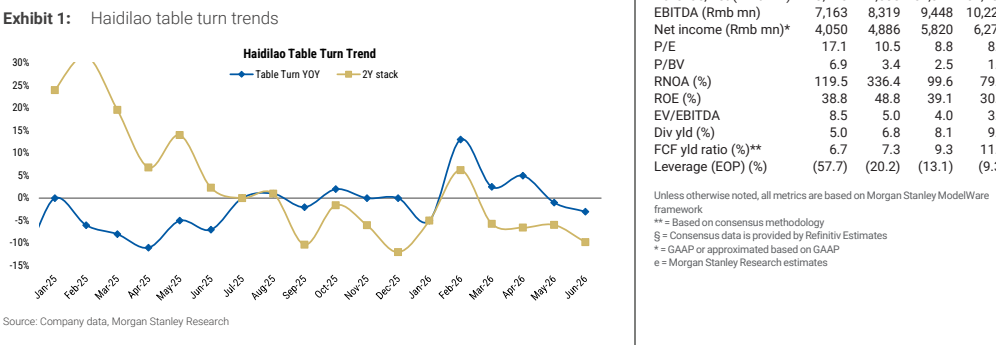
- 海底捞6月翻台率同比温和下降,而5月为同比小幅下降,低于预期。
- 端午节假期移至6月,但未能提振翻台率。
- 不利天气是客流疲软的部分原因,但宏观复苏乏力仍是关键驱动因素。
- 下半年基数效应减弱,但旅游趋势(酒店RevPAR、国内航班)暗示夏季客流可能依然不温不火。
- 报告维持超配评级,目标价20.00港元,基于20倍2026年预期市盈率。
- 目标市盈率考虑了逐步的宏观复苏和低通胀,以及公司缓慢扩张门店网络。
- 强劲的经营杠杆和严格的成本控制推动2025-27年EPS复合年增长率达27%。
- 目标市盈率略高于2018年以来平均估值下方1个标准差。
- 上行风险包括宏观复苏加快、需求复苏好于预期、新店开业速度加快。
- 下行风险包括翻台率恢复缓慢、原材料成本通胀、新店开业延迟、员工成本超预期增加或过度成本控制影响服务质量。
论述逻辑
报告从6月翻台率同比温和下降这一运营数据出发,指出尽管端午节假期移至6月,但数据仍低于预期。通过排除天气因素,认为宏观复苏乏力是客流疲软的根本原因。进而,通过分析旅游趋势(酒店RevPAR、国内航班)推断夏季客流可能持续低迷。最后,基于估值模型(20倍2026年预期市盈率)和风险因素,维持超配评级。
关键展望
报告未明确给出未来验证点或时间窗口,但指出下半年基数效应减弱,但旅游趋势暗示夏季客流可能依然不温不火。上行风险包括宏观复苏加快、需求复苏好于预期、新店开业速度加快;下行风险包括翻台率恢复缓慢、原材料成本通胀、新店开业延迟、员工成本超预期增加或过度成本控制影响服务质量。
推荐标的
- 海底捞国际控股 (6862.HK):评级:超配;目标价:20.00港元;当前股价:10.95港元(2026年7月10日);潜在上行空间:83%。理由:目标市盈率20倍2026年预期收益,考虑逐步宏观复苏和低通胀,公司缓慢扩张门店网络,强劲经营杠杆和成本控制推动2025-27年EPS CAGR 27%。
关键图表
图1. 海底捞翻台率趋势