美国银行全球股票波动洞察:低估错失恐惧症风险自负
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告指出,尽管通胀担忧和长端收益率上升减缓了美股涨势,但多项信号显示股市韧性犹存,且对进一步上涨的担忧加剧。在泡沫型市场中,FOMO可能压倒收益率上升和宏观逆风,如互联网泡沫时期纳斯达克在30年期收益率上升时仍飙升。当前,宏观风险与泡沫倾向市场的冲突将风险推向双尾,使期权的非对称性变得有价值。TLT看跌价差提供约8倍最大赔付以对冲收益率进一步上升,而QQQ看涨价差和NDX-USDGBP混合期权提供廉价、有限风险的上行参与。即将到来的大型科技股IPO可能进一步推动科技热情,报告重申在Delta和波动率上偏好NDX而非SPX,以对冲日益集中的风险和泡沫繁荣/萧条动态。英国政治风险重新成为重要宏观驱动因素,工党领导层不确定性和财政分歧影响英国国债收益率、宏观波动和英镑走弱。中国AI硬件正主导富时中国A50指数,该指数不含港股上市的AI软件股,信息技术板块占比25%,有望超越金融成为最大板块。报告推荐XIN9I 3个月看涨价差,最大赔付比7.1倍,利用全球最倒挂的看涨期权偏度,同时将损失限制在1.4%。
主要观点
- 通胀担忧和长端收益率上升减缓了美股涨势,但市场仍显韧性,FOMO可能压倒宏观逆风。
- 利率波动率看跌偏度陡峭,而股票指数和板块看涨偏度处于历史低位,形成显著背离。
- 互联网泡沫时期,纳斯达克在30年期收益率上升时仍大幅上涨,表明泡沫中FOMO可压倒利率影响。
- 当前宏观风险与泡沫倾向市场的冲突将风险推向双尾,期权非对称性价值凸显。
- TLT看跌价差提供约8倍最大赔付,用于对冲收益率进一步上升。
- QQQ看涨价差和NDX-USDGBP混合期权提供廉价、有限风险的上行参与。
- 即将到来的大型科技股IPO可能进一步推动科技热情。
- 报告重申NDX优于SPX,以对冲集中度风险和泡沫繁荣/萧条动态。
- 英国政治风险重新成为重要宏观驱动因素,工党领导层不确定性和财政分歧影响英国国债、宏观波动和英镑。
- 英国银行对国内政治和财政风险敏感,SX7E/SX7P波动率比率处于历史低位,结合高相关性,使SX7E看涨期权(以SX7P有限上涨为条件)变得便宜。
- 英镑与股票相关性背离,推荐SX5E上涨、EURGBP上涨的双数字期权,最大赔付13:1,以及AI上行驱动的NDX看涨期权(以英镑走弱为条件),较普通期权折价60%。
- 中国AI硬件正主导富时中国A50指数,信息技术板块占比25%,有望超越金融成为最大板块,权重较一年前增长三倍以上。
- XIN9I近期表现更接近美国半导体股票,而非KWEB ETF或恒生科技指数等中国科技工具。
- 推荐XIN9I 3个月看涨价差,最大赔付比7.1倍,利用全球最倒挂的看涨期权偏度,损失限制在1.4%。
- 多数亚洲AI相关资产波动率高于50%,而A50波动率仅20出头。
论述逻辑
报告从通胀担忧和收益率上升导致美股涨势放缓出发,但指出市场韧性及FOMO可能压倒宏观逆风,引用互联网泡沫历史作为类比。当前利率波动率偏度陡峭而股票偏度平坦,表明市场对利率风险定价充分但对股票上行风险定价不足。宏观风险与泡沫倾向的冲突使双尾风险上升,期权非对称性变得有价值,因此推荐TLT看跌价差对冲利率上行,以及QQQ看涨价差和混合期权参与上行。同时,英国政治风险加剧,通过影响国债、波动和英镑,创造跨资产交易机会,如利用银行股波动率比率和相关性进行期权策略。中国AI硬件崛起推动A50指数结构变化,信息技术板块权重快速上升,但波动率仍低,提供高赔付比看涨价差机会。
关键展望
- 报告未明确给出未来验证点或时间窗口,但提及即将到来的大型科技股IPO可能进一步推动科技热情。
- 重申NDX优于SPX以应对集中度风险和泡沫动态。
- 英国政治风险(工党领导层不确定性)可能持续影响资产价格。
- 中国AI硬件在A50指数中的权重有望继续上升。
推荐标的
- TLT看跌价差:用于对冲收益率进一步上升,最大赔付约8倍。
- QQQ看涨价差:提供廉价、有限风险的上行参与。
- NDX-USDGBP混合期权:廉价上行参与。
- SX5E上涨、EURGBP上涨双数字期权:最大赔付13:1。
- NDX看涨期权(以GBPUSD走弱为条件):较普通期权折价60%。
- XIN9I 3个月看涨价差:最大赔付比7.1倍,损失限制1.4%。
关键图表
图1. GFSI各子项最新压力:原油隐含波动率压力最大,而政府债-OIS欧元压力最小
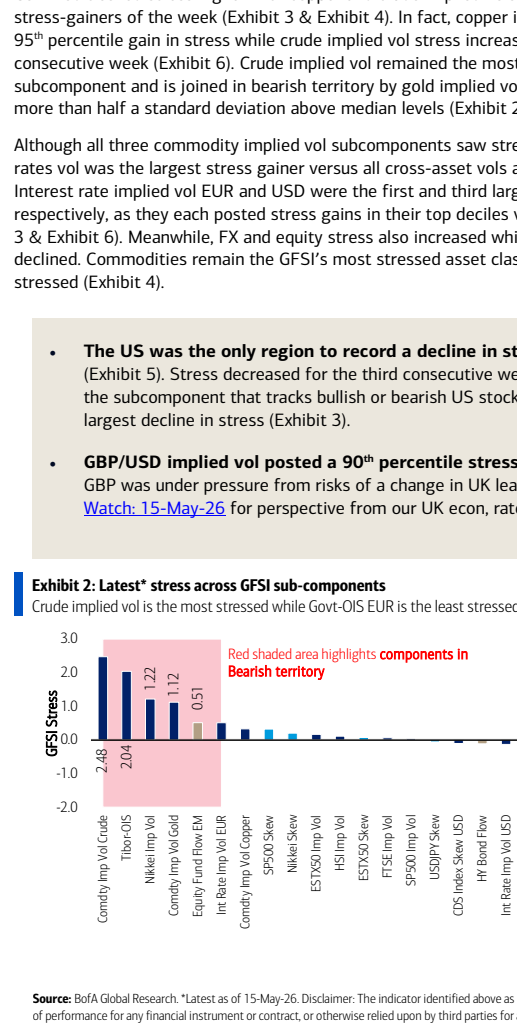
图2. 图表
图3. GFSI各子项最新压力
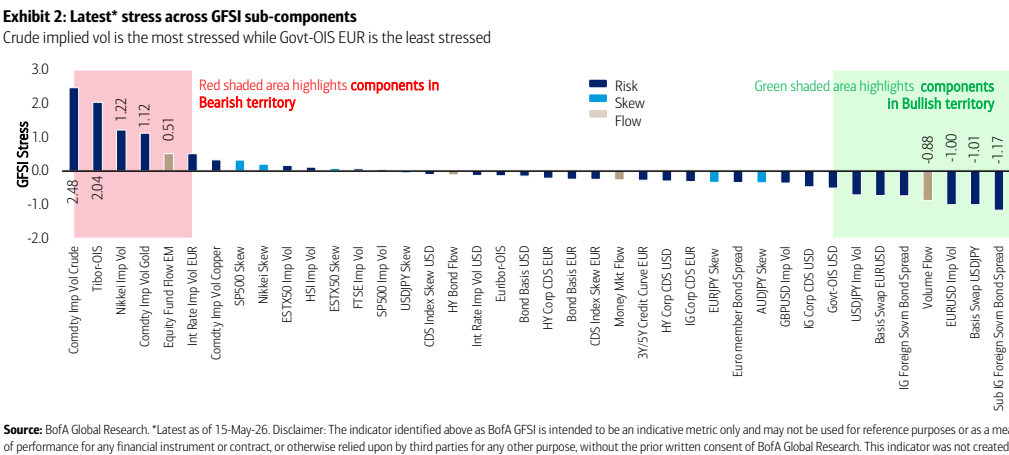
图4. GFSI各子项压力变化:欧元利率隐含波动率上周压力升幅最大,而成交量流动压力降幅最大
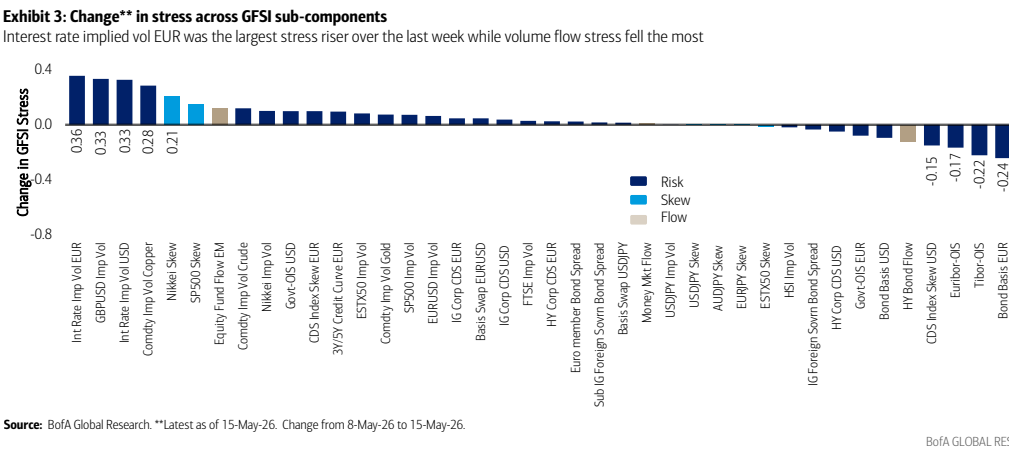
图5. 上周大宗商品压力增幅最大
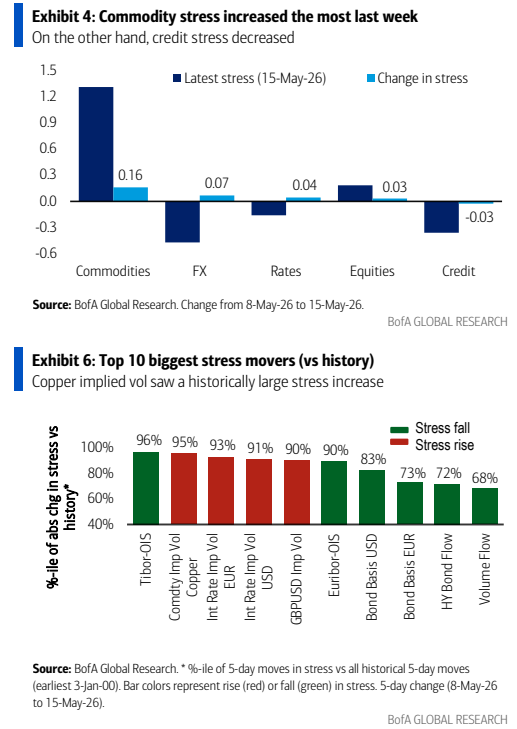
图6. 上周新兴市场引领区域压力走高
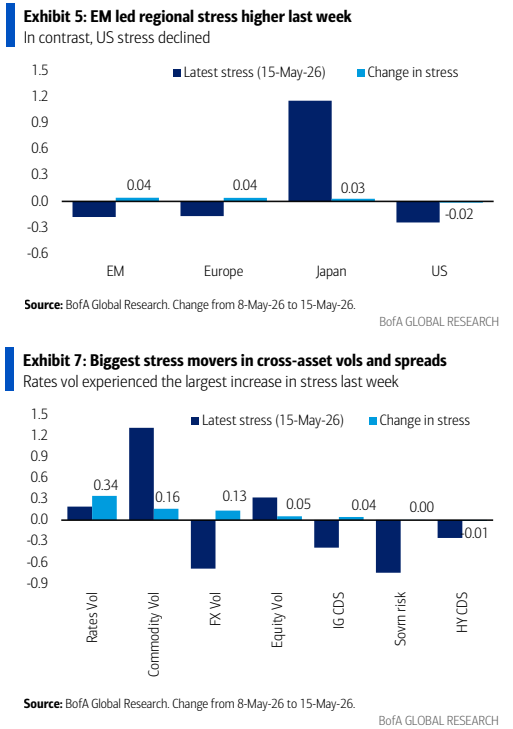
图7. 全球股市(MSCI World)的泡沫式不稳定性总体继续上升,由Kospi、日经和美股科技股的BRI领涨(尽管Mag7仍显低迷);持续的地缘政治压力理所当然地使能源板块的BRI保持高位
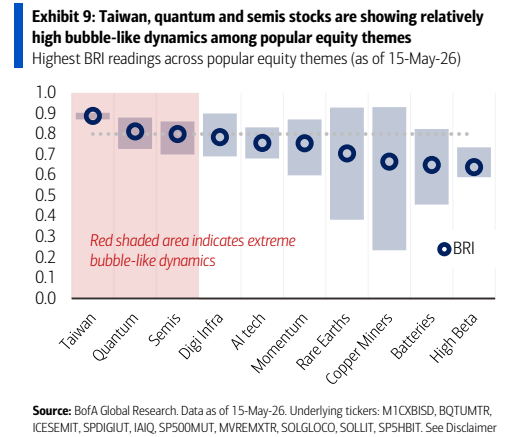
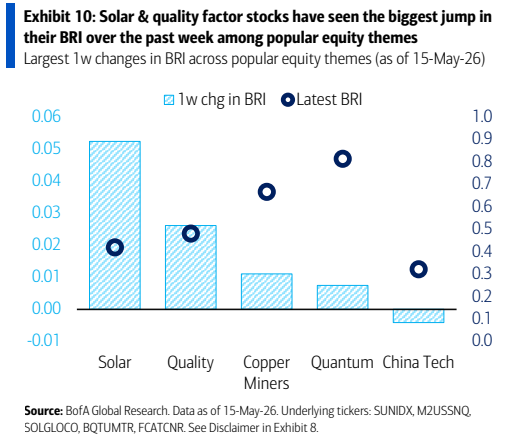
图8. 太阳能与质量因子股票涨幅最大