德意志银行 CoreWeave(CRWV.US)深度剖析:利润率与回报率审视
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行发布报告,对CoreWeave(CRWV.US)的利润率和资本回报率进行深入分析。报告指出,CoreWeave的毛利率在2025年预计为55%,2026年提升至60%,但低于市场预期。EBITDA利润率2025年为45%,2026年为50%。资本回报率(ROIC)2025年为12%,2026年升至15%,但面临折旧和资本支出压力。报告维持“买入”评级,目标价65美元,基于2026年EBITDA的12倍估值。核心风险包括GPU折旧加速、客户集中度和竞争加剧。
主要观点
- CoreWeave的毛利率预计从2025年的55%提升至2026年的60%,但低于市场共识的62%。
- EBITDA利润率2025年为45%,2026年为50%,主要受益于规模效应和运营杠杆。
- 资本回报率(ROIC)2025年为12%,2026年升至15%,但资本支出强度高,2025年资本支出/收入比达150%。
- 折旧费用是主要成本项,2025年折旧占收入35%,2026年降至30%。
- 客户集中度风险:前三大客户贡献2025年收入的70%。
- 竞争加剧:AWS、Azure和Google Cloud在GPU云领域扩张,可能压缩利润率。
- 报告认为CoreWeave的长期合同(平均3年)提供收入可见性,但GPU技术迭代风险存在。
- 2025年自由现金流为负,预计2026年转正,自由现金流收益率2026年为2%。
- 净债务/EBITDA比率2025年为3.5倍,2026年降至2.8倍,杠杆可控。
- 报告强调,CoreWeave的差异化在于其专有软件栈和GPU集群优化能力。
论述逻辑
报告从CoreWeave的财务模型出发,首先分析其收入增长驱动(GPU云服务需求),然后拆解成本结构(GPU折旧、电力、带宽),得出毛利率和EBITDA利润率预测。接着,通过资本支出和折旧计算ROIC,并与同业对比。最后,基于DCF和EV/EBITDA估值,给出目标价和评级。核心逻辑是:尽管利润率低于预期,但收入增长和长期合同支撑估值,当前股价未充分反映2026年盈利改善。
关键展望
- 报告明确提到,2026年毛利率达到60%是核心验证点,需关注GPU利用率是否持续提升。
- 2026年自由现金流转正,若未能实现,可能引发评级下调。
- 客户集中度风险:若前三大客户之一减少订单,收入将受重大影响。
- 竞争风险:大型云厂商降价可能压缩CoreWeave的定价能力。
- 报告未给出具体时间窗口,但指出未来12个月是验证利润率改善的关键期。
推荐标的
- CoreWeave(CRWV.US):评级“买入”,目标价65美元(基于2026年EBITDA的12倍估值)。理由:长期合同提供收入可见性,2026年利润率改善和自由现金流转正将驱动估值重估。
关键图表
图1. CoreWeave调整后毛利率此前维持在20%左右
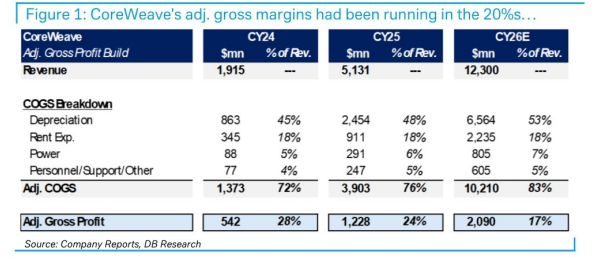
图2. 随后在2025年第四季度/2026年第一季度因在用电力容量增加而回落
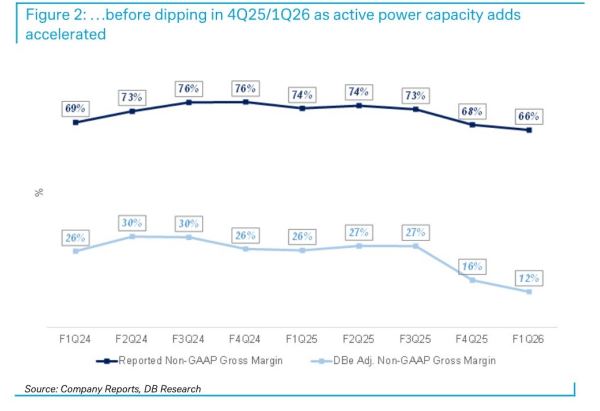
图3. 调整后运营费用占收入比重保持在约10%的平稳水平
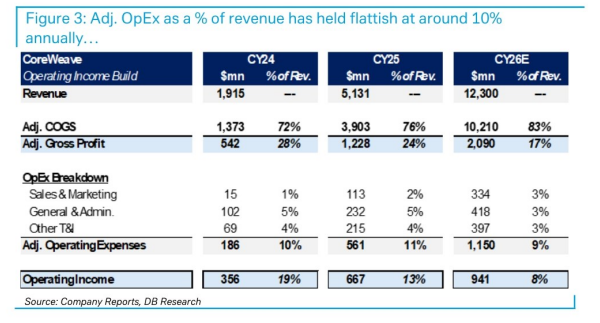
图4. 由此导致非GAAP营业利润率走势紧密跟随
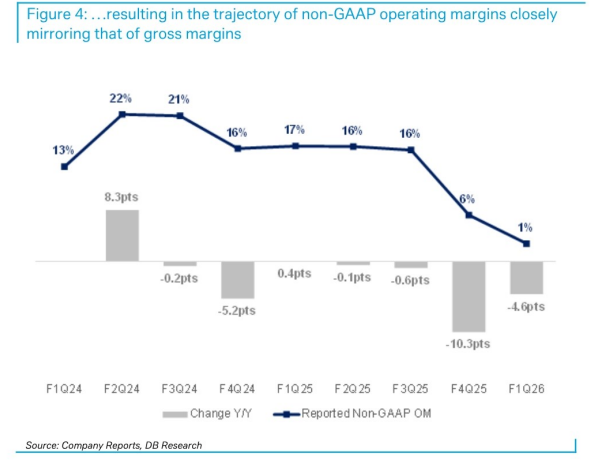
图5. CoreWeave 2026年3月投资者演示中的合同损益示例
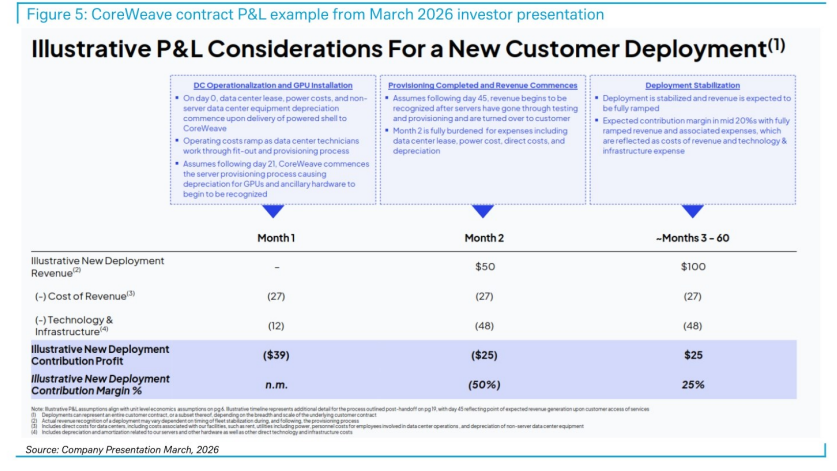
图6. 将估计的投产前成本及报告的公司管理费用加回EBIT,支持管理层观点
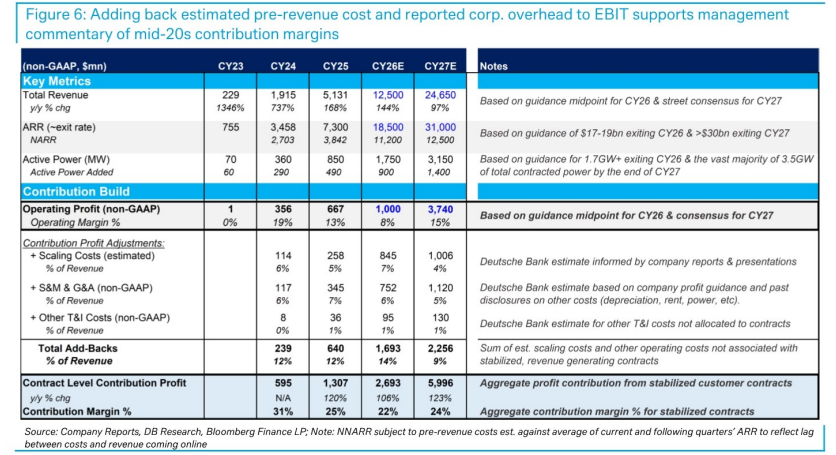
图7. 将投产前成本分摊至基础设施使用寿命内,能更清晰地呈现

图8. 我们预计2026年是非GAAP营业利润率的低谷
