摩根士丹利:大摩 欧洲休闲与酒店:业绩前瞻与同业对标,《周末复盘》第1162期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告对Whitbread、Entain、FDJ、Sodexo、Evolution、RCL、IHG、Accor、Scandic及JD Wetherspoon等休闲与酒店行业公司进行业绩前瞻。 分析师指出,尽管部分公司如RCL在邮轮预订方面表现强劲,但燃料成本压力及宏观环境对收益率的潜在影响仍是关注重点。 报告强调了各细分领域的估值差异,并对部分公司给出了明确的业绩预测,如预计IHG Q3 RevPAR增长4.0%,Accor Q3 RevPAR增长3.4%。 整体行业观点维持“有吸引力”,但建议投资者关注监管事件及成本控制表现。
主要观点
- Whitbread H1业绩预测:预计税前利润(PBT)为2.75亿英镑,同比下降13%。
- Entain Q3在线业务增长:预计在线部门净博彩收入(NGR)按固定汇率计算增长6%。
- FDJ Q3营收预测:预计营收为8.27亿欧元,同比下降4%。
- IHG Q3业绩前瞻:预计RevPAR增长4.0%,净单位增长(NUG)为5.0%。
- Accor Q3销售预测:预计RevPAR增长3.4%,总销售额达到14.2亿欧元。
- Evolution Q3业绩预测:预计营收5.17亿欧元(+2%),EBITDA为3.4亿欧元(-2%)。
- RCL Q3每股收益预测:预计EPS为6.38美元,略高于公司指引上限。
- JD Wetherspoon Q1销售预期:预计同店销售额(LfL)增长8%。
- Scandic Q3业绩预测:预计同店RevPAR增长3.7%,调整后EBITDA为12.9亿瑞典克朗。
论述逻辑
- 通过对各公司历史业绩、当前预订数据及行业渠道调研(Channel Checks)的综合分析,结合宏观经济指标(如利率、燃料成本)对各细分领域(酒店、邮轮、博彩、餐饮)的影响,推导出各公司的短期业绩预期,并对比当前估值水平与历史平均水平,从而得出投资建议。
关键展望
- RCL 2027年展望:尽管近期预订强劲,但Q4隐含收益率指引存在压力,且2027年初迹象可能暗示共识收益率预期存在下行风险。
- Accor FY26指引:预计公司将重申全年指引,并可能暗示RevPAR及EBITDA处于指引区间的高端。
推荐标的
- RCL (Royal Caribbean): 评级为 Equal-weight,目标价300美元。
- Accor: 评级为 Overweight,目标价56欧元。
- JD Wetherspoon: 评级为 Underweight。
关键图表
图1. 雅高:市场共识每股收益预期呈下行趋势
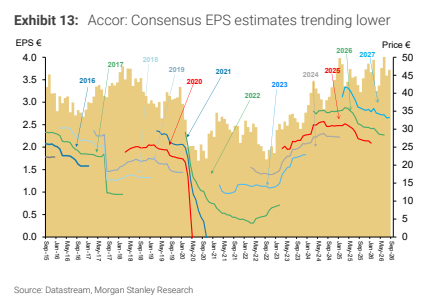
图2. 酒店行业未来十二个月市盈率倍数
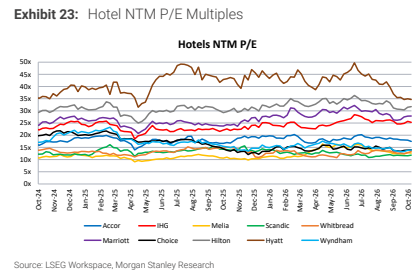
图3. 美利亚酒店:疫情前五年未来十二个月平均市盈率为22倍

图4. 精选国际酒店:疫情前五年未来十二个月平均企业价值倍数(EV/EBITDA)为14倍,正负一个标准差为16倍/13倍,当前为10倍
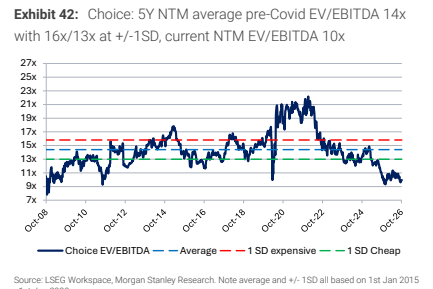
图5. Lottomatica:未来十二个月平均企业价值倍数(EV/EBITDA)为7倍,正负一个标准差为8倍/6倍,当前为8倍
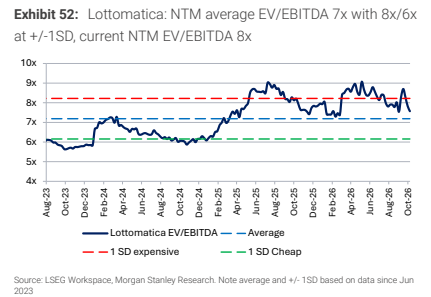
图6. 食品服务行业未来十二个月企业价值倍数(EV/EBITDA)
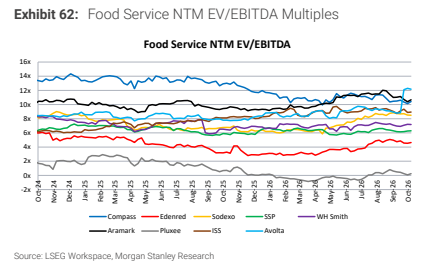
图7. SSP:疫情前五年未来十二个月平均市盈率为23倍
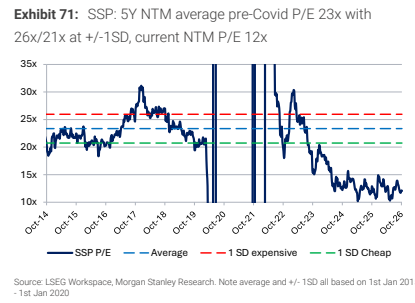
图8. 嘉年华邮轮:疫情前五年未来十二个月平均市盈率为14倍
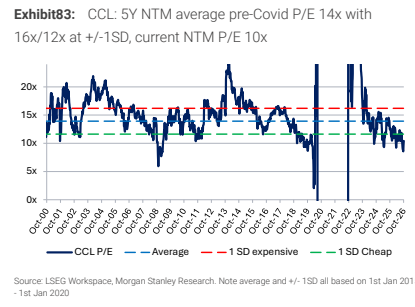
图9. 途易:疫情前五年未来十二个月平均市盈率为13倍,正负一个标准差为16倍/9倍,当前为5倍

图10. 酒吧与餐厅行业未来十二个月企业价值倍数(EV/EBITDA)
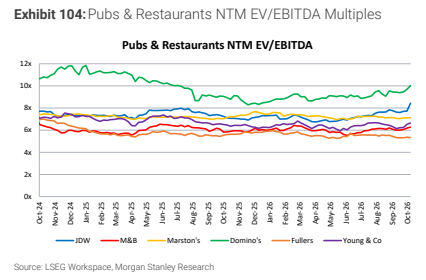
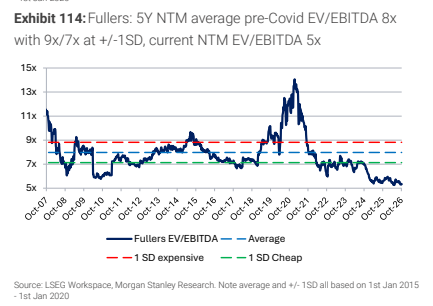
图11. Fullers:疫情前五年未来十二个月平均企业价值倍数(EV/EBITDA)为8倍,正负一个标准差为9倍/7倍,当前为5倍