花旗:三星电子(005930.KS)2Q26E预览:奖金拨备拖累2Q营业利润,但内存上升趋势不变
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗预计三星电子2Q26E营业利润为72.3万亿韩元,低于市场共识的89.2万亿韩元约18%,主因季度奖金拨备高于预期(总拨备45.6万亿韩元,其中20万亿在2Q确认)。尽管短期承压,花旗维持内存市场增长乐观,上调2026E全年营业利润至334.2万亿韩元(原331.0万亿),并维持目标价46万韩元及买入评级。2Q26E各板块营业利润:半导体71.3万亿、移动0.5万亿、显示0.3万亿、消费电子0.1万亿、其他0.1万亿。预计2026E DRAM/NAND ASP同比+263%/+232%,全球内存市场在2H26E和2027E仍将供不应求。
主要观点
- 花旗将2Q26E营业利润预测从76.1万亿下调至72.3万亿,因奖金拨备高于此前假设。
- 总奖金拨备预计为45.6万亿韩元,其中20万亿在2Q26E确认,剩余在2H26E确认。
- 2Q26E营业利润将因DS部门奖金拨备而低于市场共识的89.2万亿韩元。
- 各板块2Q26E营业利润:半导体71.3万亿、移动0.5万亿、显示0.3万亿、消费电子0.1万亿、其他0.1万亿。
- 花旗维持全球内存供需前景乐观,预计2026E DRAM/NAND ASP同比+263%/+232%。
- 内存短缺因AI推理需求和全球供应商供应增长有限而持续。
- 预计2H26E和2027E全球内存市场仍将供不应求。
- 基于有利市场条件,花旗将2026E全年营业利润从331.0万亿上调至334.2万亿韩元。
- 维持目标价46万韩元,重申买入评级。
- 花旗认为内存市场轨迹仍处于上升趋势,尽管1Q未确认的奖金拨备在2Q反映。
论述逻辑
花旗从2Q26E奖金拨备超预期出发,指出这将导致营业利润低于市场共识;但强调内存基本面强劲,AI推理需求与供应受限推动ASP大幅增长,因此上调全年盈利预测。短期拨备扰动不改长期上升趋势,故维持目标价和评级。
关键展望
- 2Q26E营业利润因奖金拨备低于共识,但2H26E拨备减少后盈利有望恢复。
- 全球内存市场在2H26E和2027E预计持续供不应求。
- 催化剂观察:上行,到期日2026年8月10日。
- 风险包括:HBM出货延迟、PC销售疲弱、竞争对手投资、手机市场竞争、韩元升值。
推荐标的
- 三星电子(005930.KS):评级买入,目标价46万韩元,当前价31万韩元,预期股价回报48.4%,预期总回报48.9%。理由:内存市场上升趋势,AI需求驱动,估值吸引。
关键图表
图1. 三星电子盈利修正(合并)
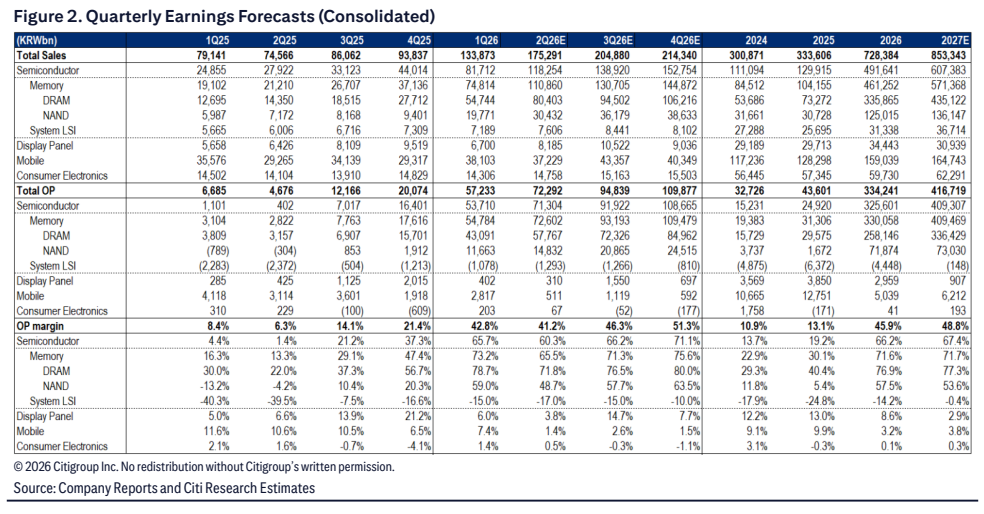
图2. 三星电子关键假设(合并)
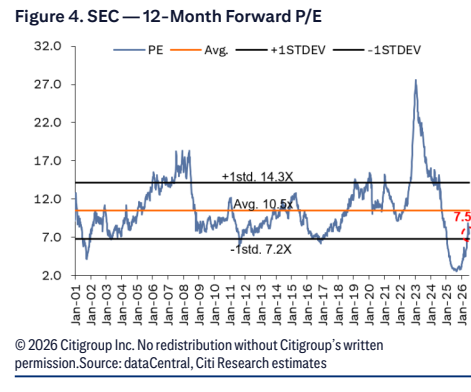
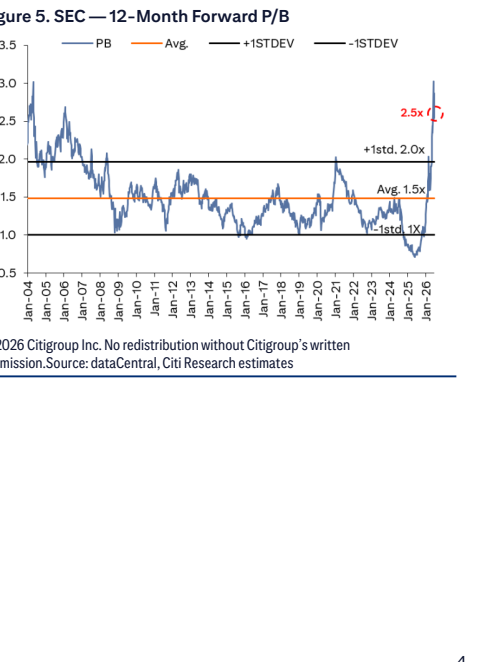
图3. 三星电子12个月远期市净率