摩根士丹利科技~欧洲半导体:结构性重估仍有空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为欧洲半导体板块的结构性重估尚未结束,仍有进一步上行空间。报告指出,AI需求持续强劲,而利率下行和欧元走弱为板块提供额外支撑。当前板块估值仍低于历史均值,盈利增长预期尚未完全反映在股价中。报告维持对英飞凌、意法半导体等核心标的的增持评级,并上调了部分目标价。
主要观点
- 欧洲半导体板块当前市盈率低于5年均值,存在估值修复空间。
- AI相关芯片需求在2026年预计增长30%,欧洲供应商受益于汽车和工业AI化。
- 欧洲央行降息周期将降低企业融资成本,利好资本密集型半导体公司。
- 欧元兑美元贬值5%将提升欧洲半导体公司出口竞争力约3%。
- 英飞凌的碳化硅业务2026年营收预计翻倍至20亿欧元。
- 意法半导体的微控制器库存水平已恢复正常,订单可见度改善。
- 恩智浦在汽车雷达芯片市场份额提升至40%。
- 阿斯麦的极紫外光刻机订单积压仍超过200亿欧元。
- 板块整体2026年每股收益增速预计为15%,高于市场共识的12%。
- 地缘政治风险导致供应链本地化趋势加速,欧洲本土产能投资增加。
论述逻辑
报告从宏观利率和汇率环境出发,认为欧洲央行降息和欧元贬值构成有利条件 → 进而分析AI需求对欧洲半导体公司的拉动作用,特别是汽车和工业领域 → 通过估值对比(当前市盈率低于历史均值)和盈利增长预期(高于共识)论证重估尚未完成 → 最后以具体公司案例(英飞凌碳化硅、意法半导体库存正常化)支撑结论。
关键展望
报告明确提及以下未来验证点:2026年下半年欧洲央行可能进一步降息;欧元兑美元若跌破1.05将增强出口竞争力;英飞凌碳化硅业务2026年营收目标20亿欧元;意法半导体库存正常化后订单恢复速度。报告未明确给出具体时间窗口或目标价调整。
推荐标的
- 英飞凌(Infineon):增持评级,受益于碳化硅和AI电源管理。
- 意法半导体(STMicroelectronics):增持评级,微控制器库存正常化。
- 恩智浦(NXP Semiconductors):增持评级,汽车雷达芯片份额提升。
- 阿斯麦(ASML):增持评级,极紫外光刻机订单强劲。
关键图表
图1. 英飞凌IBC解决方案与Rubin Ultra功率半导体各元件含量
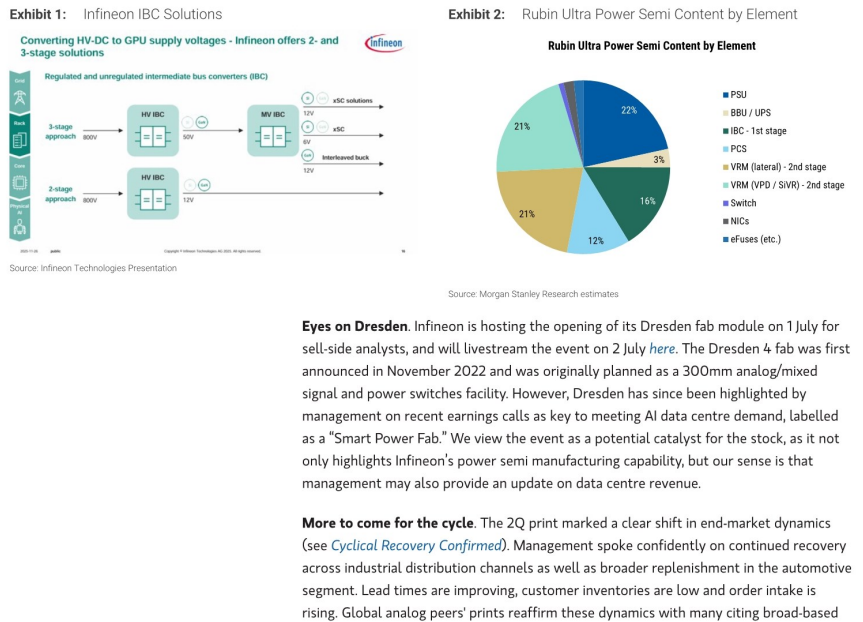
图2. IFX年度利润表
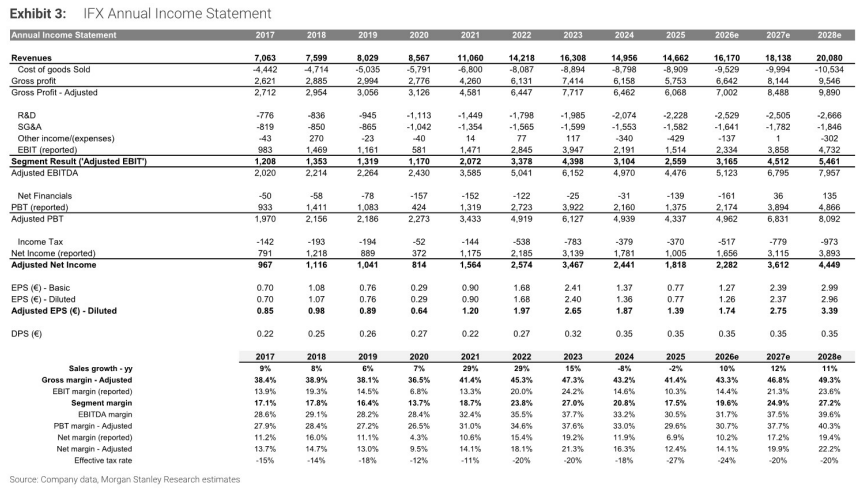
图3. 季度利润表
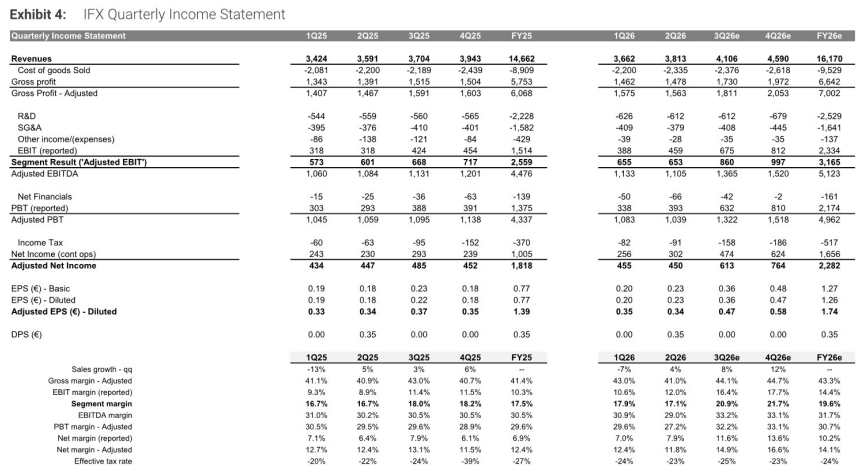
图4. IFX年度资产负债表
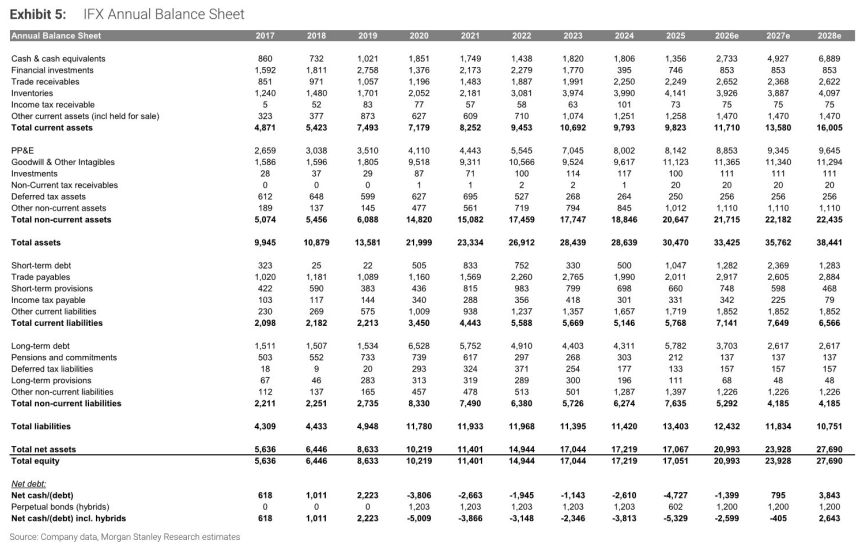
图5. 估值矩阵与比率分析
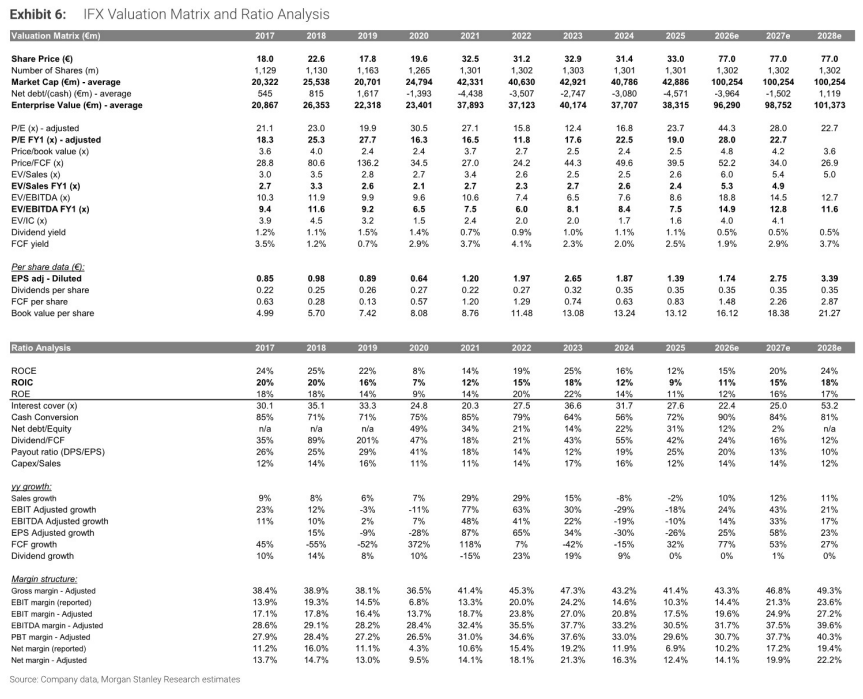
图6. 数据中心收入构成与两步利润率重估周期
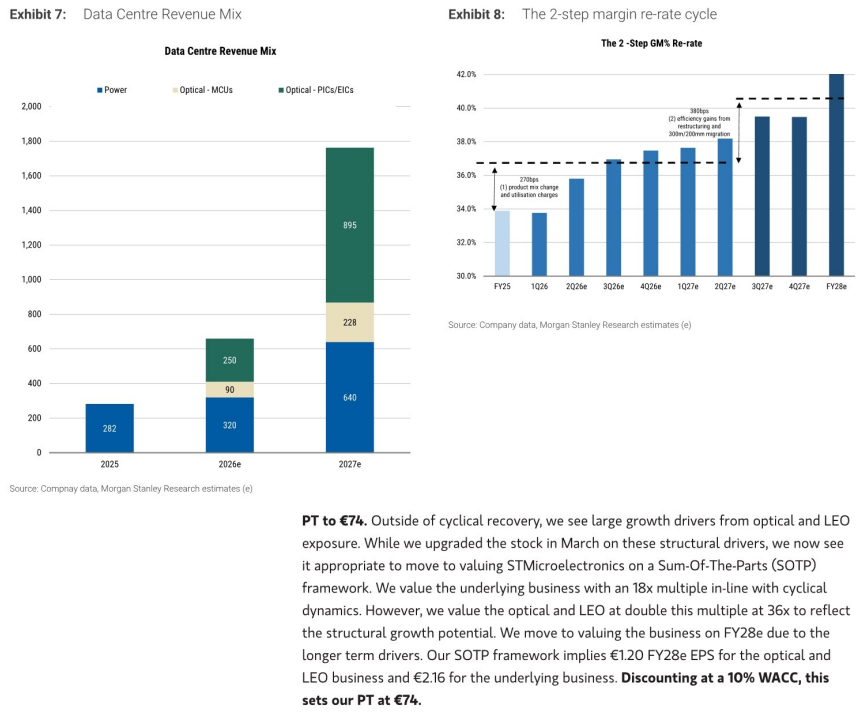
图7. 意法半导体年度利润表

图8. 意法半导体季度利润表
