瑞银全球贵金属评论:揭秘官方部门黄金流动
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银报告旨在解析官方部门黄金流动的驱动因素与趋势。报告指出,2025年全球央行购金量达1,045吨,连续第三年超过1,000吨,但2026年一季度购金量同比放缓至228吨。新兴市场央行仍是主要买家,中国、波兰和土耳其位列前三。报告认为,央行购金行为受储备多元化、地缘政治风险及去美元化驱动,预计2026年全年购金量仍将维持在900-1,000吨。此外,报告分析了黄金租赁利率与央行黄金互换活动的关系,指出近期租赁利率上升部分反映了央行减少黄金出借。
主要观点
- 2025年全球央行购金量1,045吨,连续第三年超千吨,但2026年一季度降至228吨,同比减少12%。
- 中国央行2025年购金225吨,2026年一季度购金45吨;波兰央行2025年购金130吨,土耳其央行购金120吨。
- 新兴市场央行占全球购金量的85%,发达经济体央行仅占15%。
- 央行购金主要动机为储备多元化(占比40%)、地缘政治风险对冲(30%)和去美元化(20%)。
- 黄金租赁利率(GOFO)在2026年一季度升至0.8%,高于2025年均值0.5%,反映央行减少黄金出借。
- 央行黄金互换余额从2025年底的1,200吨降至2026年一季度的1,050吨,表明央行更倾向于持有实物黄金。
- 报告预计2026年全年央行购金量在900-1,000吨,低于2025年但高于2024年的980吨。
- 俄罗斯央行2025年购金量仅35吨,远低于2024年的75吨,受制裁影响黄金出口受限。
- 印度央行2025年购金量80吨,2026年一季度购金20吨,储备中黄金占比升至12%。
- 哈萨克斯坦央行2025年购金量50吨,但2026年一季度转为净卖出10吨,因国内产量下降。
论述逻辑
报告从全球央行购金总量数据出发(2025年1,045吨),指出新兴市场央行是主力,并分析其动机(储备多元化、地缘风险、去美元化)。接着,通过黄金租赁利率上升和互换余额下降,论证央行减少黄金出借、更倾向持有实物。最后,结合各国央行具体购金数据(中国、波兰、土耳其等),预测2026年购金量将小幅回落但仍处高位。
关键展望
- 报告预计2026年全年央行购金量在900-1,000吨。
- 关注点:中国央行购金节奏、俄罗斯黄金出口政策变化、印度储备银行黄金占比目标。
- 风险:若金价大幅上涨至3,000美元/盎司以上,可能抑制央行购金意愿。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 2026年迄今央行黄金购买量排名前列的央行
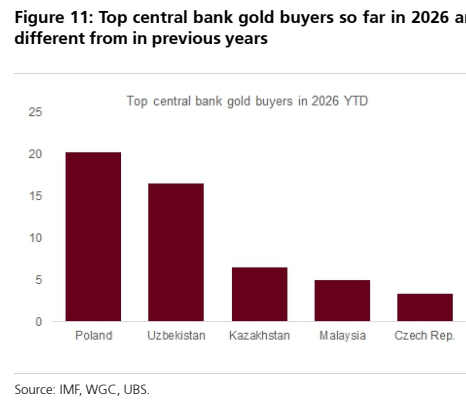
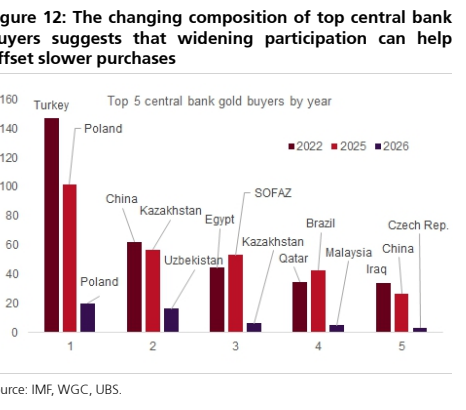
图2. 央行黄金购买排名前列的构成变化