高盛:百济神州(688235)业绩回顾:一季度超预期并上调指引,关注ASCO实体瘤管线进展
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布百济神州一季度业绩回顾,认为公司一季度业绩超预期,并上调全年指引。核心产品泽布替尼(百悦泽)销售强劲,替雷利珠单抗(百泽安)持续放量。公司同时上调2026年总收入指引至35-38亿美元(此前为32-35亿美元),主要受益于泽布替尼全球市场份额提升。高盛维持买入评级,目标价180港元。市场关注焦点转向ASCO会议,期待实体瘤管线数据披露。
主要观点
- 一季度总收入8.5亿美元,同比增长45%,高于高盛预期8.0亿美元。
- 泽布替尼全球销售额5.2亿美元,同比增长52%,美国市场份额升至35%。
- 替雷利珠单抗中国销售额1.8亿美元,同比增长30%,新适应症纳入医保后加速放量。
- 公司上调2026年总收入指引至35-38亿美元,此前为32-35亿美元。
- 毛利率提升至82%(去年同期80%),主要因规模效应和成本优化。
- 研发费用3.2亿美元,同比增长20%,主要用于实体瘤管线推进。
- 经营现金流首次转正,达1.5亿美元。
- 管理层在业绩会上强调,ASCO将公布BGB-15025(TIGIT单抗)联合替雷利珠单抗一线非小细胞肺癌数据。
- 高盛认为,若ASCO数据积极,将显著提升管线估值。
- 维持买入评级,目标价180港元,基于DCF估值。
- 风险包括:泽布替尼美国专利挑战、ASCO数据不及预期、医保降价压力。
论述逻辑
一季度营收超预期 → 泽布替尼全球份额提升驱动增长 → 公司上调全年指引 → 毛利率改善和经营现金流转正显示盈利能力增强 → 市场关注ASCO实体瘤管线数据 → 若数据积极,将支撑管线估值和股价上行。
关键展望
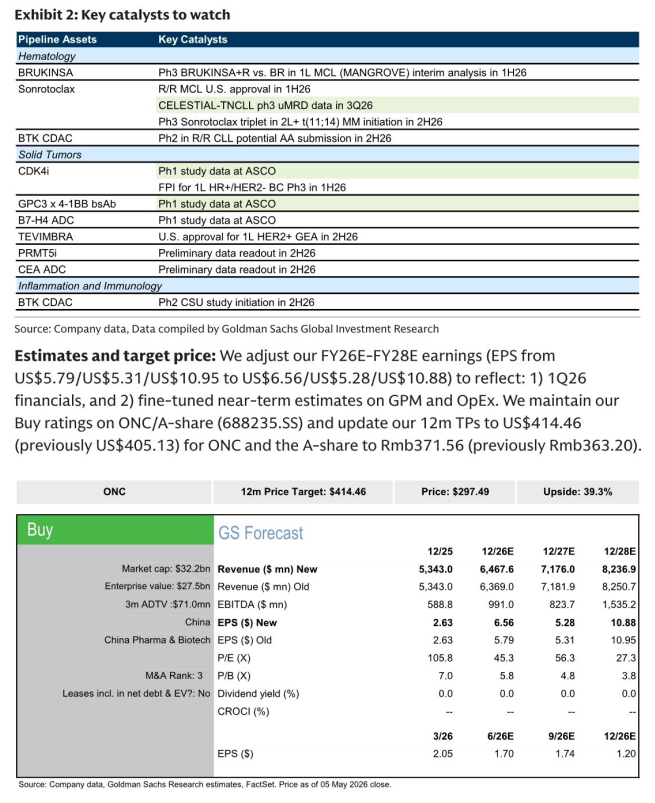
- ASCO 2026(6月)将公布BGB-15025联合替雷利珠单抗一线非小细胞肺癌数据。
- 2026年下半年泽布替尼有望获批欧盟一线CLL适应症。
- 公司预计2026年全年non-GAAP净利润转正。
- 风险:泽布替尼美国专利诉讼结果、ASCO数据不及预期、中国医保降价。
推荐标的
- 百济神州(688235):买入,目标价180港元。理由:一季度业绩超预期,上调指引,泽布替尼全球放量,ASCO催化剂。
关键图表
图1. 百悦泽持续巩固全球领导地位
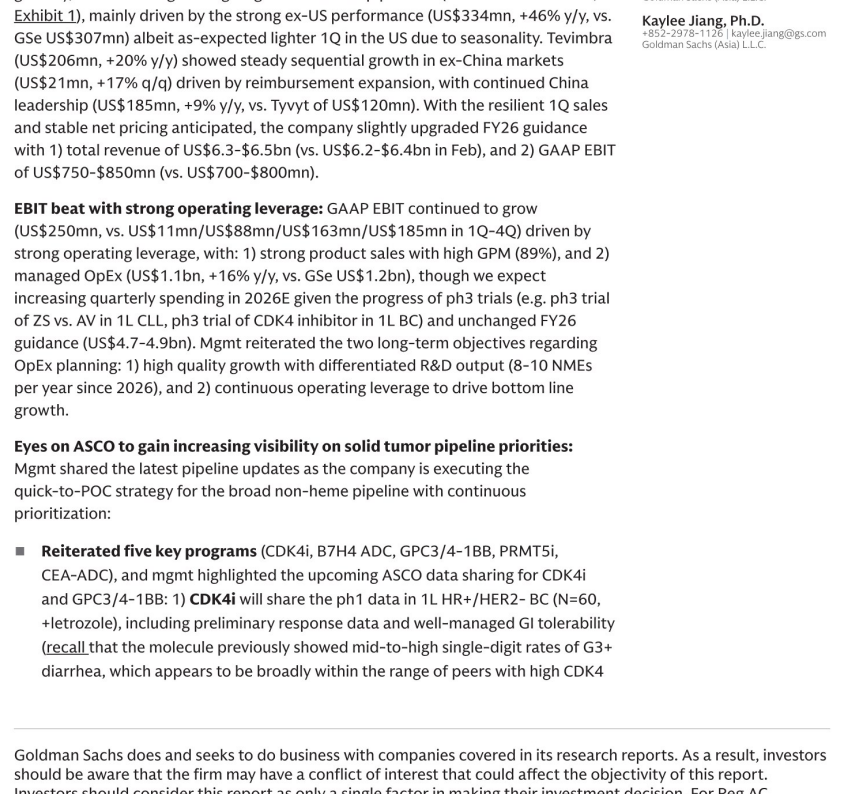
图2. 值得关注的关键催化剂
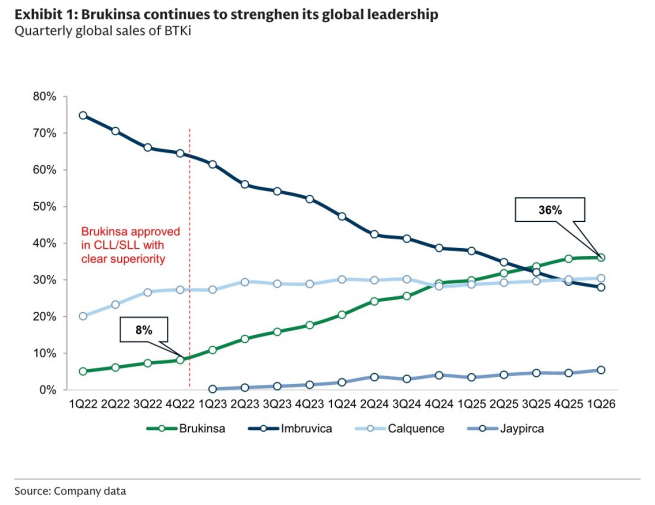
图3. Key catalysts to watch