瑞银全球天然气:库存重建不均衡
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银指出全球天然气库存重建进程呈现不均衡态势,部分地区库存充裕而其他地区仍面临压力。报告强调欧洲天然气库存填充速度慢于历史均值,亚洲需求复苏超预期,而美国产量增长放缓。预计2026年全球天然气市场供需偏紧,价格中枢上移。瑞银维持对天然气价格的看涨观点,并建议关注库存变化和天气风险。
主要观点
- 欧洲天然气库存填充速度低于五年均值,截至6月初库存水平仅为65%,低于去年同期的72%。
- 亚洲液化天然气(LNG)需求在2026年上半年同比增长8%,主要受中国和印度工业用气拉动。
- 美国天然气产量增速放缓,2026年5月干气产量环比下降0.5%,因生产商资本开支谨慎。
- 全球LNG供应增量有限,2026年新增产能仅约2000万吨,主要来自美国和卡塔尔。
- 欧洲TTF天然气价格在2026年二季度平均为35欧元/兆瓦时,高于瑞银此前预期的30欧元/兆瓦时。
- 亚洲JKM价格与TTF价差扩大至5美元/百万英热单位,反映区域供需差异。
- 俄罗斯管道气供应持续下降,2026年对欧洲出口量同比减少15%。
- 全球天然气库存总量低于五年均值约3%,但地区分化明显。
- 瑞银预计2026年全球天然气需求增长2.5%,供应增长1.8%,供需缺口扩大。
- 天气风险是短期关键变量,厄尔尼诺现象可能导致夏季制冷需求超预期。
论述逻辑
报告从库存数据出发,发现欧洲和亚洲库存重建速度不同步,欧洲因俄气减少和LNG竞争导致填充缓慢,而亚洲需求强劲推高现货价格。美国产量增长乏力进一步收紧全球平衡。瑞银据此判断供需偏紧将支撑价格,并强调库存变化和天气是后续关注焦点。
关键展望
报告未明确给出未来时间窗口或价格目标,但指出库存重建进度、天气变化和LNG供应增量是后续验证点。风险包括欧洲冬季气温偏高或亚洲需求不及预期。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 欧盟天然气储存利用率
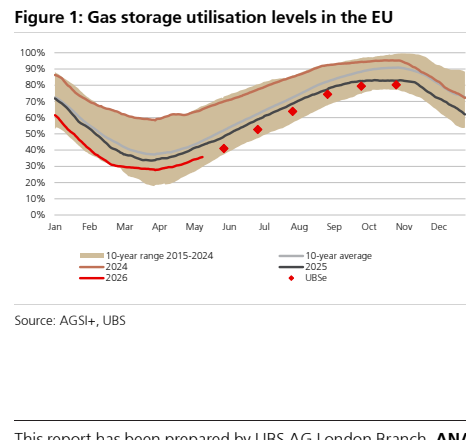
图2. 美国天然气储存利用率

图3. 欧盟周度管道天然气进口量(四周滚动均值,十亿立方米)

图4. 全球对亚洲的液化天然气出口量(按到岸计算,百万载重吨)
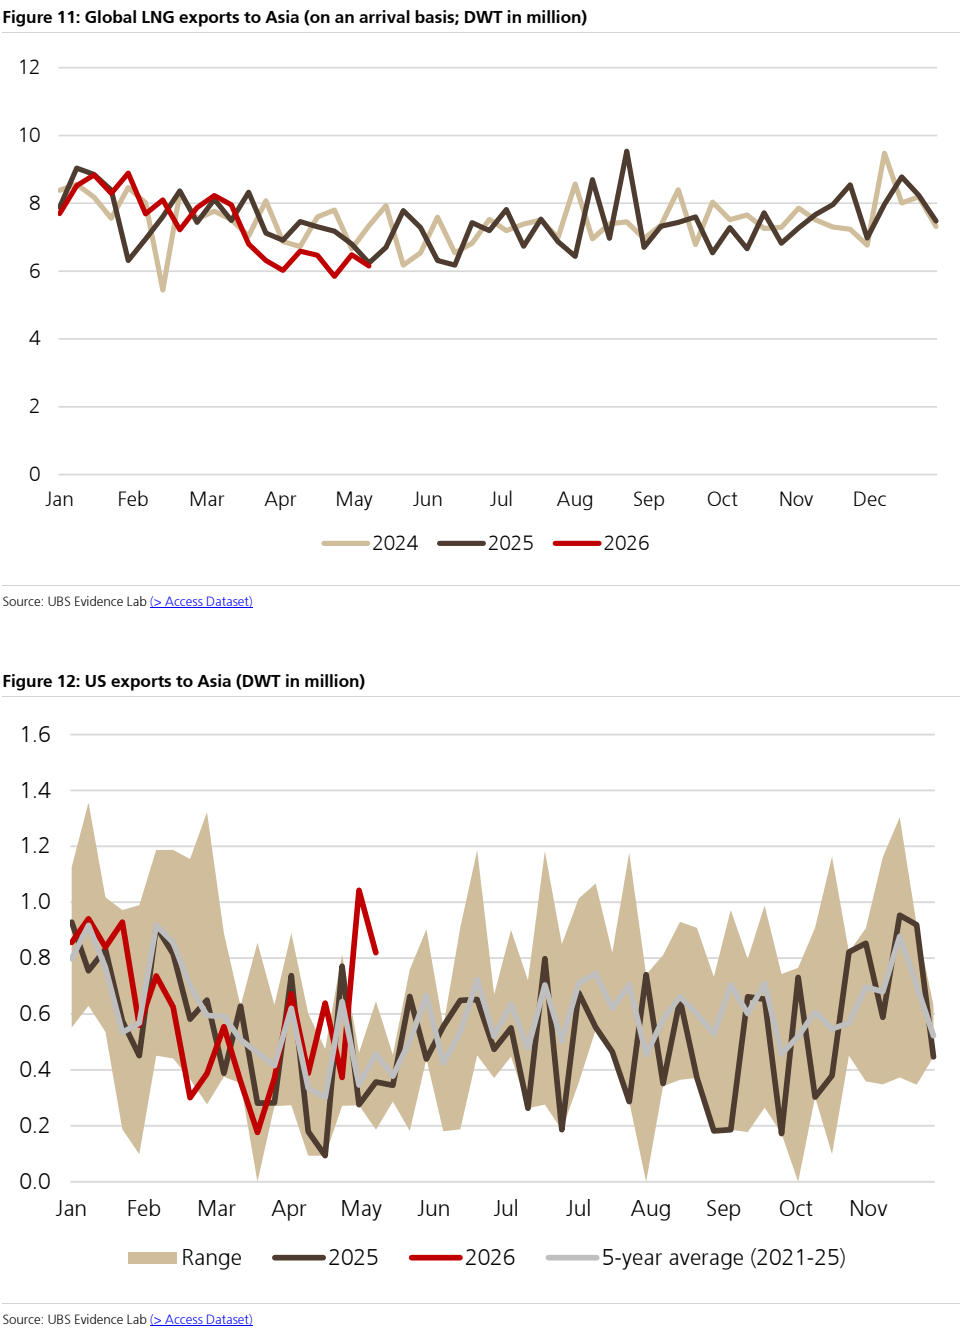
图5. 美国对欧洲的出口量(百万载重吨)
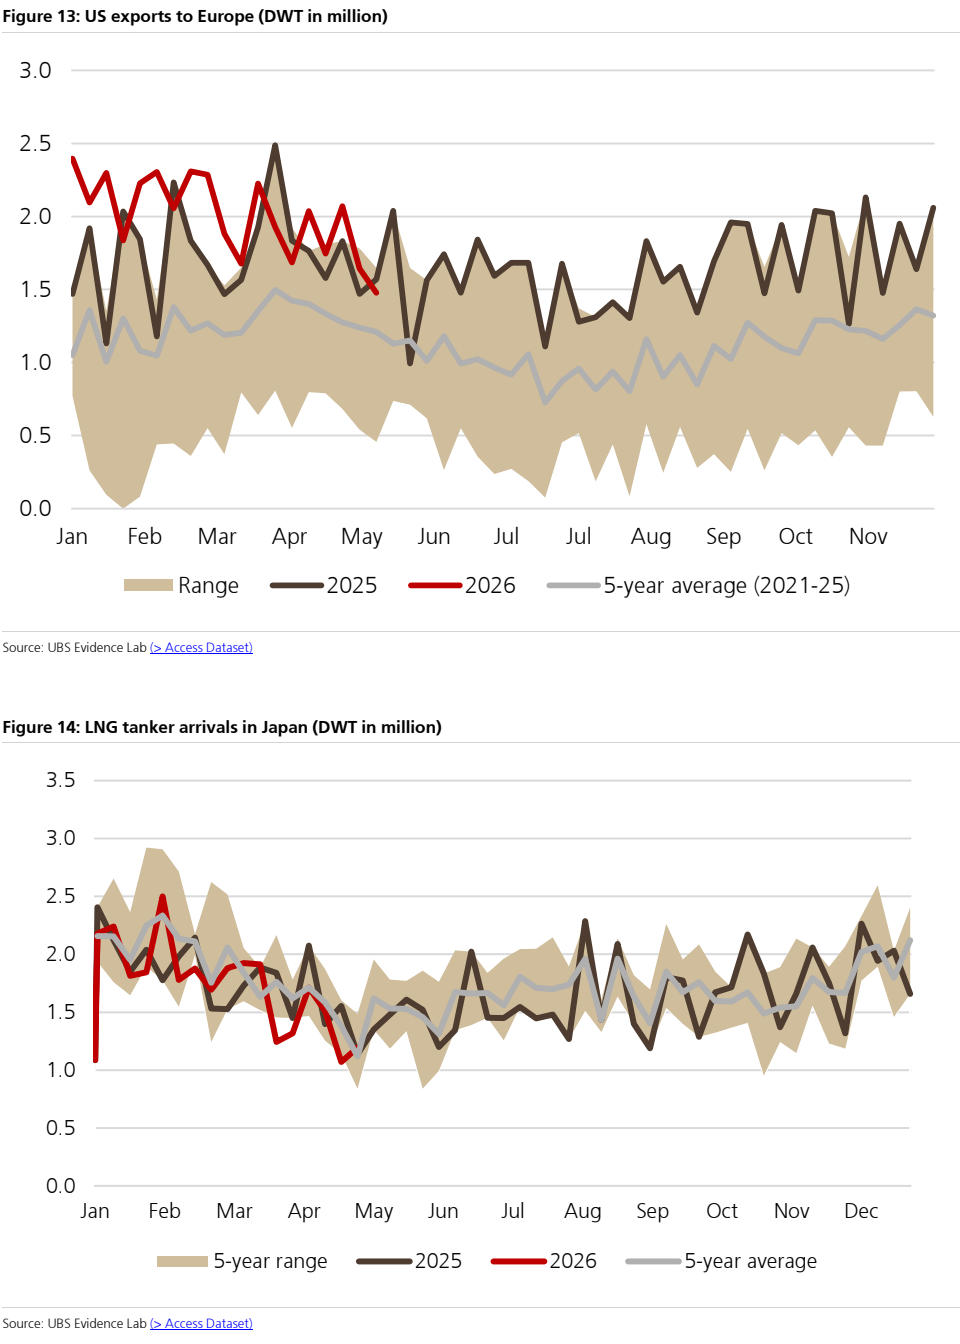
图6. 中国液化天然气油轮到港量(百万载重吨)
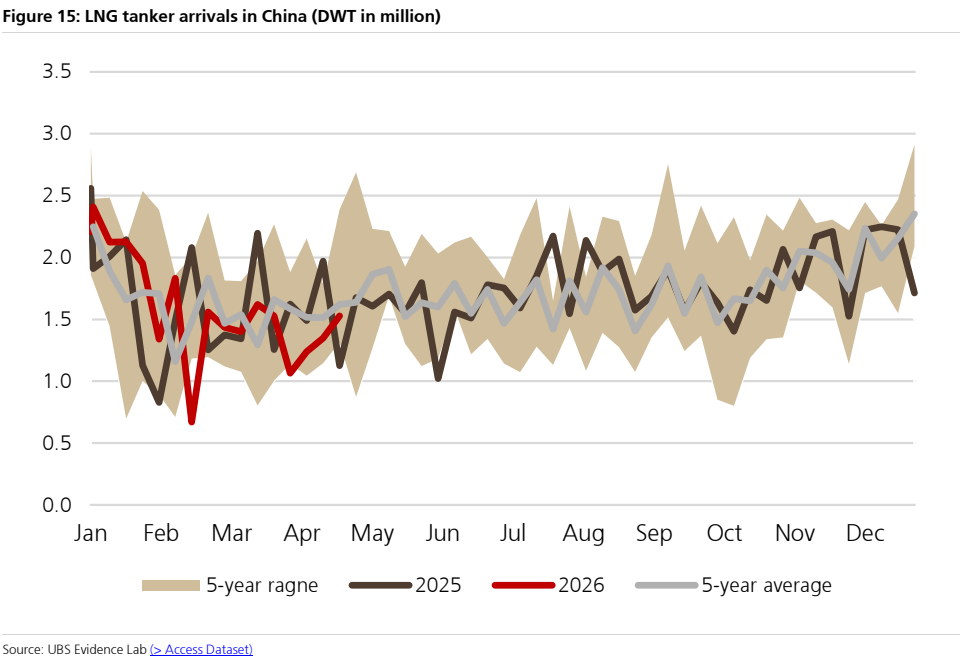
图7. 韩国液化天然气油轮到港量(百万载重吨)

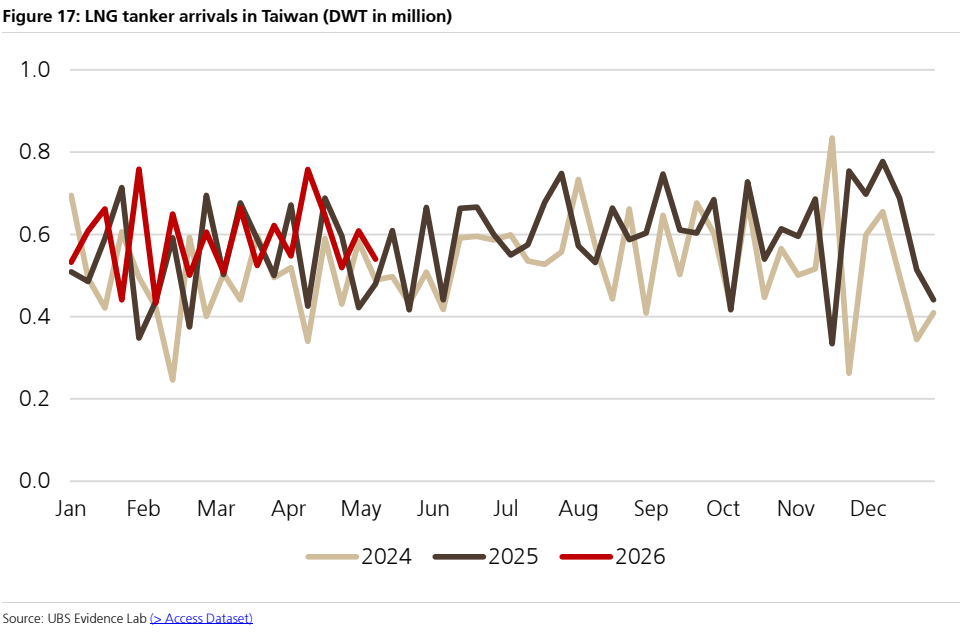
图8. 台湾液化天然气油轮到港量(百万载重吨)