美国银行:希捷科技F4Q26预览:定价可推动上行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
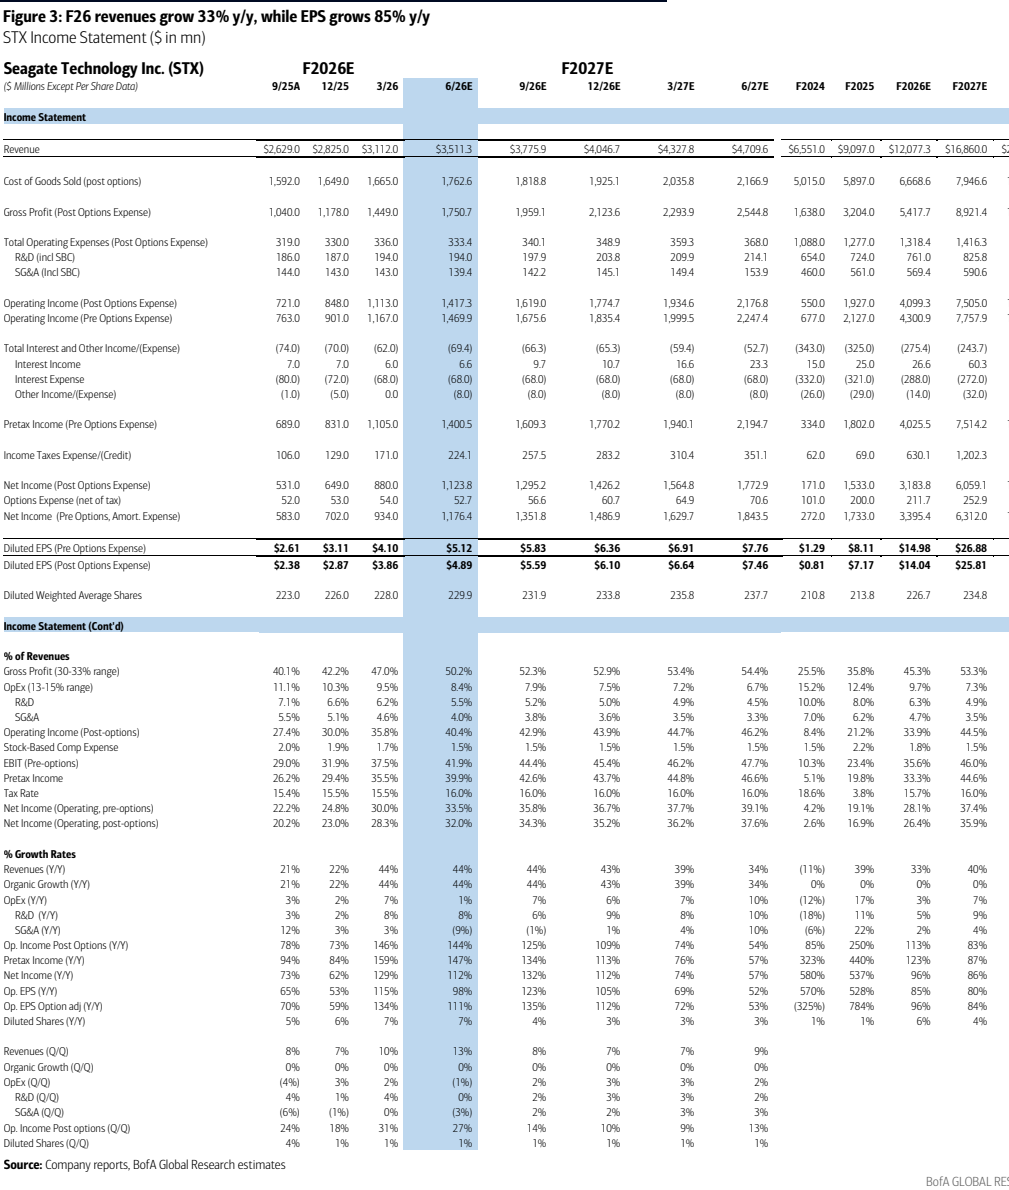
美国银行在2026年7月1日发布报告,看好希捷科技(STX)在F4Q26及之后的业绩,主要驱动力来自HDD行业产能纪律和定价能力。报告预计F4Q26营收为35.1亿美元(市场预期34.9亿美元),每股收益5.12美元(市场预期5.11美元);F1Q27营收为37.8亿美元(市场预期37.4亿美元),每股收益5.83美元(市场预期5.77美元)。管理层指引F1Q营收约37亿美元±1亿,毛利率51-53%,每股收益5.75±0.20美元。报告将目标价从1000美元上调至1150美元,基于C28E每股收益61.24美元的19倍市盈率,并重申买入评级。长期看,云需求、收入与利润率改善以及向更高容量HAMR HDD的路径是核心逻辑。报告还预计F26/F27自由现金流分别为27亿/45亿美元。
主要观点
- HDD行业在增加EB容量方面更加自律,不增加单位容量,有利于定价环境。
- 希捷大部分近线HDD订单为按单生产合同,续约时预计将提高定价,但方式温和可持续。
- 预计F27每个季度营收和利润率环比增长;假设EB CAGR为20%左右,但需求可能更高。
- F4Q26营收/每股收益预期35.1亿/5.12美元,高于市场预期的34.9亿/5.11美元。
- F1Q27营收/每股收益预期37.8亿/5.83美元,高于市场预期的37.4亿/5.77美元。
- 管理层指引F1Q营收37亿美元±1亿,毛利率51-53%,每股收益5.75±0.20美元。
- 工厂产能已满,下一阶段增长来自更高容量每驱动器、有利定价和向HAMR迁移带来的每TB成本下降。
- 若某季度能生产额外EB,可在现货市场以更高价格出售。
- 当前购买主要用于新建数据中心,长期有更新机会:客户将20TB驱动器替换为40TB产品。
- 定价有顺风,F26/F27自由现金流预计27亿/45亿美元。
- F27营收/每股收益预期上调至169亿/26.88美元(此前161亿/24.56美元)。
- 目标价上调至1150美元(此前1000美元),基于C28E每股收益61.24美元的19倍市盈率。
论述逻辑
报告从行业产能纪律出发,认为HDD行业不再盲目增加单位容量,而是注重EB容量增长,这改善了定价环境。希捷大部分近线HDD订单为按单生产,续约时提价将直接提升收入和利润率。同时,工厂满产意味着增长必须来自更高容量驱动器(如HAMR)和成本优化。短期看,F4Q26和F1Q27业绩将超预期,管理层指引也偏乐观。长期看,云需求持续,且客户有从20TB向40TB升级的更新周期,进一步支撑需求。自由现金流强劲,支持估值。因此,报告上调盈利预测和目标价,重申买入。
关键展望
- F1Q27(2026年9月季度)管理层指引:营收37亿美元±1亿,毛利率51-53%,每股收益5.75±0.20美元。
- 预计F27每个季度营收和利润率环比增长。
- 当前是最后一个受首家大客户HAMR优惠定价影响的季度,之后定价将受益于提价。
- 长期更新机会:客户将20TB驱动器替换为40TB产品。
- 风险未在报告中明确列出。
推荐标的
- 希捷科技(STX):评级买入,目标价1150美元(此前1000美元),当前价格965美元。理由:云需求、收入与利润率改善、向HAMR HDD迁移。
关键图表
图1. F26营收同比增长33%,每股收益同比增长85% STX损益表(百万美元)