巴克莱:30年美债破5%不宜逆势
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
巴克莱认为,30年期美债收益率突破5%并不是一个应该逆势买入的信号。长端抛售具有全球性,英国30年收益率接近6%,美国并非唯一驱动;同时美国经济韧性、通胀仍高于目标、财政赤字风险和期限溢价上升,都支持长端收益率继续处于高位。报告强调,历史上30年期收益率相对联邦基金利率通常高150-180个基点,当前约150个基点,并不便宜;如果经济保持韧性,即便美联储不再加息,投资者重新评估中性利率和预期利率路径也可能推高30年收益率。巴克莱估计,在增长不放缓且美联储按兵不动的情景下,30年期收益率可升至约5.4%;若重新加息,可能进一步上行,5.5%并非遥不可及。要让长端明显反弹,需要增长清晰降温、风险资产大幅回调,或地缘冲突迅速缓和,但后者更可能利好中端而非长端。
主要观点
- 30年期美债突破5%不是孤立事件,而是全球长端利率抛售的一部分。报告指出,美国30年期收益率已经越过市场关注的5%阈值,但长端卖压并不只发生在美国,30年期英国国债收益率也接近6%,全球多国长端收益率年初以来均明显上行。这一点削弱了美国财政部或美联储针对单一美国市场压力快速干预的可能性。
- 从历史联邦基金利率与30年收益率利差看,当前长债并不便宜。后沃尔克时期,联邦基金利率与30年收益率的平均利差约180个基点;剔除极高和极低政策利率环境后,平均也约150个基点。当前30年收益率相对隔夜利率约高150个基点,因此简单历史比较并不支持“长债已便宜”的结论。
- 美国经济韧性正在挑战低中性利率共识。虽然市场和美联储长期预测的中性利率约3.00-3.25%,比当前政策利率低约50个基点,但巴克莱认为经济表现说明当前政策可能没有此前想象得那么紧。就业市场近期稳定,美国经济仍在增长,AI相关投资也提供支撑,而修剪均值PCE通胀仍高于目标;因此长端更可能跟随经济韧性和中性利率重估,而不是简单跟随美联储是否加息。
- 财政前景恶化是长端收益率的重要上行压力。有效关税率已从约12%的峰值降至7-8%,明显低于CBO假设的15%;即使回升至10%,未来十年收入也只有CBO原先假设约3万亿美元赤字削减的60%左右。国防支出也可能高于CBO假设,利率上升还会直接推高赤字;巴克莱估计利率每上升10个基点,未来十年累计赤字会增加约3800亿美元,若5年期收益率年初以来约50个基点的上行持续,将意味着约1.9万亿美元额外赤字。
- 财政部有工具压低长端供给,但短期不太可能大幅行动。财政部可以扩大长端回购、以更多短债融资、在再融资会议上削减长端发行规模,甚至暂停20年期发行,但报告认为最有效的措施也最不可能。财政部长更关注10年期收益率而非30年期,而私人借贷利率对10年期更敏感;此外本轮抛售具有全球性,财政部可能不愿在美国并非主要驱动时干预。
- 美联储也有工具,但行动门槛更高。2023年金融条件收紧时,美联储调整了对加息前景的表述,帮助逆转长端抛售;但这一次金融条件没有收紧,股票反而上涨,市场运转也保持顺畅。类似扭转操作或大规模长端购买的措施在技术上可行,但巴克莱认为在Warsh领导的美联储下可能性很低,因为他过去批评过美联储臃肿的资产负债表政策。
- 长端要出现持续反弹,需要更强的宏观触发。巴克莱认为,30年收益率要明显下行,最可能需要两种条件之一:一是增长明确放缓,使中性利率估计重新锚定到更低水平;二是风险资产大幅回调到足以损害经济前景。伊朗冲突若快速缓和会有帮助,但报告认为收益更多会体现在中端,而不是30年长端。
- 情景分析显示5.5%并不夸张。若通胀仍黏、增长强劲且美联储重新加息,30年收益率年末公允值可达约5.63%;即便通胀改善但增长仍强、美联储按兵不动,30年收益率也可达约5.43%。若增长放缓,30年收益率可回到4.5-5.0%区间;若进入浅衰退,则可能接近4%,但长端下行会明显滞后于前端和中端。
- 投资含义是不要急于逆势买入长端。报告标题直接强调“not a fade”,即不建议把30年收益率突破5%当作反向买入机会。巴克莱认为,经济韧性、财政风险、期限溢价和政策干预缺位共同意味着长端抛售仍有延续空间;只有当增长和风险资产给出更清晰转弱信号时,才更适合转向看多长端。
论述逻辑
30年期美债突破5%,且全球长端同步抛售 → 历史上30年收益率相对联邦基金利率高150-180个基点,当前约150个基点并不便宜 → 美国经济韧性和通胀高于目标挑战低中性利率假设 → 关税收入低于CBO假设、国防支出和利率成本推高财政赤字 → 财政部虽可减长端供给但更关注10年期,美联储因金融条件未收紧和资产负债表偏好也不太会出手 → 投资者要求更高期限溢价和预期利率补偿 → 30年收益率在按兵不动但增长强劲情景下可升至约5.4%,重新加息情景可超过5.6% → 因此不宜逆势抄底长端。
关键展望
- 利率路径方面,巴克莱认为5.5%的30年期美债收益率并非遥不可及。基准风险是经济继续保持韧性,即使美联储不加息,市场也会重新评估中性利率和远期政策利率,推动30年收益率向约5.4%上行;若通胀黏性迫使美联储重新加息,30年收益率可能进一步升至约5.6%。
- 财政方面,报告预计财政担忧会继续处于市场前台。关税收入可能低于CBO假设,国防支出可能更高,且利率上升会反过来扩大未来十年赤字;这些因素会支撑更高期限溢价,并提高投资者持有长端久期的补偿要求。
- 政策干预方面,财政部和美联储都具备压低长端收益率的工具,但报告认为短期触发概率低。财政部更可能关注10年期,且全球性抛售降低其干预理由;美联储在金融条件未收紧、市场运转顺畅、Warsh过去反对扩表的背景下,不太可能购买长端资产。
- 下行情景方面,若增长温和放缓,中性利率估计重新下移,30年收益率可回到4.5-5.0%区间;若美国进入浅衰退,30年收益率可接近4%,但会明显落后于前端和中端下行。风险资产大幅回调也可能触发长端反弹。
- 市场风险方面,快速解决伊朗冲突会改善风险溢价,但巴克莱认为更多利好中端收益率而非30年长端。若经济数据继续强劲、股票保持韧性、财政风险恶化,逆势买入长端会面临继续亏损风险。
推荐标的
- 不建议逆势买入30年期美债长端久期;报告认为长端抛售仍不宜fade,30年收益率有向5.4-5.6%进一步上行的风险。
- 隐含交易方向是保持对美国长端利率的谨慎或偏空立场,等待增长明确放缓、风险资产显著回调或政策干预信号后再考虑转向看多长端。
关键图表
Figure 1:全球范围内长端收益率已经遭到抛售。
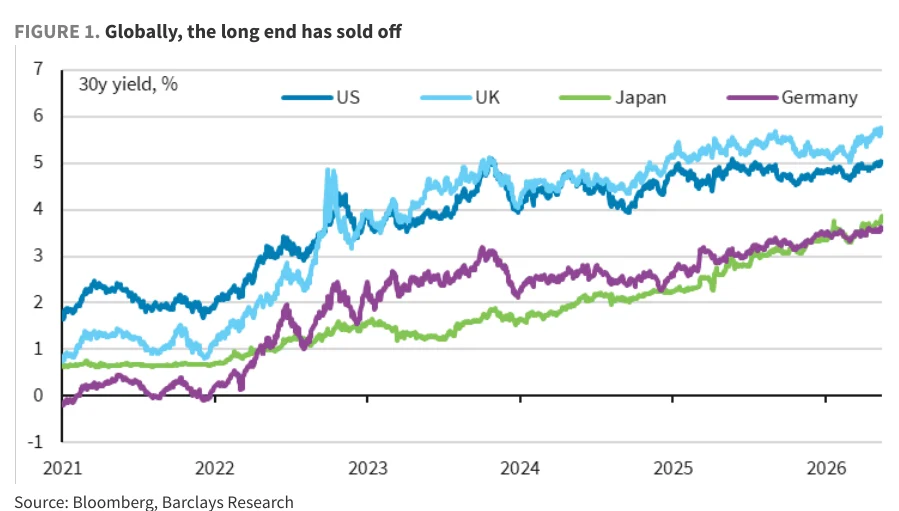
Figure 2:本轮抛售并非由美国主导。

Figure 3:历史上30年期收益率通常比联邦基金利率高约150–180个基点。

Figure 4:劳动力市场近期保持稳定。

Figure 5:修剪均值PCE通胀仍高于目标。
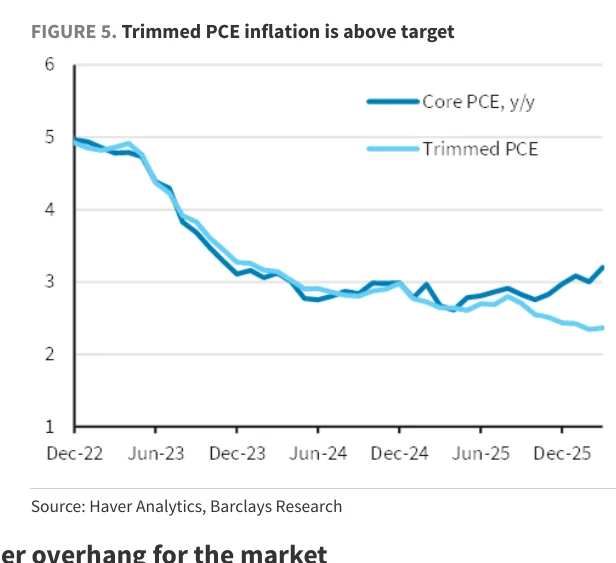
Figure 6:有效关税率已经从峰值回落。

Figure 7:国防支出可能高于CBO假设。

Figure 8:利率假设对财政赤字构成上行风险。

Figure 9:30年期互换利差仍明显高于“解放日”低点。

Figure 10:金融条件尚未收紧。

Figure 11:市场运行仍然顺畅。

Figure 12:联邦基金利率路径的不同情景。

Figure 13:不同情景下各期限收益率的公允价值。
