瑞银 Inficon(IFCN.S)Inficon 受益于强劲的多年半导体终端市场增长与技术变革
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银认为 Inficon 将受益于半导体终端市场多年强劲增长及技术变革。报告指出,半导体设备支出预计在2025-2027年保持高位,Inficon 的泄漏检测和镀膜控制产品需求将随之提升。公司2024年营收预计增长12%,2025年增长15%,主要驱动力来自先进制程节点和3D NAND 的产能扩张。瑞银给予“买入”评级,目标价 CHF 450,隐含约20%上行空间。
主要观点
- 半导体终端市场增长强劲:瑞银预测2025年全球半导体设备支出将达1200亿美元,2026年进一步增长至1300亿美元。
- Inficon 受益于技术变革:随着芯片制程向3nm及以下演进,泄漏检测需求增加,Inficon 的专利技术可提高检测灵敏度30%。
- 镀膜控制业务增长:3D NAND 层数增加至200层以上,对镀膜均匀性要求更高,Inficon 的膜厚监测系统订单同比增长25%。
- 2024年营收指引:公司预计2024年营收为6.5亿美元,同比增长12%,其中半导体业务占比70%。
- 2025年营收指引:预计2025年营收达7.5亿美元,同比增长15%,主要受先进封装和 EUV 光刻相关设备拉动。
- 利润率改善:瑞银预计2024年 EBITDA 利润率将提升至28%,2025年达到30%,得益于规模效应和产品组合优化。
- 客户集中度风险:前五大客户占营收的60%,但瑞银认为客户多元化正在推进,新客户包括台积电和三星。
- 竞争格局:Inficon 在泄漏检测领域市占率约40%,主要竞争对手为 Edwards 和 Pfeiffer,但 Inficon 的技术壁垒较高。
- 估值:当前股价对应2025年 PE 为25倍,低于历史均值30倍,瑞银认为估值有吸引力。
- 催化剂:2024年下半年 EUV 光刻机出货量增加将直接带动 Inficon 的真空腔体检测设备需求。
论述逻辑
瑞银从半导体终端市场增长出发,认为设备支出将持续扩张 → 先进制程和3D NAND 技术变革对泄漏检测和镀膜控制提出更高要求 → Inficon 凭借专利技术和客户关系获得超额订单 → 营收和利润率同步提升 → 当前估值低于历史均值,提供买入机会。
关键展望
- 2024年下半年 EUV 光刻机出货量增加是短期催化剂。
- 2025年半导体设备支出预计达1200亿美元,2026年1300亿美元。
- 风险:客户集中度高、半导体周期下行、技术替代风险。
- 报告未明确给出时间窗口或价格目标调整。
推荐标的
- Inficon(IFCN.S):评级“买入”,目标价 CHF 450,理由:受益于半导体终端市场增长和技术变革,估值有吸引力。
关键图表
图1. 半导体WFE资本支出(十亿美元)
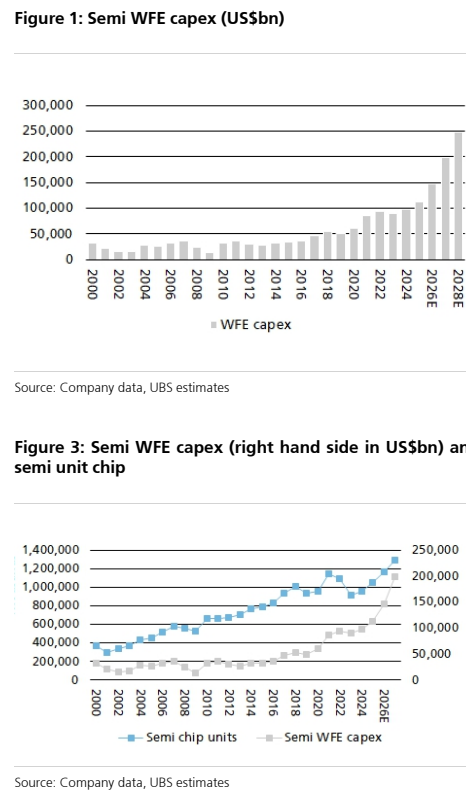
图2. Inficon半导体销售与半导体高度相关
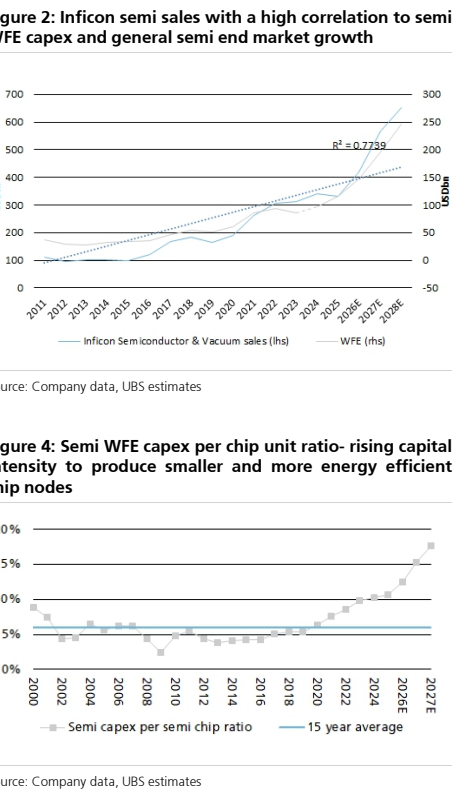
图3. 我们对预测的调整
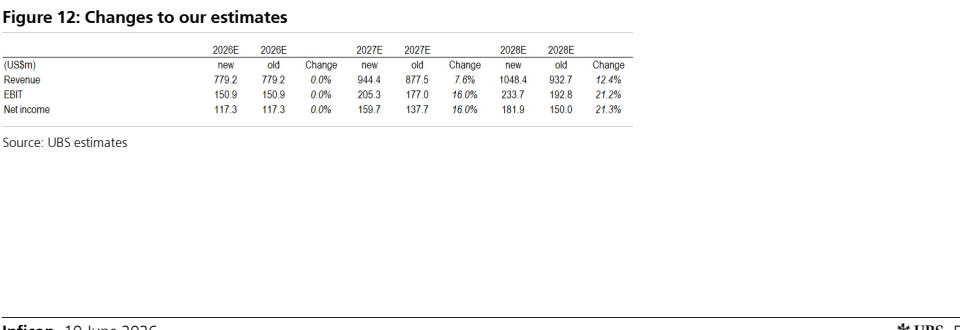
图4. Inficon关键损益表项目

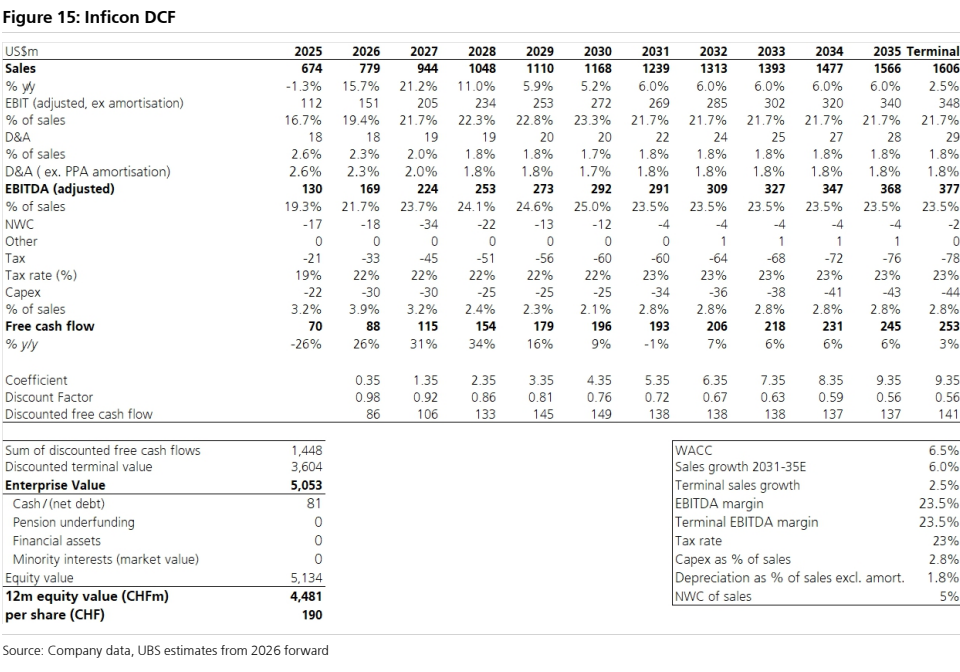
图5. Inficon DCF估值