摩根士丹利 全球CLO策略:CLO追踪26年10月–保持冷静,继续前行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了2026年10月全球CLO市场动态,指出尽管宏观环境导致CLO AAA级利差走阔,但其表现优于CMBS、Prime Auto和非QM等其他证券化信贷资产。 摩根士丹利认为,在利率波动加剧的背景下,CLO AAA级资产是理想的现金停泊点。 尽管市场对进一步加息的预期增强,但健康的盈利趋势有助于抵消高利率带来的基本面压力。 报告强调,杠杆贷款市场的二元化将导致夹层级(mezzanine)利差进一步分化,并对BB级资产保持谨慎态度。
主要观点
- CLO AAA级资产在宏观波动中表现出较强韧性,利差走阔幅度小于其他证券化信贷产品。
- CLO ETF资金流入加速,9月达到32亿美元,创下2025年初以来的最高月度流入量。
- 杠杆贷款市场呈现二元化趋势,预计将导致CLO夹层级利差进一步分化。
- 美国CLO 2.0 BSL交易的中位数NAV在9月底下降了2.4%,至44.7%。
- 欧洲CLO 2.0 BSL交易的中位数NAV在9月底下降了1.3%,至42.3%。
- TRACE IG CLO/CDO交易量环比增长47.6%,达到304亿美元。
- 美国CLO 2.0投资组合中交易价格低于90的抵押品比例上升0.1个百分点,至9.2%。
论述逻辑
- 宏观利率预期调整(加息预期增强)→ 导致信贷市场重新定价 → CLO AAA级资产因久期较短及结构性增强表现出相对韧性 → 投资者需求从固定利率资产转向浮动利率资产(CLO ETF流入增加)→ 杠杆贷款市场二元化加剧 → 预计夹层级利差分化并对BB级资产保持谨慎。
关键展望
- 维持对CLO AAA级资产的偏好,预计CLO信贷曲线将进一步陡峭化。
- 高利率环境若持续,若总需求下滑,可能增加违约周期加深和扩大的风险。
推荐标的
- 维持对CLO AAA级资产的偏好。
- 对BB级资产保持谨慎。
关键图表
图1. 各类担保信贷资产AAA级利差走阔,CLO AAA级表现相对稳健
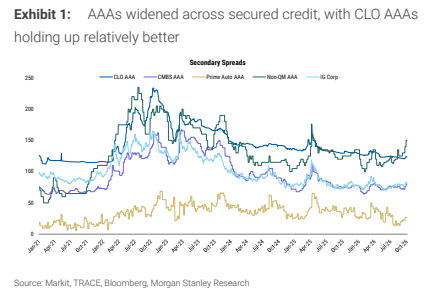
图2. BB级利差离散度扩大,四分位距接近200个基点
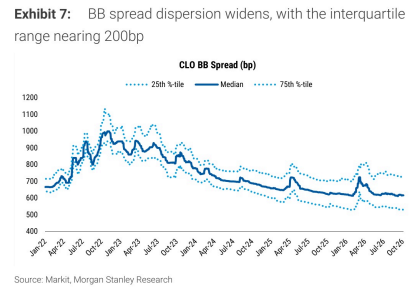
图3. 总回报追踪:欧洲CLO与可比资产类别
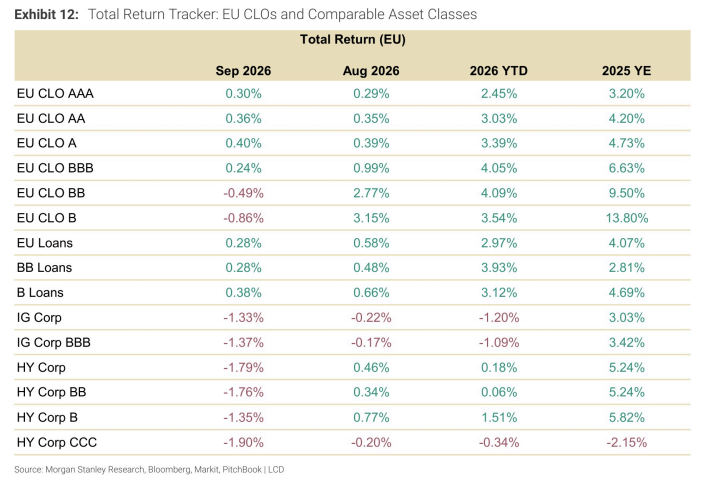
图4. 美国CLO与高收益公司债及贷款的24个月Z-Score对比
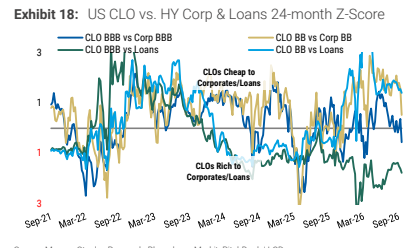
图5. 每月投资级CLO/CDO交易量(TRACE数据)

图6. 美国CLO中位数初级超额抵押(OC)缓冲
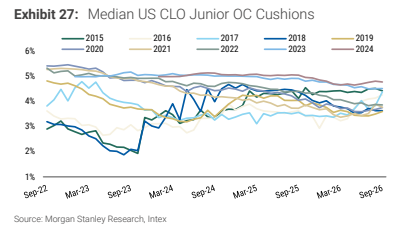
图7. CLO投资组合中CCC级资产占比的中位数(欧洲CLO)
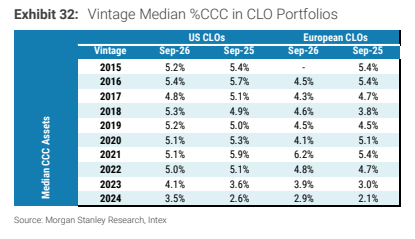
图8. CLO 2.0权益级净资产价值(NAV)百分位
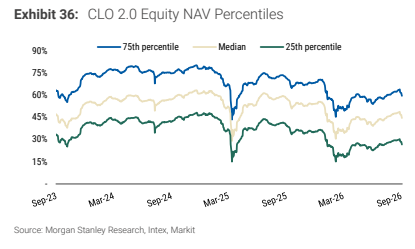
图9. 美国及欧洲CLO投资组合中价格低于90的抵押品

图10. 美国CLO投资组合价格中位数及过去12个月总回报波动率

图11. 美国公司债与贷款的历史回收率

图12. Libor底价与水平
