摩根士丹利 京东(JD.US)预计26年第三季度业绩符合预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
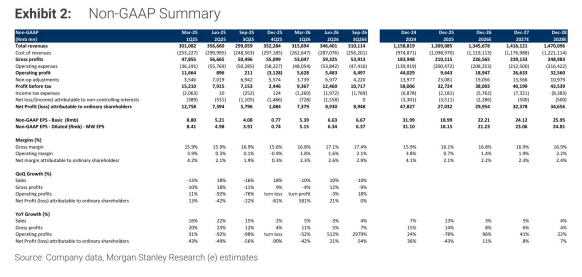
摩根士丹利预计京东2026年第三季度营收同比增长3.2%,运营利润率(OPM)同比持平。 尽管外卖业务通过提升运营效率持续减亏,但受消费疲软及研发费用增加影响,京东在2026年第四季度的营收增长与利润率仍存在不确定性。 分析师维持对京东的“减持”评级及25.00美元的目标价,认为其在当前消费环境下缺乏估值吸引力。
主要观点
- 预计2026年第三季度京东零售(JDR)营收同比增长3.2%,较第二季度5%的降幅有所改善。
- 电子及家电业务营收预计同比恢复至-1%,通用商品营收增长预计加速至7%(其中超市业务增长9-10%)。
- 预计2026年第三季度京东零售运营利润率同比持平,毛利率扩张被研发及履约费用率上升所抵消。
- 新业务亏损预计环比收窄至96亿人民币,主要得益于外卖业务亏损降至约58亿人民币。
- 预计2026年第四季度京东零售营收增长温和改善至6%,但面临研发和履约成本持续上升的下行风险。
- 京东被视为未来12个月中国电商板块中定位最不具优势的股票。
论述逻辑
- 京东虽然已度过2026年第二季度的营收基数低点,但外卖业务减亏速度、JoyBuy扩张带来的亏损增加,以及AI基础设施投资导致的研发费用上升,在消费疲软背景下加剧了业绩不确定性 -> 摩根士丹利认为其2026年盈利增长CAGR(9%)对应的8倍非公认会计准则市盈率(P/E)估值并不具备吸引力 -> 维持“减持”评级。
关键展望
- 2026年第四季度外卖业务亏损有望进一步降至约50亿人民币或以下。
- 维持25.00美元目标价,隐含8倍2026年预期非公认会计准则市盈率。
推荐标的
- 京东(JD.O):评级为减持(Underweight),目标价25.00美元。
关键图表
图1. GAAP财务摘要
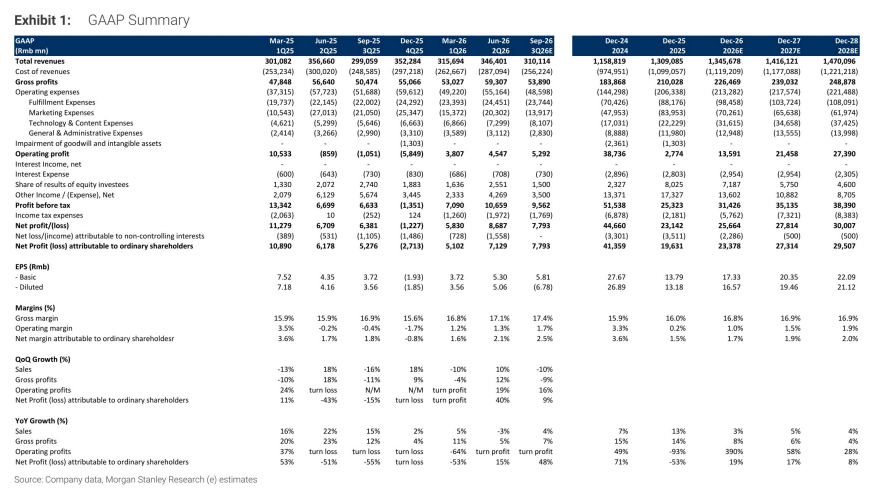
图2. 非GAAP财务摘要