高盛亚洲经济分析:中国家庭资产负债表——去杠杆进程中从房地产向金融资产的结构性转变
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛报告指出,中国家庭正经历从房地产向金融资产的重大结构性转变,同时持续去杠杆。家庭资产中房地产占比从2019年的高点下降,金融资产占比上升。报告估计,2024年家庭净储蓄率约为12%,高于疫情前水平。家庭债务增速放缓,但存量仍高。报告认为,这一转变对经济增长、消费和金融市场有深远影响。
主要观点
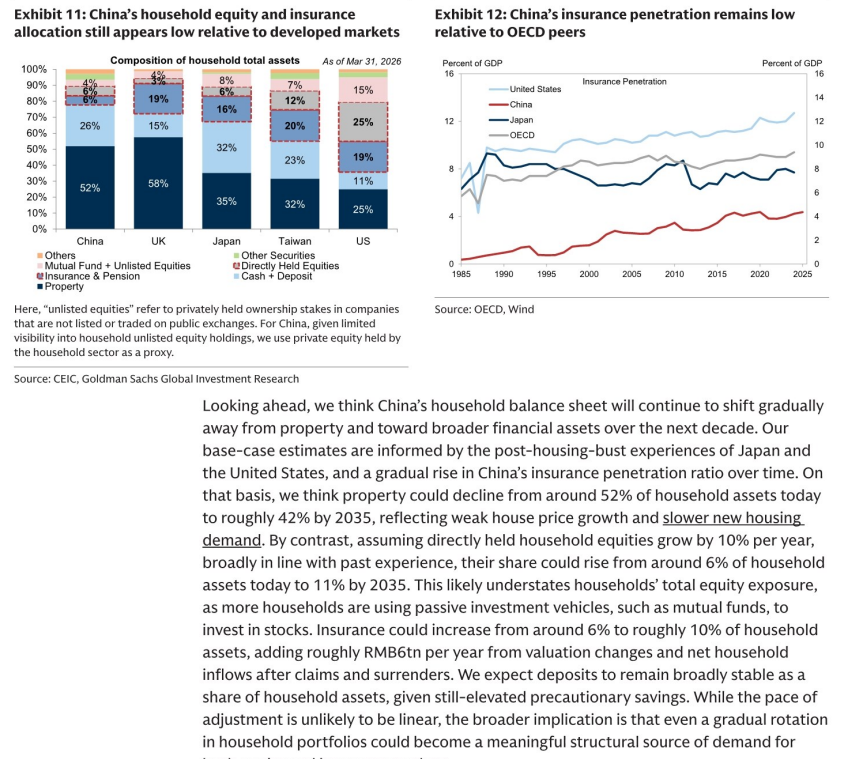
- 中国家庭资产结构正从房地产转向金融资产,房地产占比从2019年的约60%降至2024年的约55%。
- 家庭去杠杆持续,债务增速从2019年的15%降至2024年的5%。
- 家庭净储蓄率在2024年约为12%,高于2019年的10%。
- 金融资产中,存款和理财占比上升,股票和基金占比下降。
- 报告预计,到2026年,家庭金融资产占比将超过房地产。
- 家庭消费增速放缓,2024年实际消费增长约4%,低于2019年的6%。
- 家庭对房地产的偏好下降,购房意愿降至历史低位。
- 报告认为,政策支持将加速金融资产配置,但去杠杆限制消费反弹。
论述逻辑
报告从家庭资产负债表数据出发,观察到房地产占比下降和金融资产占比上升的趋势。通过分析家庭债务增速和储蓄率,指出去杠杆正在进行。结合消费和购房意愿数据,推断结构转变将持续。最后,基于政策假设,预测到2026年金融资产将超过房地产。
关键展望
报告明确提到,到2026年家庭金融资产占比将超过房地产。但未给出具体时间窗口或价格预测。风险包括政策变化、经济增长放缓等。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 1997年至2022年,家庭资产和负债增长率
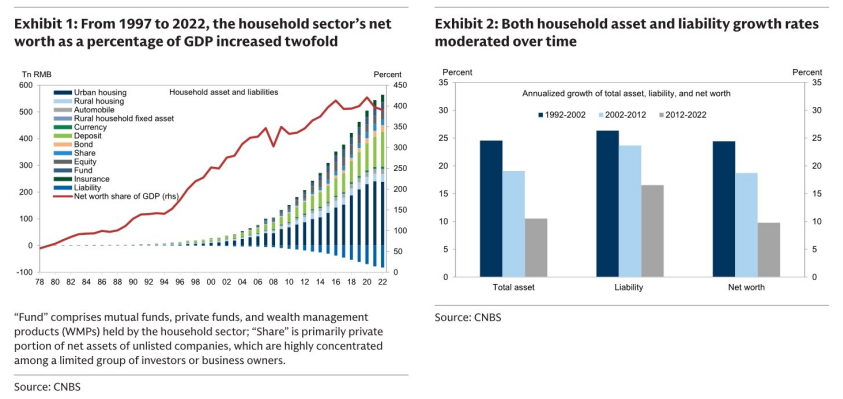
图2. 2022年家庭资产构成
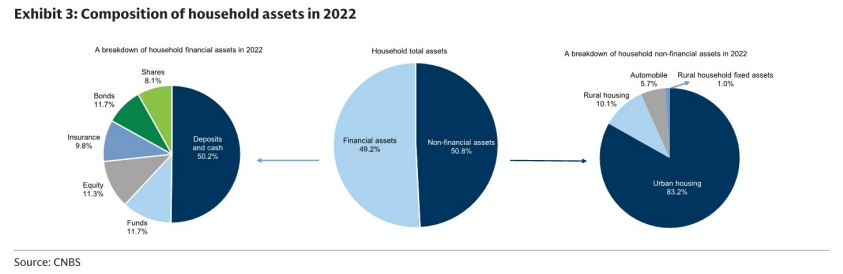
图3. 家庭总资产基本保持稳定;自2024年9月政策转向以来,股票
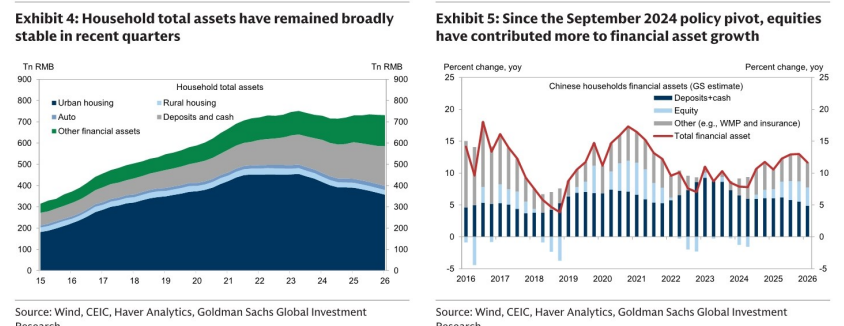
图4. 家庭杠杆率自那以来持续下降
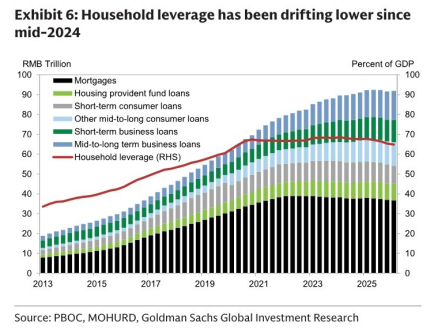
图5. 中国家庭债务占GDP比率较高;中国家庭债务收入比高
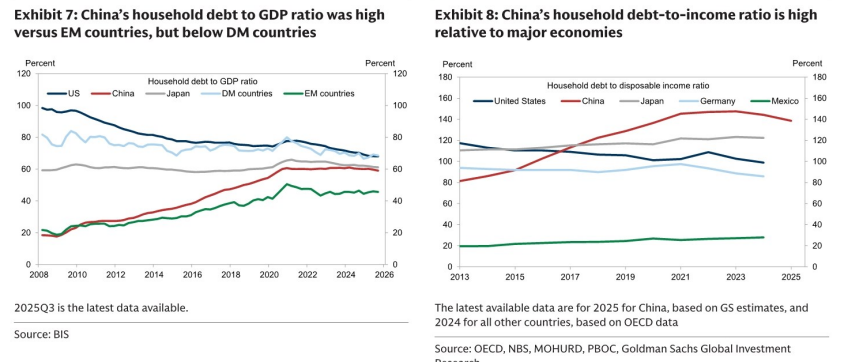
图6. 现金和存款占家庭资产比例保持在30%以上
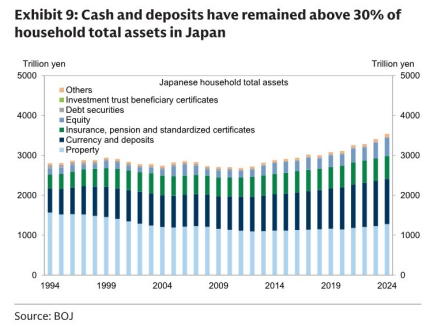
图7. 资本从银行转向的新兴趋势
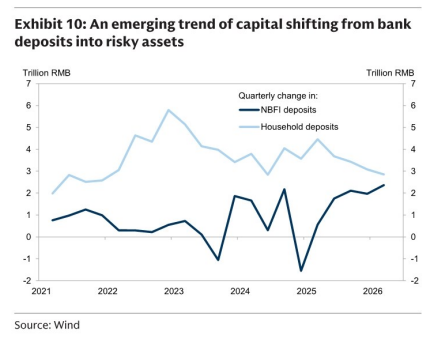
图8. 中国家庭股票和保险;中国保险渗透率仍然较低