高盛:2026年7月17日 | 美国东部时间凌晨4:30
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
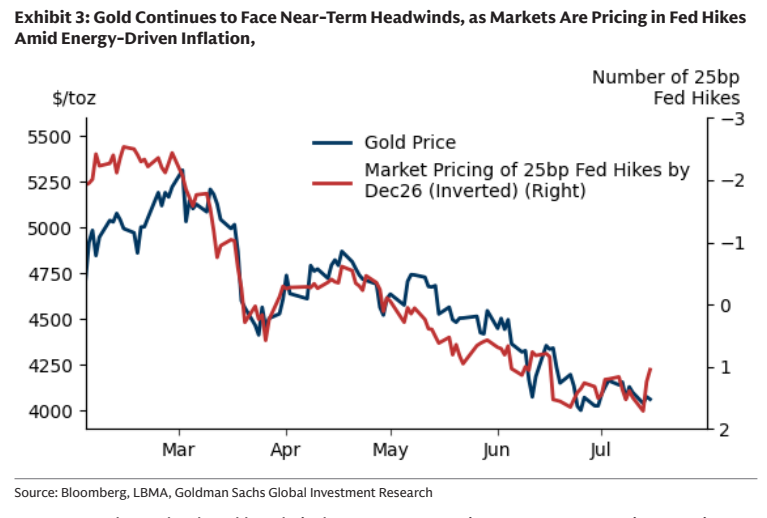
短期内,市场因通胀担忧计入美联储年内加息,鹰派利率定价可能削弱宏观政策对冲需求及利率敏感型 ETF 需求,令金价承压。 高盛经济学家仍预计美联储不会加息,而将在 2027 年延续一轮滞后的宽松周期,因此相关逆风预计会随时间逆转。 新兴市场央行在俄罗斯储备于 2022 年被冻结后加快储备多元化,仍是高盛预测黄金在 2026 年底达到 4,900 美元/盎司的核心依据。 中期风险偏向上行,因为黄金在私人投资组合中的占比仍低,伊朗局势及更广泛的紧张关系可能推动私人投资者进一步分散配置。
主要观点
- 高盛将央行增持黄金视为多年趋势,其动因是储备多元化以及对冲地缘政治和金融风险。
- 2026 年 OMFIF 调查中,51% 的受访储备管理者选择以黄金防范地缘政治风险,较 2024 年提高 11 个百分点。
- 79% 的储备管理者认为全球货币体系正转向更加多极化的结构,货币体系不确定性继续支持央行购买黄金。
- 购金节奏预计在夏季放缓,并从 9 月起重新加速。
- 俄罗斯储备在 2022 年被冻结后,新兴市场央行推动储备多元化,构成 2026 年底金价 4,900 美元/盎司预测的结构性支柱。
- 短期压力来自市场因通胀担忧计入美联储年内加息,这会压制利率敏感型黄金 ETF 需求。
- 高盛预计美联储相关逆风最终逆转,因为其经济学家判断不会加息,并预计 2027 年出现持续且滞后的宽松周期。
- 中期风险仍偏向金价预测的上行方向,私人投资组合黄金占比较低,地缘政治紧张可能将多元化需求从央行扩展至私人投资者。
关键展望
- 高盛维持黄金 2026 年底 4,900 美元/盎司的预测,核心依据是新兴市场央行持续推动储备多元化。
- 短期验证点是市场对美联储加息的定价及其对黄金 ETF 需求的影响;高盛经济学家预计不会加息,并预计 2027 年延续滞后的宽松周期。
- 中期预测风险偏向上行,伊朗及更广泛的地缘政治紧张可能促使私人投资者加快黄金配置。
推荐标的
- 报告未明确给出推荐公司或证券;其核心资产观点是维持黄金 2026 年底 4,900 美元/盎司预测。
关键图表
图1. 5月中国是可识别最大买家,达48吨
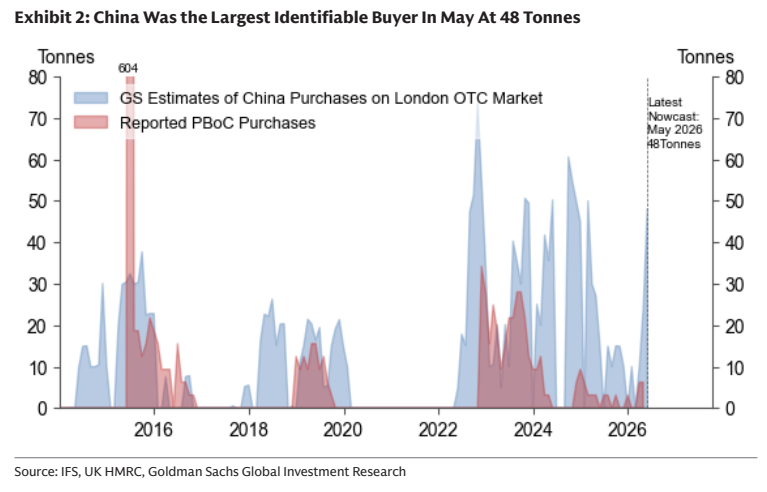
图2. 市场定价美联储加息,黄金短期仍面临阻力