瑞银:野村 半导体封装行业动态:包装基材出货量增长98%同比
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
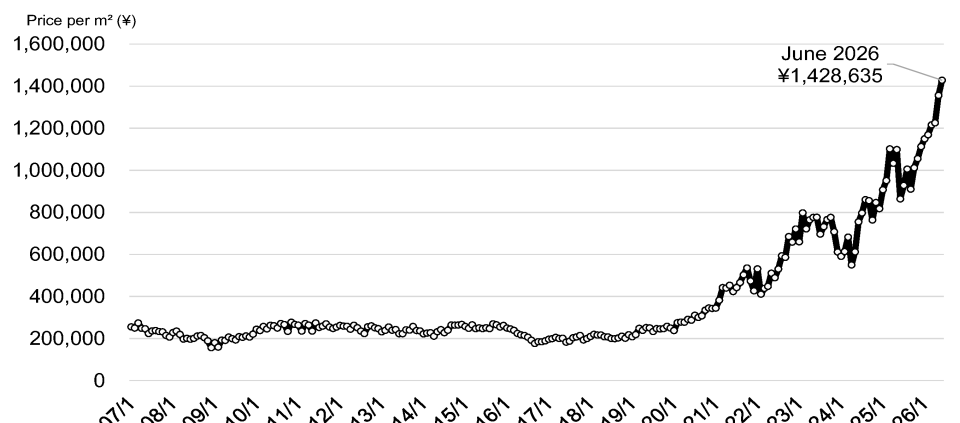
野村日本电子零件团队指出,6月生产动态调查显示封装基板(刚性模块基板)出货额同比增长98%至291亿日元,超过5月刚创下的278亿日元纪录;按面积计出货量同比增长20%,每平方米均价同比上涨65%至142.9万日元,同样刷新5月135.6万日元的前高,报告认为Rubin处理器封装出货增加是主要推手。 报告判断高端封装基板的供需紧张在两到三年内难以缓解:基板大型化导致良率下降、出货量增长受限,而服务器CPU、网络交换机、AI数据中心GPU及定制ASIC用高端基板需求快速增长。 报告对比2022年:当时全球最大CPU制造商过量下单、部分抢货需求不可持续,本轮紧张的成因不同、更具持续性。 由于全球能生产先进封装的工厂寥寥无几,低优先级项目已被挤到上中下游厂商的旧世代产线,实施阶段可能出现生产问题。 前瞻关键观察点是EMIB-T预计于2027年下半年量产,工序更长、难度更高,量产将进一步削减先进工厂供给能力;拥有业内最多先进产线的Ibiden预计成为其主要供应商,但产能受限使其难以及时响应客户大额需求。 报告总结称,封装基板行业已进入产能扩张与大型基板生产技术的竞争阶段。
主要观点
- 6月封装基板(刚性模块基板)出货额同比增长98%至291亿日元,超越5月创下的278亿日元前高,创历史新高
- 按面积计出货量同比增长20%,每平方米均价同比上涨65%至142.9万日元,超过5月135.6万日元的前高,量价齐升
- 出货高增主要来自Rubin处理器封装出货量的增加
- 报告核心判断:高端封装基板供需紧张的缓解可能需要两到三年
- 本轮紧张与2022年不同:当时全球最大CPU制造商过量下单、抢货需求部分不可持续;如今是基板大型化导致良率下降、出货量增长乏力,叠加需求端激增
- 全球能生产先进封装的工厂屈指可数,低优先级项目已无法在尖端工厂排产,转由上中下游厂商的旧世代基板工厂生产,实施阶段可能出现生产问题
- EMIB-T(嵌入式多芯片互连桥硅通孔)预计2027年下半年量产,其工序比常规高端封装更长、难度更高,只能在先进工厂生产,量产将削减先进工厂的供给能力
- Ibiden拥有业内最多的先进产线,野村预计其将成为EMIB-T封装的主要供应商,但供给能力受限使其难以及时响应客户的大额需求
- 野村总结:封装基板行业已进入产能扩张与大型基板生产技术双线竞争的阶段
论述逻辑
- 起点是6月生产动态调查数据:出货额同比+98%、均价同比+65%双双创历史新高,指向高端封装景气上行
- 供给收缩(大型化致良率下降、出货量增长乏力)与需求扩张(服务器CPU、网络交换机、GPU、AI加速器)叠加,且能做先进封装的工厂全球寥寥,供需缺口外溢至二线三线厂商旧产线
- 由此推出核心结论:高端封装基板紧张预计持续两到三年,且行业进入产能扩张与大型基板技术竞争阶段
- 再往前看,EMIB-T于2027年下半年量产后将进一步占用先进产线、削减供给能力,拥有最多先进产线的Ibiden将成为主要供应商,形成对Ibiden(买入)的基本面支撑
关键展望
- 时间窗口:高端封装基板供需紧张预计在未来两到三年内持续
- 关键验证点:EMIB-T预计2027年下半年进入量产,届时将进一步削减先进工厂的供给能力
- 若低优先级项目在实施阶段暴露生产问题,行业外部的观察者将更容易看清供需实际紧张程度
推荐标的
- Ibiden(揖斐电,4062):野村给予“买入”评级。理由:拥有业内最多的先进封装产线,预计成为EMIB-T封装的主要供应商,且在服务器量产前已确保一定Rubin基板库存;风险是供给能力受限、难以及时响应客户大额需求。报告正文未给出目标价
关键图表
图1. 刚性PCB产值
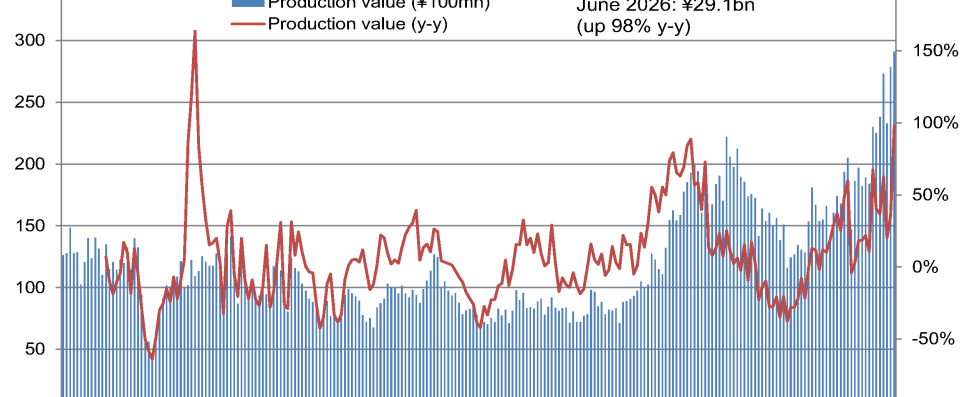
图2. 刚性模组板每平方米价格