伯恩斯坦全球资本品:为AI供电——燃气轮机供应链统一分析
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告由伯恩斯坦于2026年6月18日发布,聚焦AI驱动下燃气轮机供应链的投资机会。报告采用统一框架分析燃气轮机从上游零部件到下游整机及服务的全链条,指出AI数据中心对电力的需求将显著拉动燃气轮机订单,预计2026-2028年全球燃气轮机订单复合年增长率达12%。报告覆盖了主要整机厂商(如西门子能源、三菱重工)及关键零部件供应商,并给出具体评级和目标价。核心结论是:燃气轮机供应链将受益于AI电力需求的结构性增长,其中服务业务因其高利润率和稳定性更具吸引力。
主要观点
- AI数据中心电力需求激增,预计到2028年全球数据中心电力消耗将占全球总发电量的5%,其中燃气轮机是满足峰值负荷和备用电源的关键技术。
- 燃气轮机订单周期已进入上升阶段,2025年全球订单量同比增长18%,预计2026-2028年复合年增长率12%。
- 供应链瓶颈集中在高温合金叶片和燃烧室部件,供应商如PCC(精密铸件公司)和Howmet Aerospace将受益。
- 整机厂商中,西门子能源(评级增持,目标价€35)因其在高效H级燃机的领先地位被看好。
- 三菱重工(评级中性,目标价¥1,200)在亚太市场有优势,但估值已反映部分预期。
- 服务业务(维护、维修、大修)贡献整机厂商约40%的利润,且合同周期长,收入可见性高。
- 燃气轮机与可再生能源互补,在电网稳定性需求下,天然气发电投资将加速。
- 报告强调“统一方法”即从上游材料到下游服务的全价值链分析,识别出利润率最高的环节是零部件制造和服务。
- 风险包括:AI电力需求不及预期、天然气价格波动、可再生能源替代加速。
论述逻辑
报告从AI数据中心对电力的刚性需求出发 → 指出燃气轮机作为可靠调峰电源的必要性 → 分析当前燃气轮机订单增长趋势(2025年+18%)→ 拆解供应链各环节(上游材料、中游零部件、下游整机及服务)→ 通过比较各环节的进入壁垒、利润率、增长前景,筛选出最具投资价值的子行业和公司 → 最终给出覆盖标的的评级和目标价。
关键展望
报告明确提及以下未来验证点:2026年下半年全球燃气轮机订单数据(验证增长趋势);2027年AI数据中心实际投运对燃气轮机采购的拉动;天然气价格若持续低于$3/MMBtu将加速燃气轮机部署。报告未给出具体时间窗口的价格预测。
推荐标的
- 西门子能源(评级:增持,目标价:€35):H级燃气轮机技术领先,服务业务占比高。
- 三菱重工(评级:中性,目标价:¥1,200):亚太市场优势,但估值合理。
- PCC(精密铸件公司)(评级:增持,目标价:$180):高温合金叶片关键供应商。
- Howmet Aerospace(评级:增持,目标价:$85):燃烧室部件供应商。
关键图表
图1. 我们预计到2030年燃气轮机产能可扩大逾60%,新增逾40吉瓦,其中

图2. 西门子能源可通过仅棕地扩建,从2024财年到2030财年将燃气轮机产能近乎翻倍
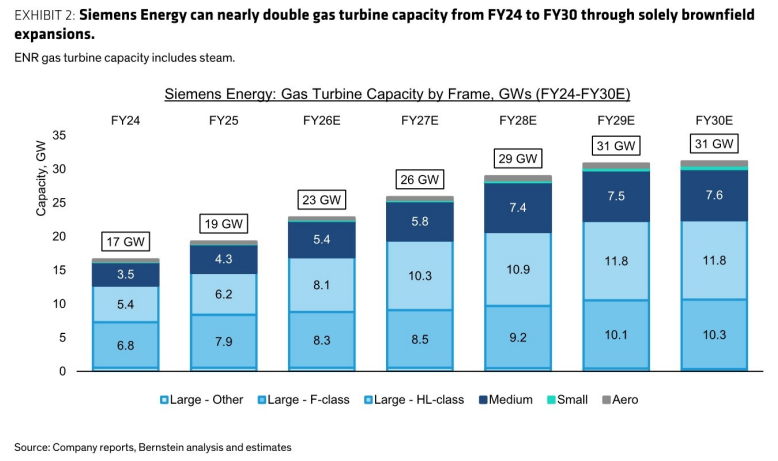
图3. GE Vernova表示其燃气轮机产能可从2025年的16吉瓦增至2026年的20吉瓦,
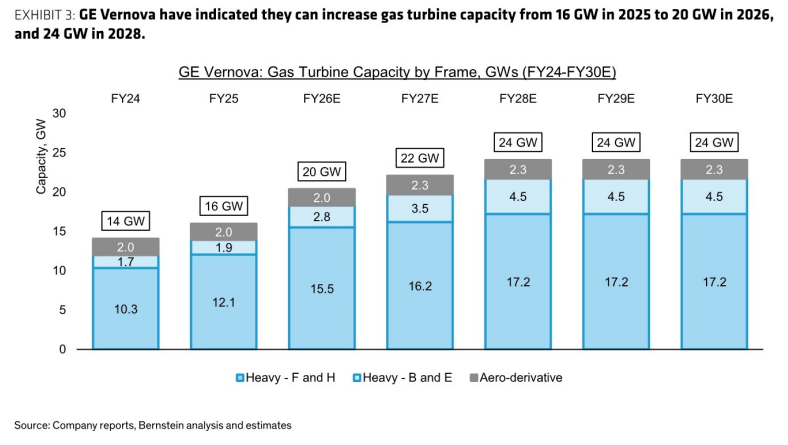
图4. 三菱重工将其产能增加表述为2024财年至2028财年增长30%,并可能进一步

图5. GE Vernova产能模型预测
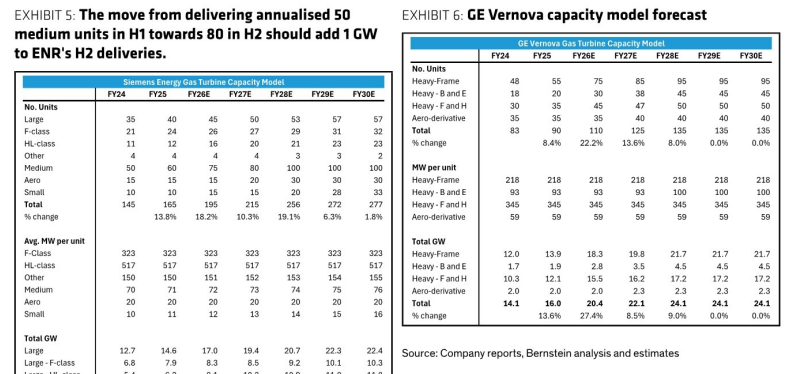
图6. 两个周期的故事,由于产能已建成且仅被重新启用,任何放缓情况下的不利影响较小
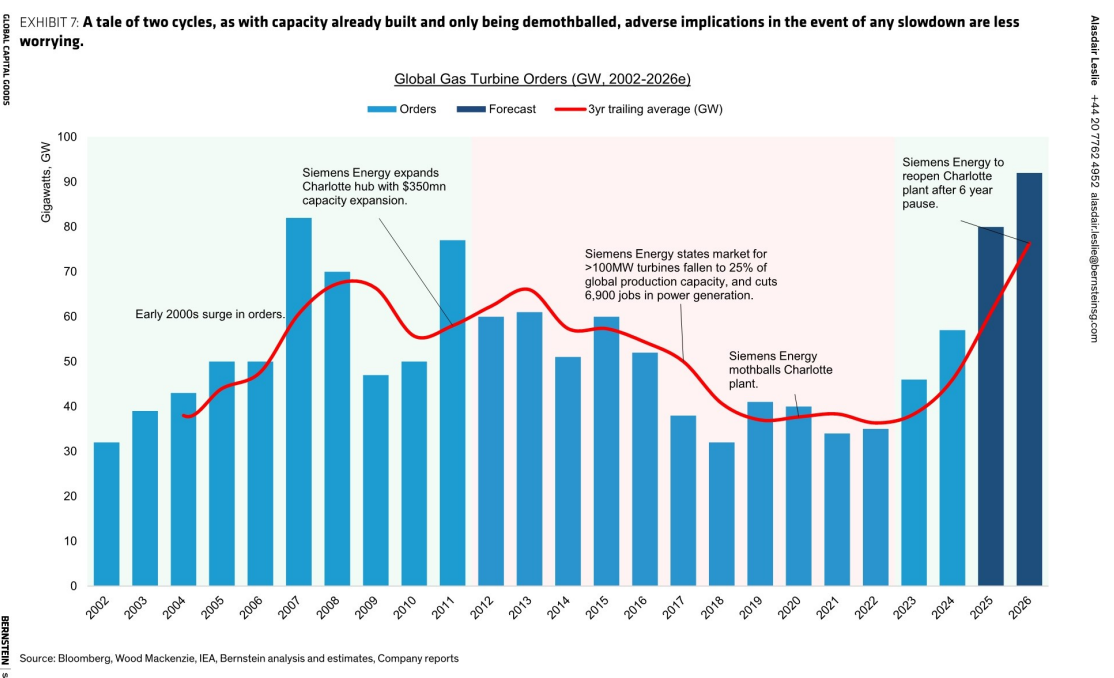
图7. 数据中心主电源可分为“表后”和“自带发电”,
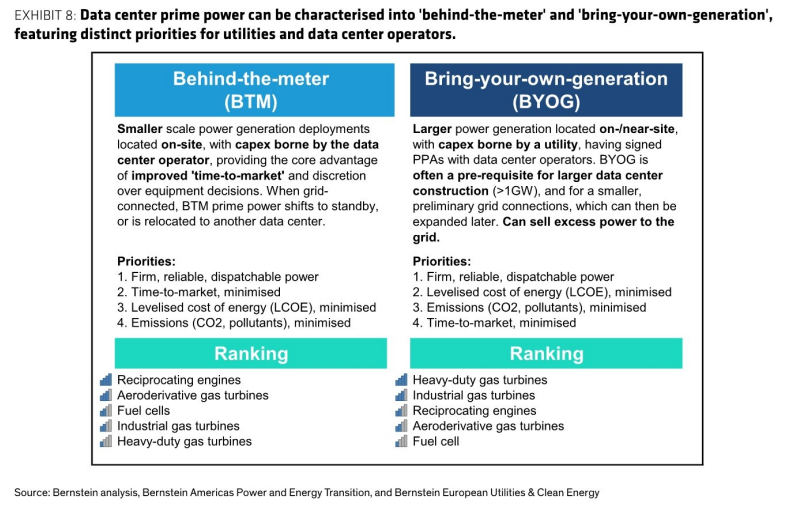
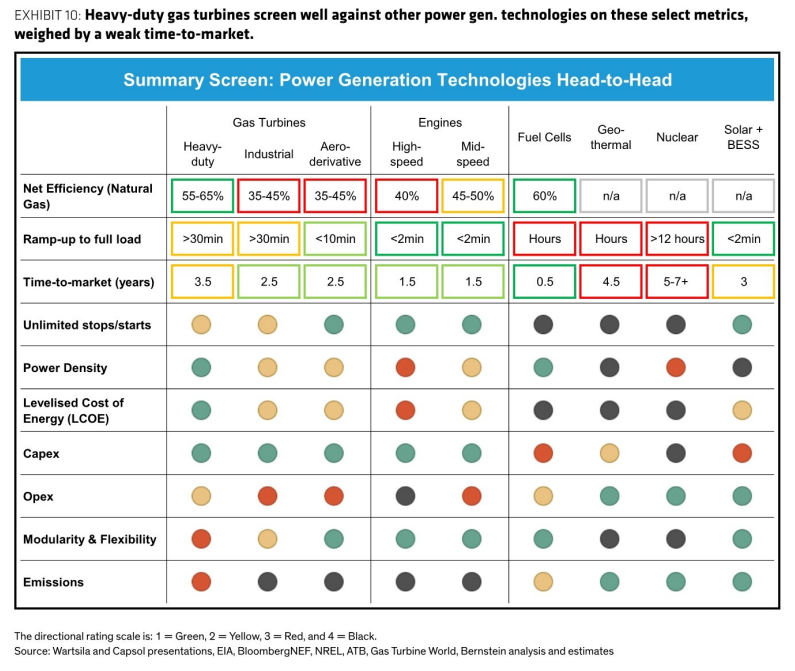
图8. 重型燃气轮机在这些选定指标上与其他发电技术相比表现良好,