瑞银:智邦科技(2345.TW)AI基础设施与高速网络多重驱动,首次覆盖给予买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银首次覆盖智邦科技(2345.TW),给予买入评级。报告认为公司受益于AI基础设施和高速网络的双重驱动,预计2025-2027年每股收益复合年增长率达25%。目标价为新台币800元,较当前股价有约30%上行空间。主要催化剂包括800G交换机放量、AI加速器出货以及数据中心升级需求。风险包括客户集中度和供应链波动。
主要观点
- 智邦科技是全球领先的网络交换器ODM,在AI数据中心高速网络领域占据关键地位。
- 800G交换器预计在2025年下半年开始放量,2026年成为主要收入贡献者。
- AI加速器(如GPU基板)业务将成为新的增长引擎,预计2025年贡献营收的10%。
- 公司2024年营收同比增长18%,净利润增长22%,毛利率维持在21%左右。
- 瑞银预测2025-2027年每股收益分别为新台币15.2元、19.8元和24.5元。
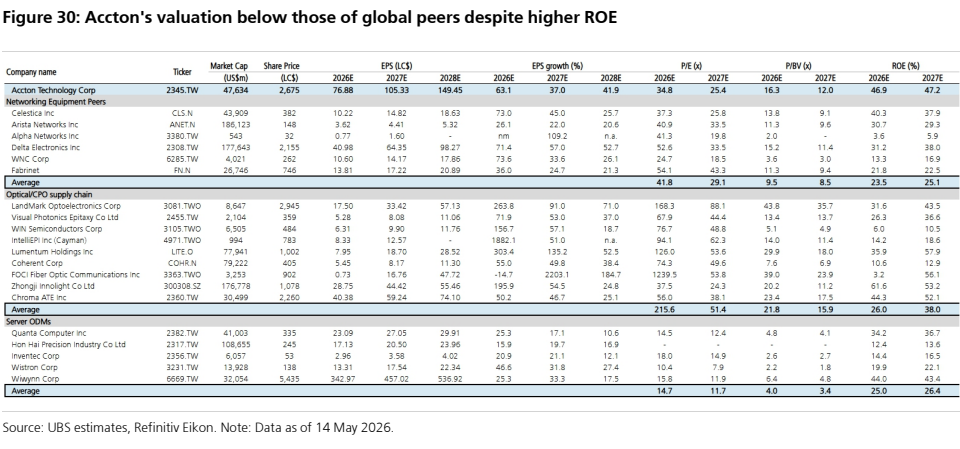
- 目标价新台币800元基于2026年预期每股收益的40倍市盈率。
- 主要客户包括思科、Arista等,前五大客户占比超过70%。
- 公司在中国台湾和越南设有生产基地,越南新厂预计2025年投产。
- 高速网络需求受AI训练和推理集群驱动,400G向800G升级周期加速。
- 公司研发投入占营收约4%,专注于硅光子和共封装光学技术。
- 行业竞争来自广达、纬颖等,但智邦在高端交换器领域具有技术优势。
- 风险包括客户订单波动、原材料短缺和地缘政治影响。
论述逻辑
AI大模型训练推动数据中心内部网络带宽需求激增 → 800G交换器成为刚需 → 智邦作为主要ODM厂商直接受益 → 同时公司拓展AI加速器业务,打开第二增长曲线 → 营收和利润增速加快 → 瑞银基于2026年每股收益19.8元给予40倍市盈率,得出目标价800元。
关键展望
- 2025年下半年800G交换器开始出货,2026年放量。
- AI加速器业务2025年贡献营收10%,2026年提升至15%。
- 越南新厂2025年投产,缓解产能瓶颈。
- 风险:客户集中度高、供应链中断、技术迭代不及预期。
推荐标的
- 智邦科技(2345.TW):买入,目标价新台币800元(基于2026年预期每股收益19.8元的40倍市盈率)。理由:AI基础设施和高速网络双重驱动,盈利增长确定性强。
关键图表
图1. 2024-2034年全球广域网复合年增长率预计为16%

图2. AI将成为最大的增量驱动因素

图3. 按领域划分的全球广域网流量份额——企业
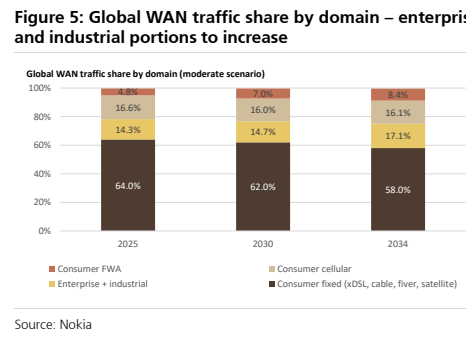
图4. 服务广域网流量份额——互联网视频和XR

图5. 以太网网络交换机表现强劲
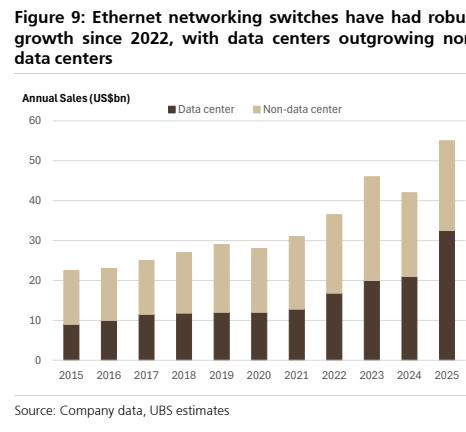
图6. 数据中心交换机收入同比增长超过50%
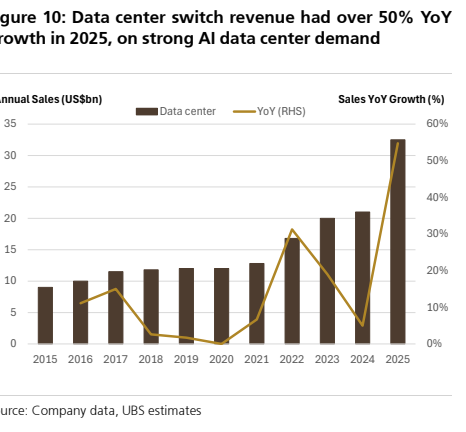
图7. AWS的Trainium路线图——为智邦科技增加价值
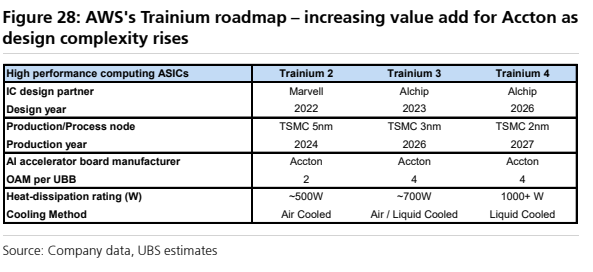
图8. 尽管ROE较高,智邦科技估值低于全球同行