国信证券 石化化工行业2026年10月投资策略推荐受益能源价格上行及供给约束的细分方向
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告指出,受中东地缘冲突扰动,全球原油供给收缩,库存低位放大价格弹性,预计2026年Brent、WTI油价中枢在80-100美元/桶。 国内化工行业大规模扩产周期收尾,供给格局持续优化,供需正从过剩转向结构性紧平衡。 展望10月,化工内需稳步修复,高新制造需求释放,重点推荐原油、炼化、染料、有机硅等板块。
主要观点
- 中东地缘冲突导致原油供应中断风险升温,油价震荡。
- 预计2026年Brent、WTI油价中枢在80-100美元/桶。
- 甲醇现货预计持续偏紧,价格有望高位震荡。
- 基础化工行业大规模扩产周期收尾,供给格局优化。
- 国内化工产品价格指数(CCPI)环比上涨。
- 染料行业集中度提升,头部企业受益。
- 有机硅行业协同减排,供需维持紧平衡。
论述逻辑
- 中东地缘冲突(事件) -> 霍尔木兹/曼德海峡航运受阻(供给约束) -> 全球原油供给收缩与库存低位(现状) -> 油价中枢抬升(价格传导) -> 上游油气开采及具备海外产能的炼化企业盈利改善(结论)。同时,国内“反内卷”政策与资本开支回落(供给侧优化) -> 供需结构性紧平衡(行业趋势) -> 重点推荐原油、炼化、染料、有机硅板块(投资策略)。
关键展望
- 预计2026年Brent、WTI油价中枢在80-100美元/桶。
- 成品油供需紧张格局预计持续。
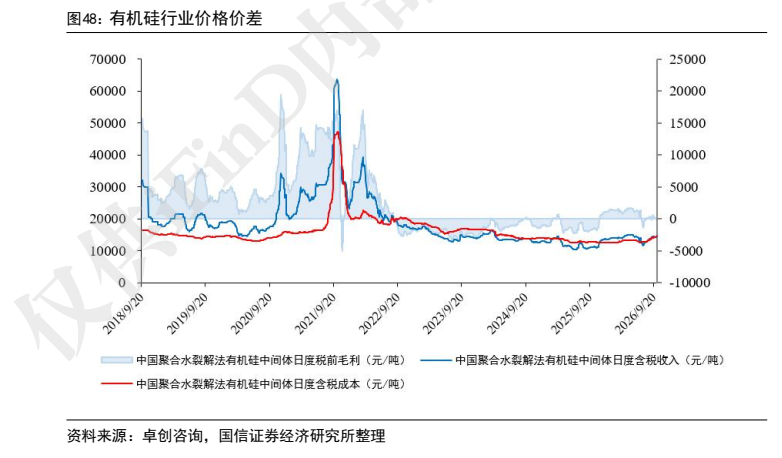
- 有机硅价格有望进一步上涨。
推荐标的
- 中国海油:优于大市
- 中国石油:优于大市
- 卫星化学:优于大市
- 广汇能源:优于大市
- 恒逸石化:优于大市
- 浙江龙盛:优于大市
关键图表
图1. WTI 油价近期走势(美元/桶)
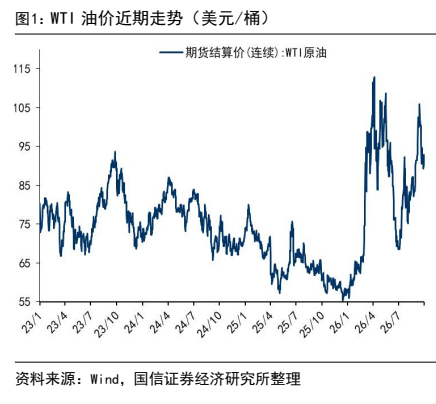
图2. 2025 年霍尔木兹海峡原油出口量(按目的地划分)
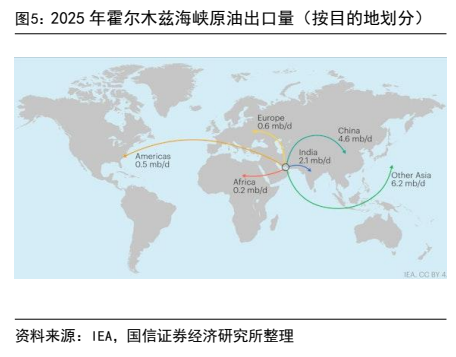
图3. 美国炼厂原油净投入量(千桶/天)
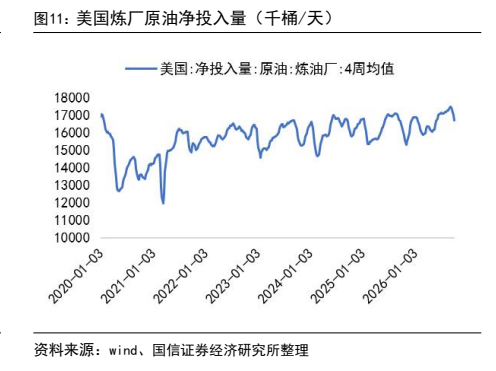
图4. 中东炼厂进料量(千桶/日)
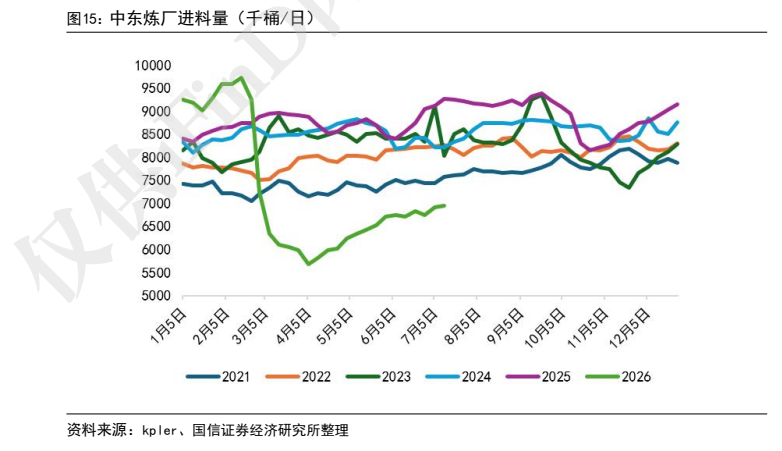
图5. 美国燃料油库存(千桶)
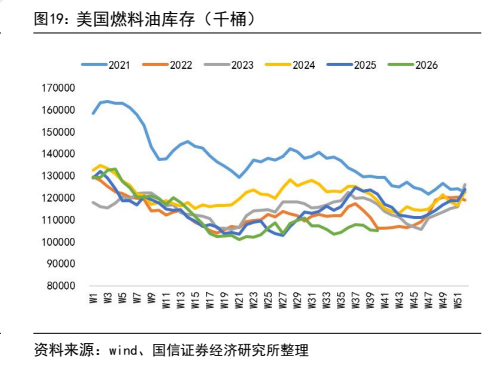
图6. 2025 年我国原油进口来源占比
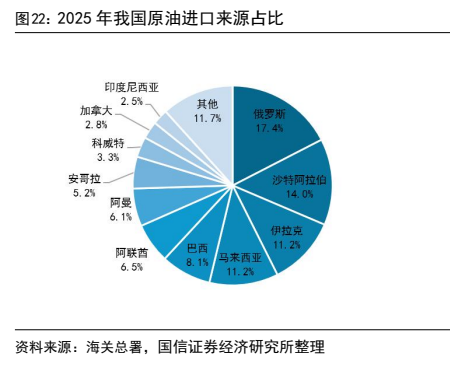
图7. 2016-2025 年中国染料产量
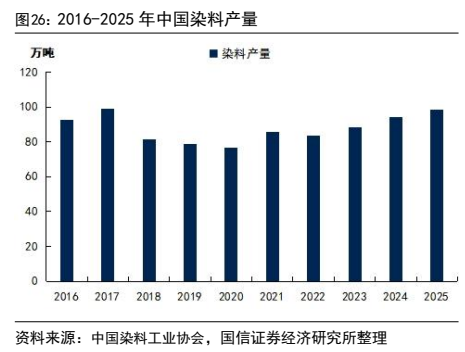
图8. 中国分散染料产能、产量
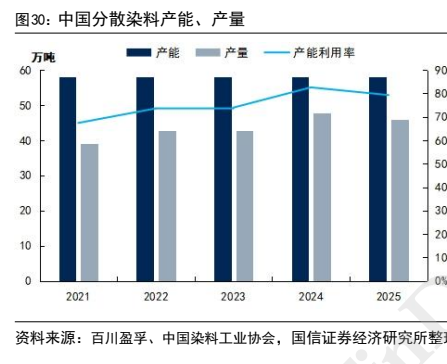
图9. 中国合成有机染料出口数量及金额 内
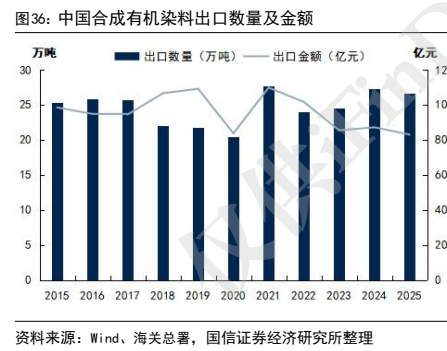
图10. 活性染料市场价格
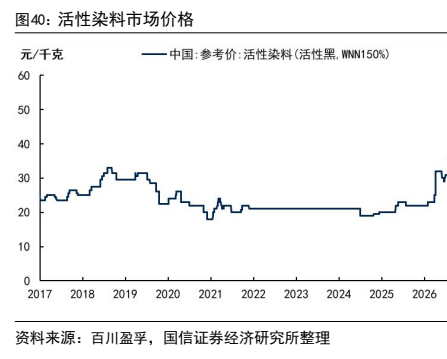
图11. 中国有机硅中间体产能及同比增速 D
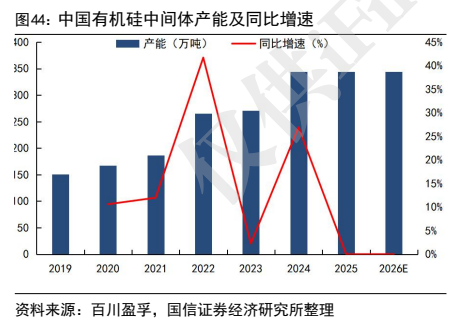
图12. 有机硅行业价格价差 部