高盛 韩国娱乐行业:26年第三季度业绩前瞻:HYBE巡演贡献强劲,JYP盈利复苏较为温和
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛预计2026年第三季度韩国娱乐行业业绩趋势分化。 HYBE受益于BTS体育场巡演及相关周边销售,预计营收达1.5万亿韩元(同比增长102%),但演唱会成本可能限制利润率扩张。 JYP方面,尽管Stray Kids回归带动营收,但由于专辑确认延迟、演唱会组合不利及新艺人投资,盈利复苏弱于预期,预计营收2360亿韩元(同比增长1%),运营利润390亿韩元(同比下降4%)。 高盛维持HYBE“买入”评级,目标价30万韩元;下调JYP评级至“中性”,目标价从4.5万韩元降至4万韩元。
主要观点
- HYBE 3Q26E营收预计为1.5万亿韩元,同比增长102%,环比增长1%。
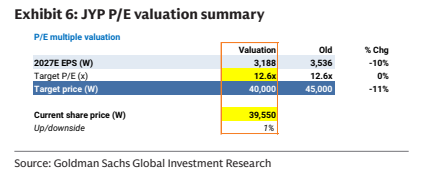
- HYBE 3Q26E运营利润预计为1600亿韩元,同比扭亏,环比下降6%。
- JYP 3Q26E营收预计为2360亿韩元,同比增长1%,环比增长29%。
- JYP 3Q26E运营利润预计为390亿韩元,同比下降4%,环比增长27%。
- HYBE演唱会业务是3Q26主要驱动力,BTS北美和欧洲体育场巡演贡献显著。
- JYP盈利复苏受限,因Stray Kids部分西方市场专辑出货量需在4Q26或1Q27确认。
- 高盛下调JYP 2026E-2028E营收预期,降幅分别为13%、7%和9%。
- 高盛下调JYP 2026E-2028E运营利润预期,降幅分别为28%、13%和23%。
论述逻辑
- HYBE:BTS巡演驱动营收高增长 -> 演唱会及周边销售抵消专辑销售环比正常化 -> 生产及艺人相关成本上升限制利润率扩张 -> 维持买入评级。JYP:Stray Kids回归带动环比复苏 -> 专辑确认延迟、演唱会组合不利及新艺人投资拖累盈利 -> 缺乏新增长引擎且核心艺人成熟 -> 下调评级至中性。
关键展望
- HYBE 4Q26展望:BTS巡演持续及艺人回归阵容将支撑营收,关注周边变现及成本控制。
- JYP 4Q26展望:由于主要艺人发布阵容较轻,面临更具挑战性的同比基数。
推荐标的
- HYBE:维持买入评级,目标价30万韩元。
- JYP:维持中性评级,目标价从4.5万韩元下调至4万韩元。
关键图表
图1. HYBE 2026年第三季度业绩前瞻
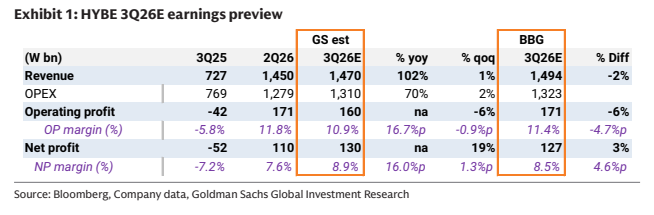
图2. JYP 2026年第三季度业绩前瞻
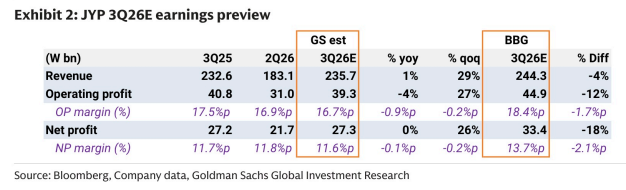
图3. HYBE盈利预测修正摘要
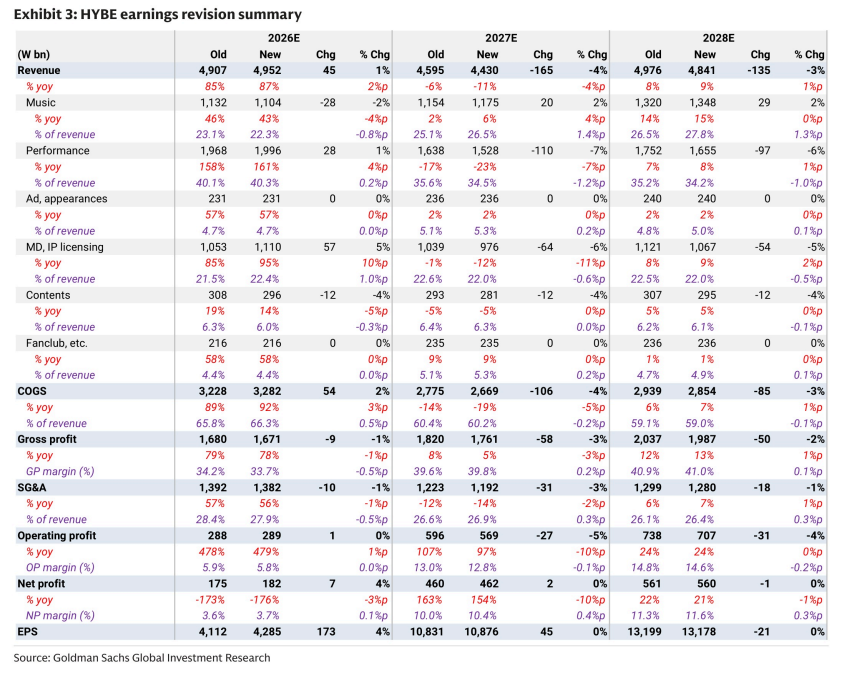
图4. JYP盈利预测修正摘要
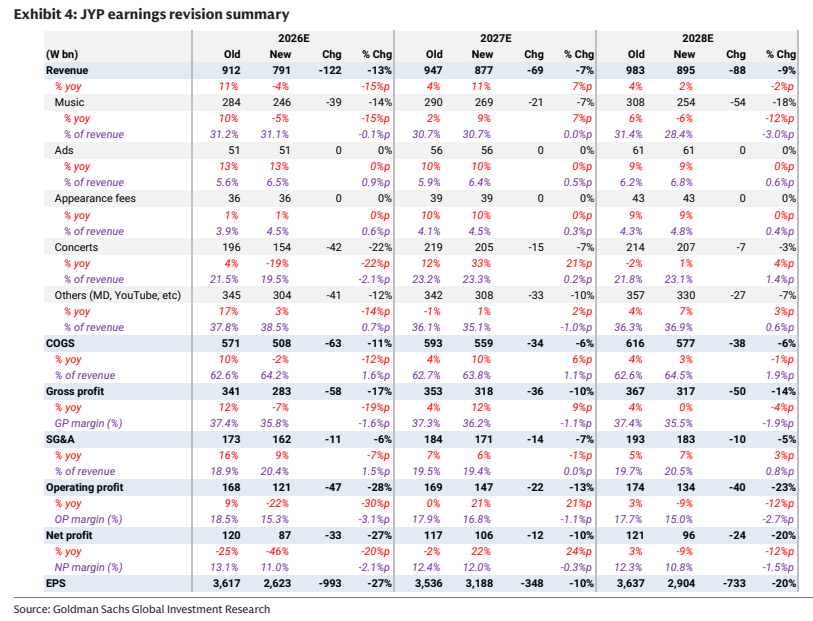
图5. HYBE市盈率估值摘要
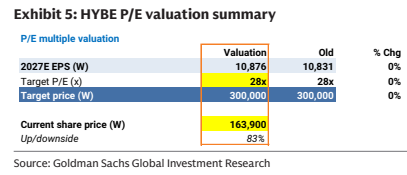
图6. JYP市盈率估值摘要