瑞银 BE Semiconductor Industries(BESI.AS):我们将其评级下调至卖出的核心质疑
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
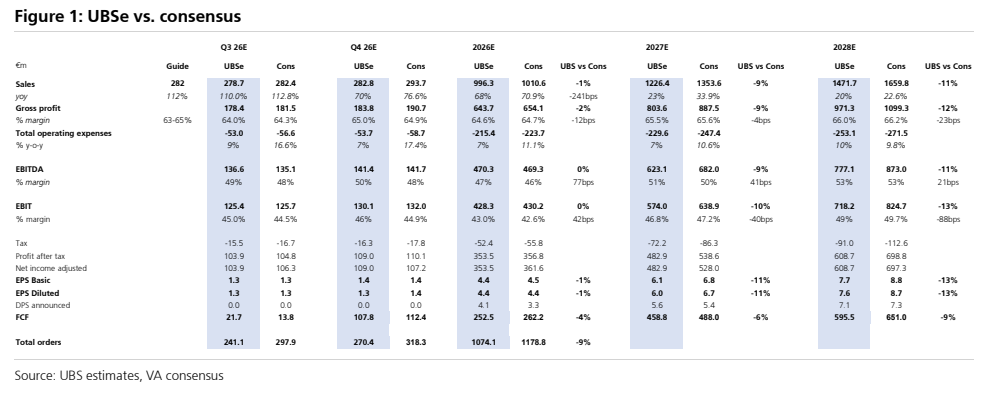
瑞银针对此前将BE Semiconductor Industries(BESI.AS)评级下调至“卖出”后的市场反馈进行回应,并前瞻2026年10月22日发布的第三季度业绩。 报告指出,尽管市场对混合键合(hybrid bonding)在逻辑和光子学领域的应用持乐观态度,但瑞银通过自下而上的需求与产能模型,认为投资者高估了工具需求并低估了台积电和英特尔的现有产能。 瑞银预计第三季度订单量将低于市场共识19%,并强调混合键合在内存领域的采用存在下行风险。 公司目标价维持在159.00欧元,较10月9日收盘价179.50欧元仍有下行空间。
主要观点
- 内存领域混合键合的采用推迟已被市场定价,但仍存在两大被低估的下行风险。
- 瑞银认为投资者高估了逻辑和光子学领域对混合键合设备的增量需求。
- 非混合键合业务预计在2026-2028年间实现约21%的营收复合年增长率,但不足以抵消混合键合业务的疲软。
- 瑞银预计Besi将保持在die-to-wafer领域的多数市场份额,且不认为ASML等新进入者会构成直接竞争。
- 预计第三季度订单量将低于市场共识19%。
- 未来几个季度订单流入及内存客户HBM路线图的可见性将挑战当前市场预期。
论述逻辑
- 市场对Besi的混合键合需求预期过高 -> 瑞银通过自下而上模型发现台积电/英特尔现有产能被低估 -> 混合键合订单增长不及预期 -> 导致第三季度订单量预测低于共识 -> 维持卖出评级。
关键展望
- 关注即将召开的行业会议,可能披露HBM路线图更新。
推荐标的
- BE Semiconductor Industries (BESI.AS): 评级卖出,目标价159.00欧元。
关键图表
图1. UBSe与市场一致预期对比