中信期货 宏观高频跟踪周报假日期间地产、基建表现较清淡
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告通过高频数据跟踪宏观经济表现,指出假日期间地产与基建活动整体偏弱。 地产方面,新房、二手房销售及土地成交均呈现环比下行态势。 基建方面,虽然政策端释放积极信号,但实物工作量尚未见明显修复,7月四大建筑公司新签合同额同比下降18.6%。 制造业整体保持韧性,汽车与家电零售季节性回升,但部分工业品需求环比回落。 出口景气度周度指标显示港口吞吐量环比下降。
主要观点
- 地产销售与土地成交双双下行
- 基建实物工作量尚未明显修复
- 专项债发行进度达81.9%
- 建筑业微观需求疲软
- 制造业汽车与家电零售回升
- 出口景气度下降
论述逻辑
- 政策信号释放(政治局会议强调“发力提效”) -> 存量政策加速推进预期 -> 资金端(专项债与政策性金融工具)共振投放 -> 期待基建实物工作量加速 -> 当前高频数据(建筑业实物工作量、四大建筑公司新签合同)显示修复动能不足。
关键展望
- 下半年存量政策有望在三季度加速
- 基建实物工作量预期加速
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. So: 新 房 销售 环比 下 降
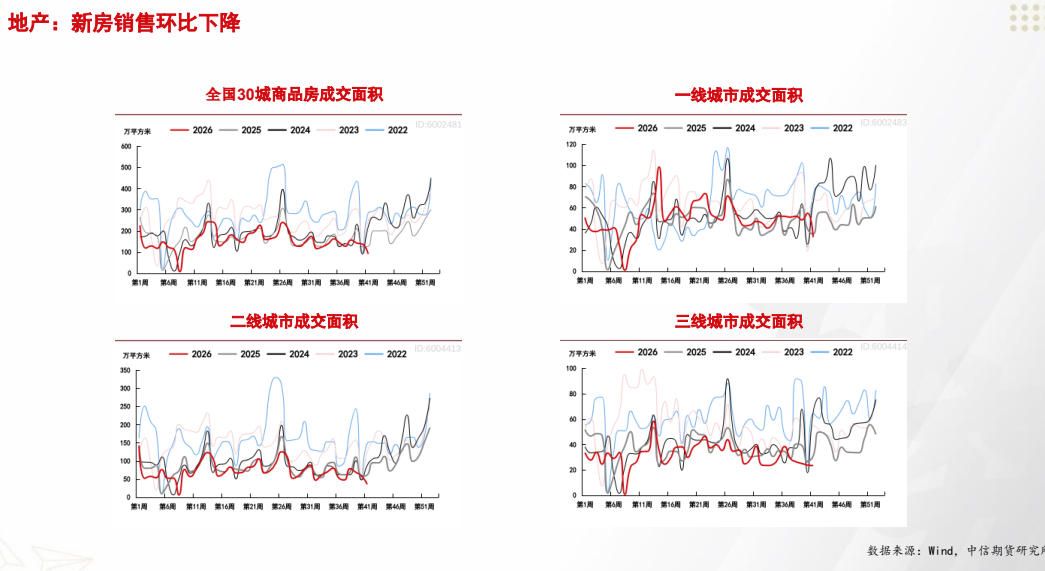
图2. SOF: 二 手 房 销售 环比 下 降
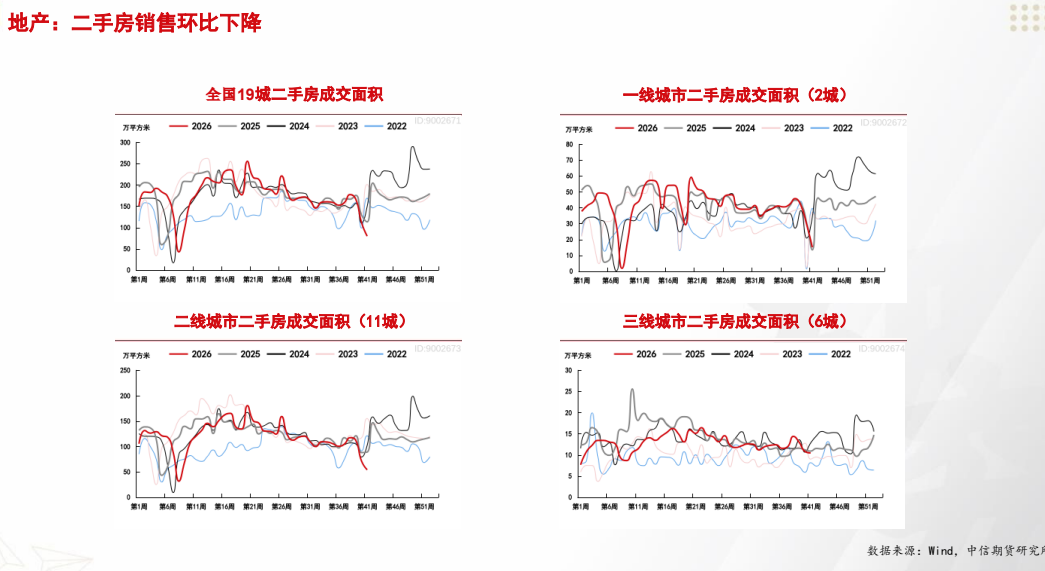
图3. if 地 产 : 全 国 城市 二 手 房 出 售 量 挂牌 指数 下 行
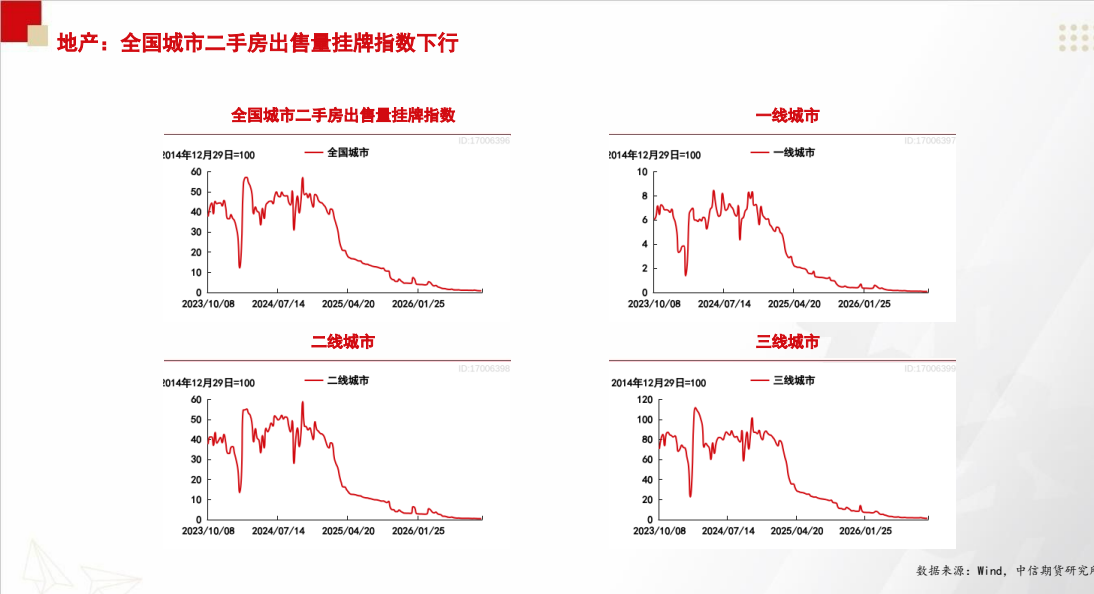
图4. 北京 二 手 住宅 租金 回报 率 上 海 二 手 住宅 租金 回报 率
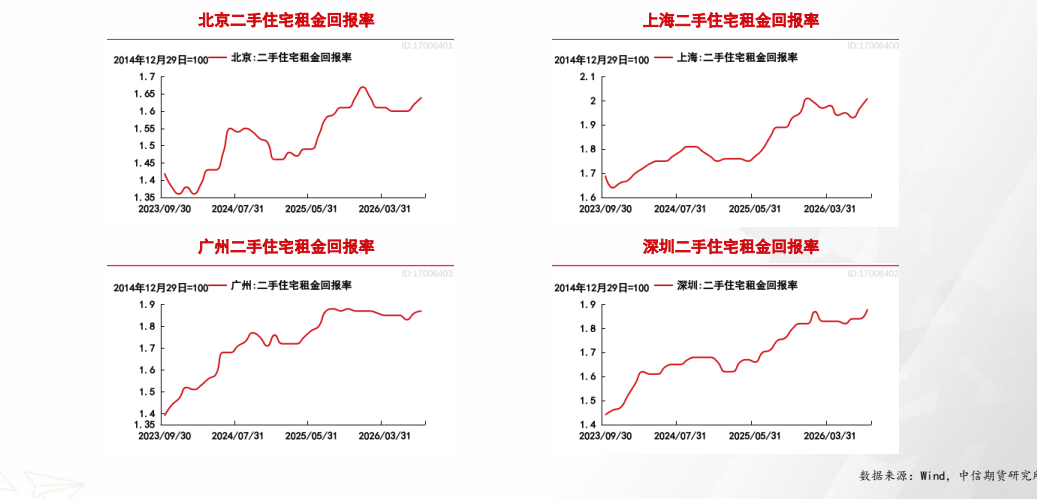
图5. 周 基建 实 物 工作 量 指数 环比 下 降
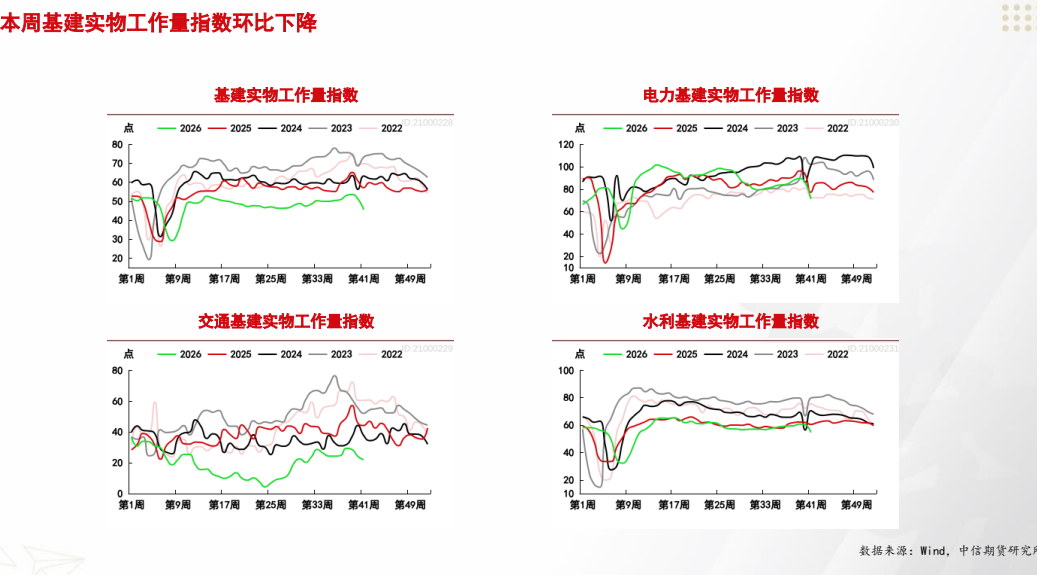
图6. 地 产后 端 实物 工作 量 : PVC 产 量 环比 回升
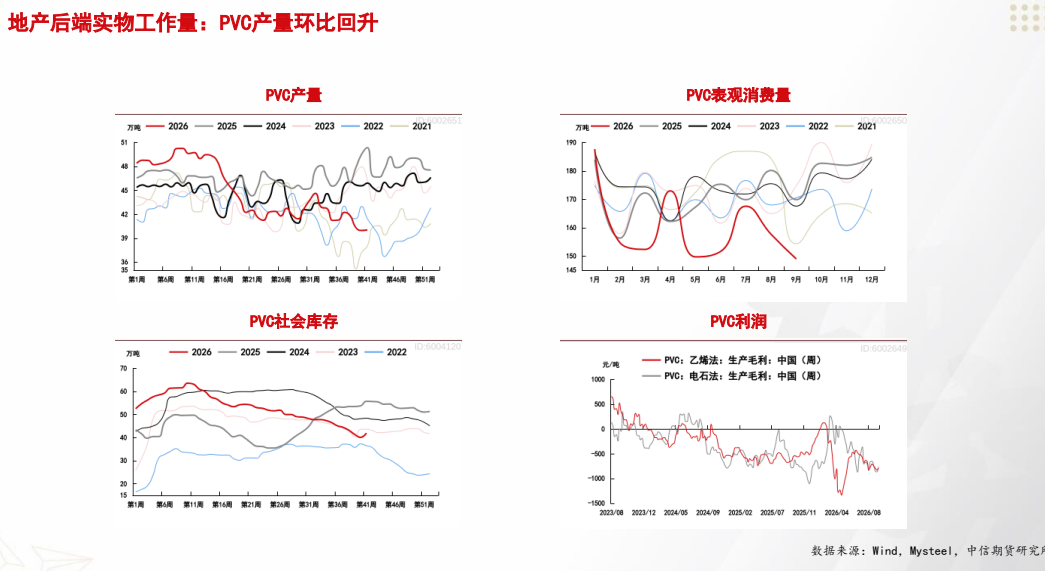
图7. + 当 周 空调 零售 量 为 28. 0216 万 台 , 环 比 +5. 66%. 空调 零售 量
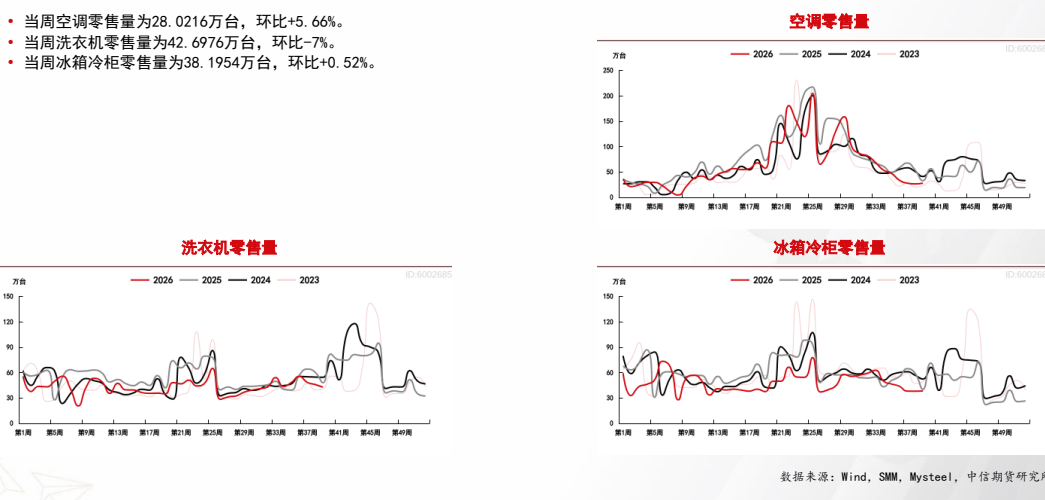
图8. 制造 业 : 8 月 冰箱 冷柜 库存 环比 回升
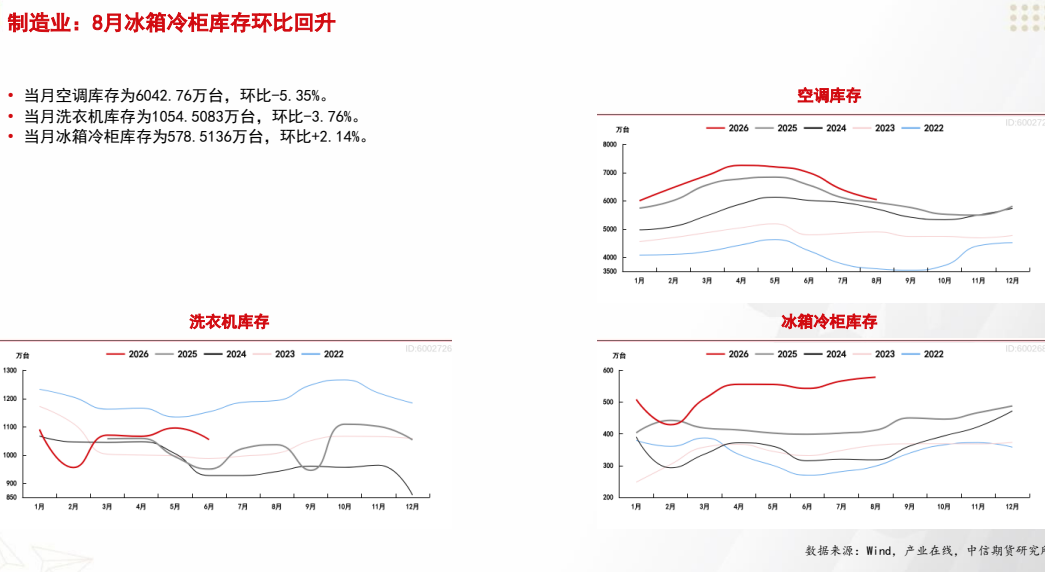
图9. 制造 业 : 国内 铜 、 铝 库存 环比 回升
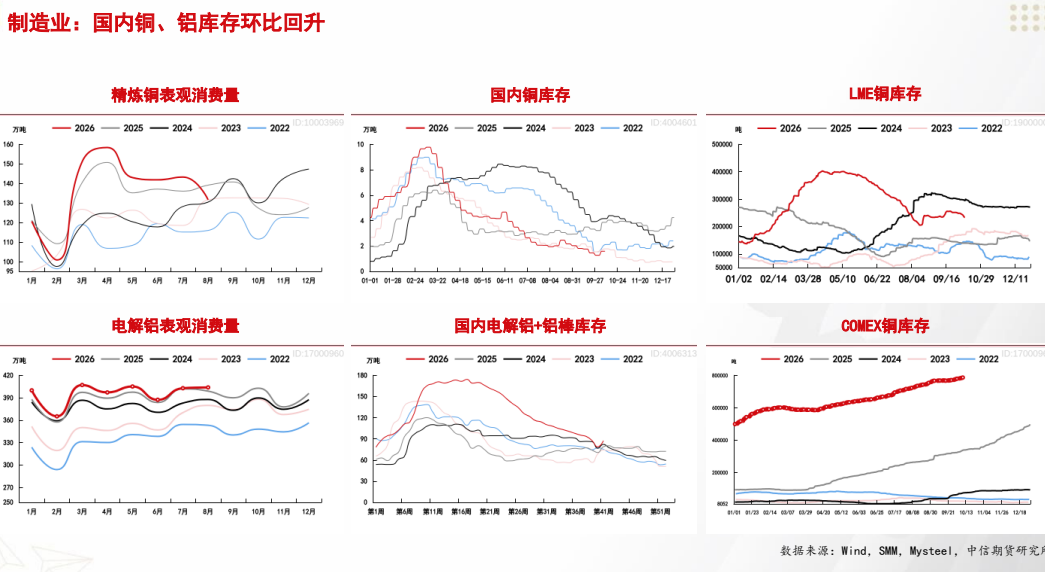
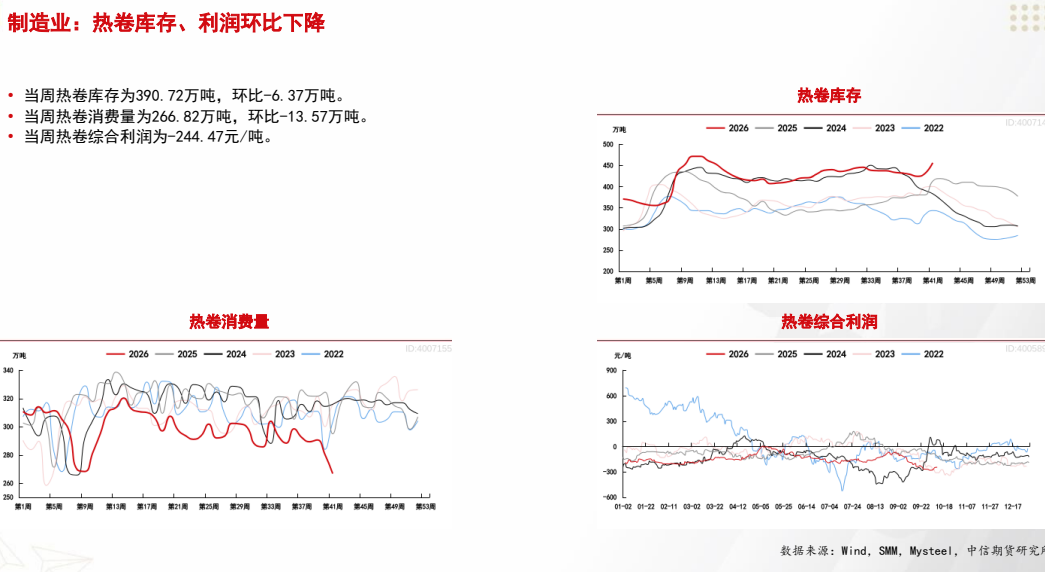
图10. 制造 业 : 热 卷 库存 、 利 润 环比 下 降