高盛:按通胀机制配置商品
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛这篇报告把商品市场解释为一个同时处理“未来供给边际成本”和“当前库存消耗节奏”的资产类别:长期期货价格提供边际成本锚,现货价格相对长期锚的偏离则反映当下实物市场松紧。核心结论是,商品虽然波动较高,但在股债同时承压的高通胀、低增长阶段往往能提供组合保护,小比例配置反而可能降低整体组合风险。报告强调通胀并非单一情景:周期后期通胀更适合用石油和工业金属等周期性商品对冲,供给扰动更适合用不含贵金属的广泛商品篮子对冲,而制度可信度和宏观政策风险则更适合用黄金对冲。对配置工具而言,传统商品指数可作为起点,但投资者还需要考虑地区化能源敞口、通胀情景倾斜、美元因素以及增强展期策略。
主要观点
- 商品价格有两层功能:一方面,价格需要围绕未来新增供给的边际成本形成长期锚,以保证生产者愿意投入资本、播种作物或开发油田;另一方面,价格又必须调节当下库存消耗速度,库存紧张时通过涨价压制需求,库存过剩时通过降价刺激消费。报告用美国玉米收获季说明,合适价格既要防止下一季收获前库存耗尽,也要避免年末剩余过多。
- 长期期货价格是观察边际成本的实用代理。生产者会提前数季甚至数年进行资本开支和供给决策,并通过远期或期货销售锁定价格;只有当这些锁定价格覆盖成本时,项目才会推进。因此长期期货价格近似于“最后一位高成本但仍被需要的生产者”愿意投资的最低价格。石油市场自2004年后长期边际成本上升,正是因为20世纪70年代累积的闲置产能在21世纪初被耗尽,市场从廉价提升利用率的开发阶段进入需要更高成本新产能的投资阶段。
- 现货价格相对长期期货锚的偏离,即期限价差,是读取实物市场松紧的核心信号。库存紧张时,买家愿意为即时交割支付溢价,现货价格高于远期,曲线进入现货溢价结构;库存宽松时,即时交割价值下降,持有库存需要承担仓储成本,现货价格低于远期,曲线进入期货升水结构。报告强调,期限价差不是对未来价格方向的简单预测,而是库存紧张度、即时交割价值和仓储成本的结果。
- 库存是商品市场无法逃离的约束。供给决策通常在消费发生前数月或数年作出,库存负责桥接时间错配,但库存并不免费。越难储存的商品,价格越容易被仓储成本拉回当下实物现实,越难提前反映遥远未来。电力和天然气因储存困难、缓冲薄弱而高度波动;金属储存相对便宜,供给调整也慢,因此更能吸收库存波动,并允许价格更前瞻地反映长期需求。
- 与股票和债券不同,商品尤其是能源通常不能长期提前定价未来短缺。如果价格过早因为远期短缺预期而上涨,需求会被抑制、供给会加快响应,库存反而在短期堆积;当高仓储成本无法容纳过多库存时,价格会在短缺真正到来前先被压低。金属例外程度更高,因为矿山开发周期长、库存储存成本低,过高价格导致的库存累积不一定马上触发剧烈价格修正。
- 商品市场主要由三类参与者共同完成价格发现和风险转移:商业参与者多为生产者,他们为了锁定未来收入而卖出期货,并支付风险溢价;指数投资者作为被动流动性提供者,长期做多商品资产类别并机械展期,不主动驱动价格;投机者把库存预期和基本面信息实时转化为价格,使市场能在短缺或过剩真正发生前调整消费节奏。洋葱期货禁令的历史显示,缺少投机者并不会降低波动,反而可能让价格更剧烈。
- 商品期货超额收益由价格回报和展期收益共同构成。需求改善推高现货价格时,涨幅通常集中在曲线前端,后端仍由边际成本锚定;而持有期货合约随时间接近交割时,其价值会受曲线形状影响。在宽松的期货升水市场中,仓储成本会形成负展期收益;在紧张的现货溢价市场中,临近交割的合约价值会自动上升,形成正展期收益。报告指出,2024年布伦特原油现货价格几乎持平,但投资者仍通过展期收益获得双位数回报。
- 通胀需要按机制区分,而不是简单把商品和黄金都视为同一种通胀对冲。第一类是周期后期通胀,经济需求超过产能、库存持续下降,债券实际回报走弱、股票动能开始减弱,此时石油和工业金属等周期性商品通常表现更好。第二类是供给扰动通胀,类似2022年俄罗斯削减约40%欧洲天然气供应,通胀上升而增长转弱,股债同时受压,广泛商品篮子更能覆盖不可预测的扰动来源。第三类是制度可信度风险,市场担心宏观政策、央行独立性或政府信用,黄金作为不依赖政府背书的中性资产才最有效。
- 全球经济碎片化会通过“商品控制循环”提高供给扰动风险。各国为了保障供应链而提高关税、补贴和国家支持投资,可能造成国内供给过剩并向全球出口,压低价格后挤出其他地区高成本生产者,最终使关键供给集中到少数国家或企业手中。一旦供给高度集中,主导生产者就具备把商品作为经济或地缘杠杆的能力,进一步推升价格波动和通胀风险,并促使其他国家继续内向化,形成自我强化循环。
- 商品生产企业股票不能替代直接商品敞口。矿业、能源和农业公司股票确实可能放大商品上涨收益,但它们仍是股票,与大盘相关性较高,并承担经营中断、管理决策、资产负债表和投入成本等公司风险。在周期后期,商品现货可能因为库存接近耗尽而上涨,而生产企业股票会因增长放缓和利率风险跟随大盘走弱;在供给冲击中,受影响商品的生产者可能无法兑现高价格,其他商品生产者还可能因能源等投入成本上升而利润率受压。
- 商品的高波动并不必然增加组合风险。报告估算广泛商品指数年化波动约15%,高于美国固定收益约8%,但低于美国股票约19%;更重要的是,商品最剧烈的上涨往往出现在高通胀和增长走弱导致股债一起下跌的阶段。由于商品价格上涨只会部分传导到居民通胀,小比例配置就可能提供有效对冲,不需要在正常时期占用过多风险预算。
- 构建商品篮子时,传统基准只是起点。标普全球商品指数按产量加权,能源权重很高,更接近全球消费篮子;彭博商品指数在能源、金属和农业之间更均衡,今天被投资者更广泛使用,通常波动也更低。非美元投资者还要注意地区匹配,例如欧洲天然气通胀更适合用欧洲天然气敞口对冲,亚洲则更适合亚洲液化天然气价格,而不是只依赖美国天然气合约。
- 美元与商品的关系具有部门差异。能源领域通常是商品价格影响汇率,因为能源是经常账户大项,而美国已是主要能源出口国,多数经济体仍是进口国,能源价格上涨可能相对支撑美元。金属和农业则更常见汇率影响商品,因为供给和成本结构多由本币决定;工业金属还高度敏感于美国货币政策和全球增长预期,铜常被视为全球增长和人民币周期的高流动性代理。
论述逻辑
商品价格由未来供给边际成本形成长期期货锚,同时由当前库存松紧决定现货相对锚的偏离 → 库存越难储存,现货价格越受当下实物现实约束,波动越高、前瞻能力越弱 → 期限价差把库存紧张度转化为可交易信号,并通过现货溢价或期货升水决定展期收益 → 不同通胀机制对应不同商品敞口,周期后期看周期性商品,供给扰动看广泛商品篮子,制度可信度风险看黄金 → 商品在高通胀和增长走弱时往往与股债形成互补,即使自身波动较高,小比例配置也可能降低组合总体风险 → 因此组合管理人应从传统商品基准出发,再按地区、通胀情景、美元风险和展期策略调整商品篮子。
关键展望
- 宏观通胀展望:报告认为未来通胀风险应按来源拆分,而不是用单一通胀交易处理。若经济继续处于需求超过供给的周期后期,油价和工业金属等周期性商品更可能受益;若风险来自地缘冲突、贸易碎片化或关键供应链中断,广泛商品篮子更稳健;若风险来自央行独立性、财政纪律或储备资产可信度,黄金才是更直接的对冲。
- 行业趋势展望:商品供给集中度上升和全球经济一体化下降会提高结构性扰动风险。稀土、锂、铝、铜、天然气、石油和煤炭等关键供给或加工环节集中在少数国家或组织手中,一旦进入“商品控制循环”的后段,供给可能被更频繁地用作经济或地缘杠杆,带来更高价格波动和更强通胀尾部风险。
- 资产配置展望:商品的组合价值来自在股债同时下跌阶段提供正实质回报。报告认为,商品和黄金可使投资者在相同期望回报下降低风险,或在相同风险下提高回报;由于商品涨价只部分传导到居民通胀,配置比例不必很大也能产生保护效果。
- 商品市场结构展望:能源和农产品因储存成本高、供给响应相对快,更容易被库存约束拉回现货现实,较难持续提前反映远期短缺;金属因储存成本低、供给调整慢,更能把未来需求预期反映到当下价格。这意味着铜等金属仍会比能源更像全球增长的前瞻指标。
- 投资实施展望:传统基准可以作为起点,但非美国投资者需补充地区化能源和食品敞口;担心特定通胀机制的投资者应相应倾斜商品篮子;指数投资者宜使用增强展期策略,在现货溢价市场靠近曲线前端获取展期收益,在期货升水市场移向更远端降低展期成本。
- 市场风险展望:商品配置的主要风险在于通胀来源判断错误、供给扰动没有发生、库存重新宽松、美元走强压制金属和农业、以及期货升水导致持有成本上升。商品生产企业股票还存在经营和大盘风险,不能被视为直接商品敞口的同等替代。
推荐标的
- 周期性商品:用于对冲周期后期通胀,核心包括石油和工业金属,因为正产出缺口会造成库存持续去化,并在周期后期推升这类商品价格。
- 广泛商品篮子:用于对冲供给扰动通胀,报告特别强调不含贵金属的广泛商品篮子,因为扰动来源和时间难以预测,单一商品敞口不够稳健。
- 黄金:用于对冲制度可信度和宏观政策风险,而不是所有通胀情景。黄金价值不依赖政府背书,在央行独立性、财政纪律或储备资产中立性受质疑时更有效。
- 传统商品基准:彭博商品指数可作为更均衡的起点,标普全球商品指数能源权重更高、波动更大,适合需要更强能源消费篮子暴露的投资者。
- 地区化商品敞口:非美国投资者应考虑欧洲天然气、亚洲液化天然气等地区合约,以更好对冲本地能源通胀,而不是完全依赖美国中心的标准基准。
- 增强展期策略:在现货溢价市场投资曲线前端获取正展期收益,在期货升水市场投资更远端以降低仓储成本导致的负展期拖累。
关键图表
Exhibit 1:合适价格使作物库存按恰好节奏下降:既足够高以避免耗尽,也足够低以避免年末剩余过多。

Exhibit 2:以长期期货价格代理的石油边际成本自2004年起随着闲置产能耗尽而显著上升。

Exhibit 3:现货价格偏离长期期货锚的幅度取决于实物市场宽松或紧张程度。

Exhibit 4:越容易储存,波动率越低。

Exhibit 5:股票可以计入未来冲击,而商品价格(尤其能源)大体锚定当下。

Exhibit 6:指数投资者是三类参与者中最小群体;投机者和商业参与者主导交易活动。

Exhibit 7:指数投资者不驱动价格波动。

Exhibit 8:美国农业部库存预测与投机持仓的紧密联系显示,玉米投机者如何将库存预期转化为价格并实时推动价格发现。

Exhibit 9:洋葱价格比包括玉米在内的大多数其他商品价格更波动。

Exhibit 10:20美元涨幅集中在曲线前端,而后端仍锚定边际成本。

Exhibit 12:合约在实物市场紧张时越临近交割,其价值会自动上升。

Exhibit 13:通胀通常通过三种不同机制出现,每一种都需要不同对冲。

Exhibit 14:正产出缺口意味着需求超过供给,导致持续库存去化,并在周期后期接近耗尽,从而支撑强劲商品回报。

Exhibit 15:随着世界一体化程度降低,扰动风险往往通过自我强化的“商品控制循环”结构性上升。
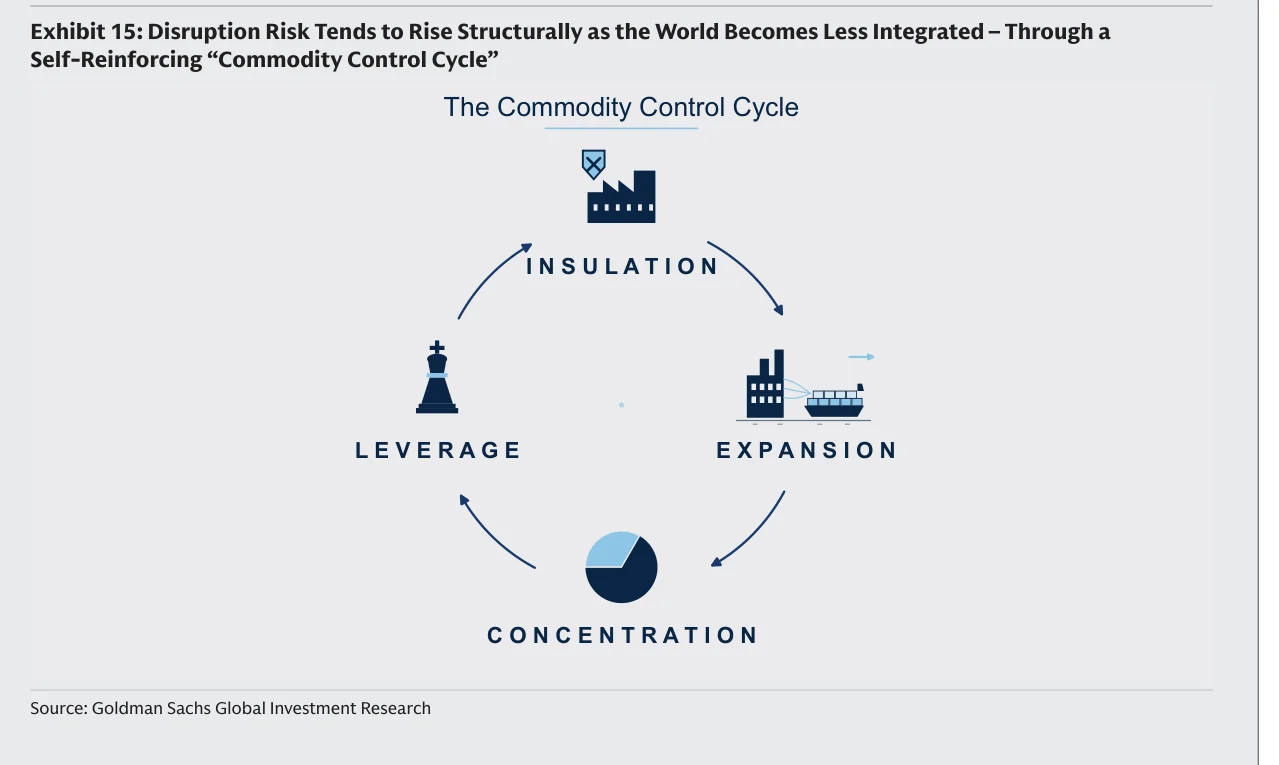
Exhibit 16:商品供给正日益集中。

Exhibit 18:商品和黄金可能让投资者以更低风险实现相同预期回报。

Exhibit 19:标普全球商品指数重度偏向能源,而现已更常用的彭博商品指数在能源、金属和农业之间提供更均衡敞口。

Exhibit 20:周期性商品对冲周期后期通胀,不含贵金属的广泛商品篮子对冲供给扰动风险,黄金对冲制度可信度风险。

Exhibit 21:期限价差反映库存紧张度。

Exhibit 22:能源高储存成本会在库存累积时迫使价格下跌。

Exhibit 23:金属低储存成本允许库存累积,而不会立即迫使现货价格下跌。
