汇丰:美国关税将长期存在
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
汇丰认为,美国第二届特朗普政府的关税政策已经从临时性冲击转向更持久的制度安排。当前美国总体有效关税率约为11%,超过40%的美国进口品正在缴税,10%的全球性Section 122关税将在2026年7月24日到期。核心判断是:即使IEEPA关税被最高法院推翻,美国也会通过Section 301、Section 232等更稳固的法律工具维持更高关税框架。这意味着企业仍将面对产品范围、税率叠加、法律挑战和贸易转移的不确定性;关税对美国制造业就业的提振有限,但对核心商品PCE和部分消费品价格的影响更清晰。报告还强调,美中关税休战将在2026年11月10日到期,USMCA审查和对16个经济体的产能调查会成为后续贸易摩擦的重要节点。
主要观点
- 美国关税体系已经显著高于过去常态。汇丰估计当前美国整体有效关税率约为11%,为上世纪40年代初以来除上一年短暂峰值外的最高水平;超过40%的美国进口品目前需要缴税。关税上升并非单一措施造成,而是由10%全球性Section 122关税、钢铝铜和汽车等Section 232行业关税、对华Section 301关税以及药品、半导体等行业措施共同叠加。
- 10%全球性关税的法律基础临近关键期限。最高法院在2026年2月否定政府用IEEPA加征关税后,原先最高可达50%的国别互惠关税被Section 122下的临时10%关税替代;该工具最多持续150天,除非国会延长,否则将在2026年7月24日到期。这使未来几个月成为美国关税框架再设计的高不确定窗口。
- 特朗普政府正在寻找更持久的关税法律路径。政府已启动两类Section 301调查:一类针对16个经济体的结构性过剩产能和制造业生产,另一类几乎覆盖所有贸易伙伴的强迫劳动合规。Section 301通常比IEEPA或Section 122更有针对性,往往针对特定国家和特定产品,但历史经验显示这类关税可以维持很久,并给予政府相当大的自由裁量权。
- 行业关税仍会继续影响进口流向和成本。钢、铝、铜、汽车、木材、药品和特定半导体等行业关税已经生效或即将生效,其中药品关税最高可达100%,可能使有效关税率最多再上升约2个百分点。与此同时,飞机、无人机、风电、PPE、机器人和工业机械等Section 232调查仍可能带来新增关税,但这些行业合计只占美国进口约4.5%。
- 贸易转移继续,而不是供应链彻底回流美国。美国自中国进口份额降至2000年以来低位,中国在美国进口来源中落到加拿大之后;但越南、墨西哥和台湾受益于美中贸易紧张和AI需求,部分中国出口通过第三方市场继续流向美国。报告认为,电子、服装、鞋类、玩具、机械等行业的贸易转移明显,但这更像是供应链绕道而非全面重构。
- 关税对美国贸易赤字的改善可能被前置进口效应夸大。过去12个月美国商品贸易赤字从此前高点收窄26%,占GDP比重降至3.3%,但此前的高赤字包含2025年一季度为规避关税而前置进口的影响。因此,报告认为美国商品赤字是否能可持续改善仍需观察,不能简单把近期收窄归因于关税政策成功。
- 制造业就业和产出没有出现广泛复兴。美国制造业就业在2026年初约为1260万人,低于2024年和疫情前水平,自2025年4月以来反而减少约7.5万人;制造业就业占非农比例约8%,远低于2000年的13%。制造业产出也仍低于峰值,双边协议中的投资承诺尚未转化为广泛的产能回流。
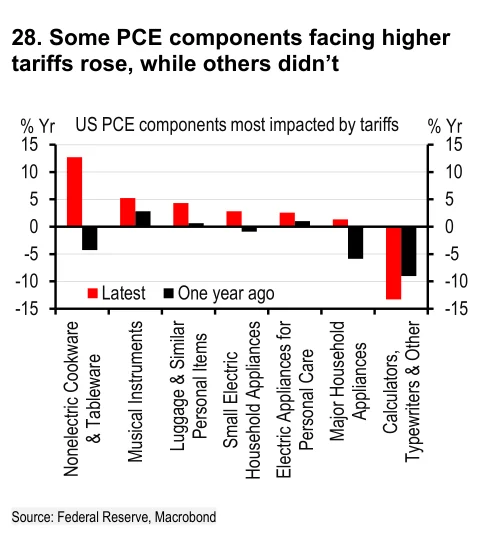
- 通胀传导比就业回流更明确。关税本质上提高进口成本,美国ISM和褐皮书均显示钢、铝、铜等金属和进口商品价格承压。美联储工作人员估计,2025年实施的关税目前可能使核心商品PCE价格上升约3.1个百分点,使整体核心PCE上升约0.8个百分点;传导通常需要约7个月,且会随库存消耗逐步体现。
- 低值包裹免税暂停和报复措施增加企业运营摩擦。de minimis暂停使800美元以下低值包裹失去免税便利,2025财年美国低值包裹数量同比下降30%,Temu美国销售一度明显下滑。加拿大和中国仍保留部分报复性关税,美中一年期关税休战到2026年11月10日到期,后续仍取决于双方能否在贸易、芬太尼和出口管制等问题上继续合作。
- 美国关税收入虽然激增,但难以根本解决财政赤字。美国截至2026年3月的一年关税收入达到3180亿美元,接近此前四倍,但很大部分来自后来被判无效的IEEPA关税;退税流程已经启动,消费者大概率难以直接获得返还。汇丰认为,即使关税收入高于过去水平,美国2026财年联邦预算赤字仍可能接近2万亿美元。
论述逻辑
IEEPA关税被最高法院推翻 → 美国用Section 122临时10%全球关税填补空档 → 该关税将在2026年7月24日到期且面临法律挑战 → 政府转向Section 301、Section 232等更稳固但更有针对性的工具 → 关税覆盖范围和税率可能改变但高关税环境不会消失 → 贸易流量继续绕道越南、墨西哥、台湾等第三方市场 → 美国贸易赤字短期收窄但制造业就业未复兴 → 关税通过进口成本逐步推升核心商品和部分PCE价格 → 企业需要为更持久、更复杂、更具法律不确定性的关税体系做准备。
关键展望
- 关税政策展望:Section 122的10%全球关税将在2026年7月24日到期,政府很可能用Section 301、Section 232、Section 201或Section 338等工具接续,但这些工具更难复制IEEPA式全面覆盖,未来关税会更有针对性、更复杂。
- 美中关系展望:美中一年期关税休战将在2026年11月10日到期,特朗普访华可能带来贸易、芬太尼和出口管制合作空间,但中国仍保留10%报复性关税和部分早期反制措施,双边贸易不确定性仍高。
- 行业展望:药品关税最高100%将在2026年7月底起分阶段生效,可能把美国有效关税率最多推高约2个百分点;飞机、无人机、风电、PPE、机器人和工业机械等行业仍有新增关税风险,但进口占比较小。
- 供应链展望:贸易转移会继续,越南、墨西哥、印度、台湾等在部分电子、机械、服装和家具品类中继续承接受美中摩擦影响的订单,但这不等于制造业大规模回流美国。
- 通胀展望:关税对消费者价格的传导可能滞后数月,美联储工作人员估计2025年关税已使整体核心PCE提高约0.8个百分点;后续需观察这些效应是否在2026年逐步消退。
- 企业风险展望:企业需要面对税率叠加、产品范围变化、USMCA原产地规则、de minimis暂停、法律挑战和潜在退税流程,经营决策和供应链投资仍将受到政策不确定性拖累。
推荐标的
- 报告没有给出具体资产交易建议;其隐含建议是企业和投资者应把美国高关税环境视为更持久的结构性变量,并重点关注受关税、贸易转移和通胀传导影响较大的进口消费品、制造供应链、药品、汽车、金属和电子行业。
关键图表
Table 1:美国现行关税汇总。
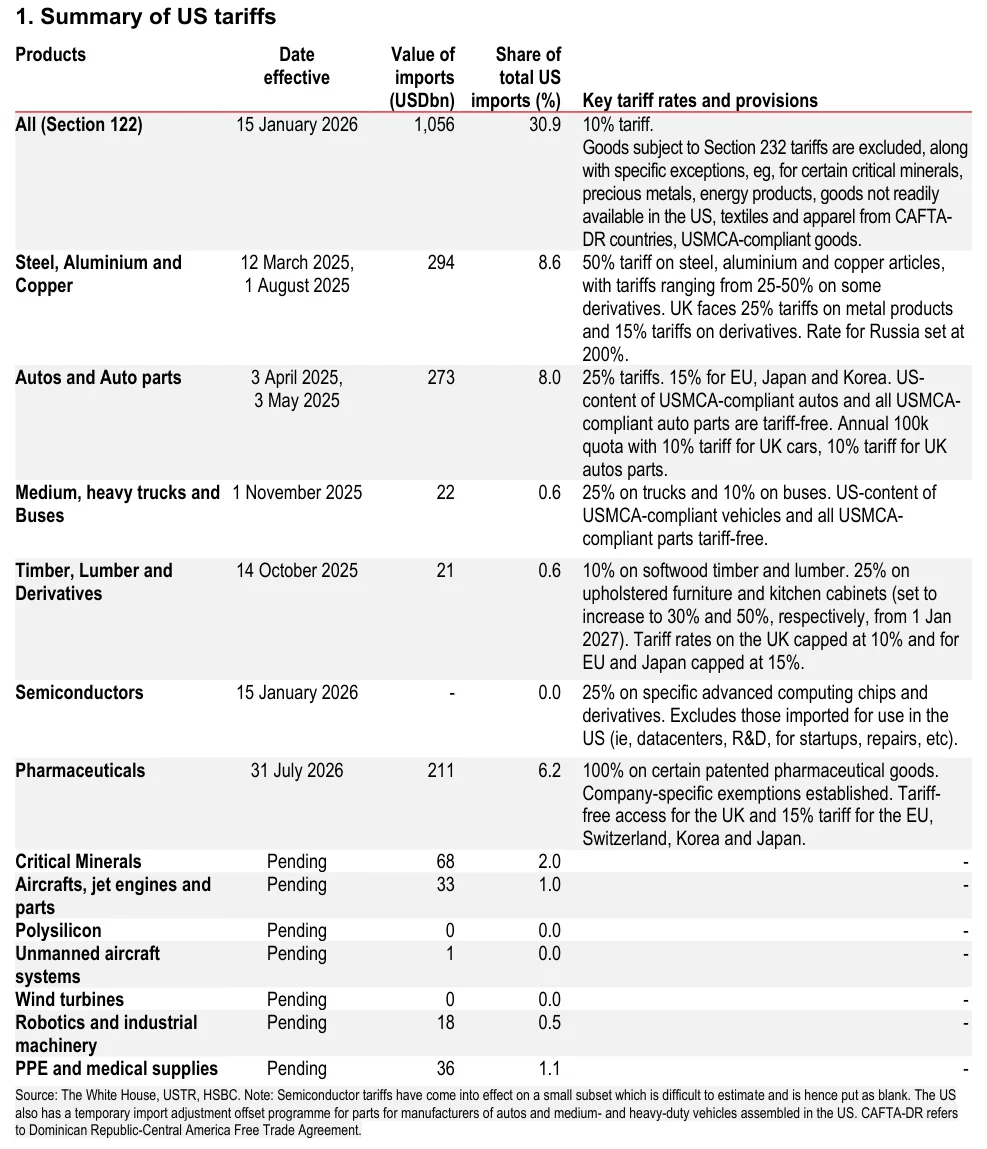
Chart 28:部分面临较高关税的PCE分项价格上涨,而其他分项没有上涨。